猜你想问
这份研报的核心内容是什么?
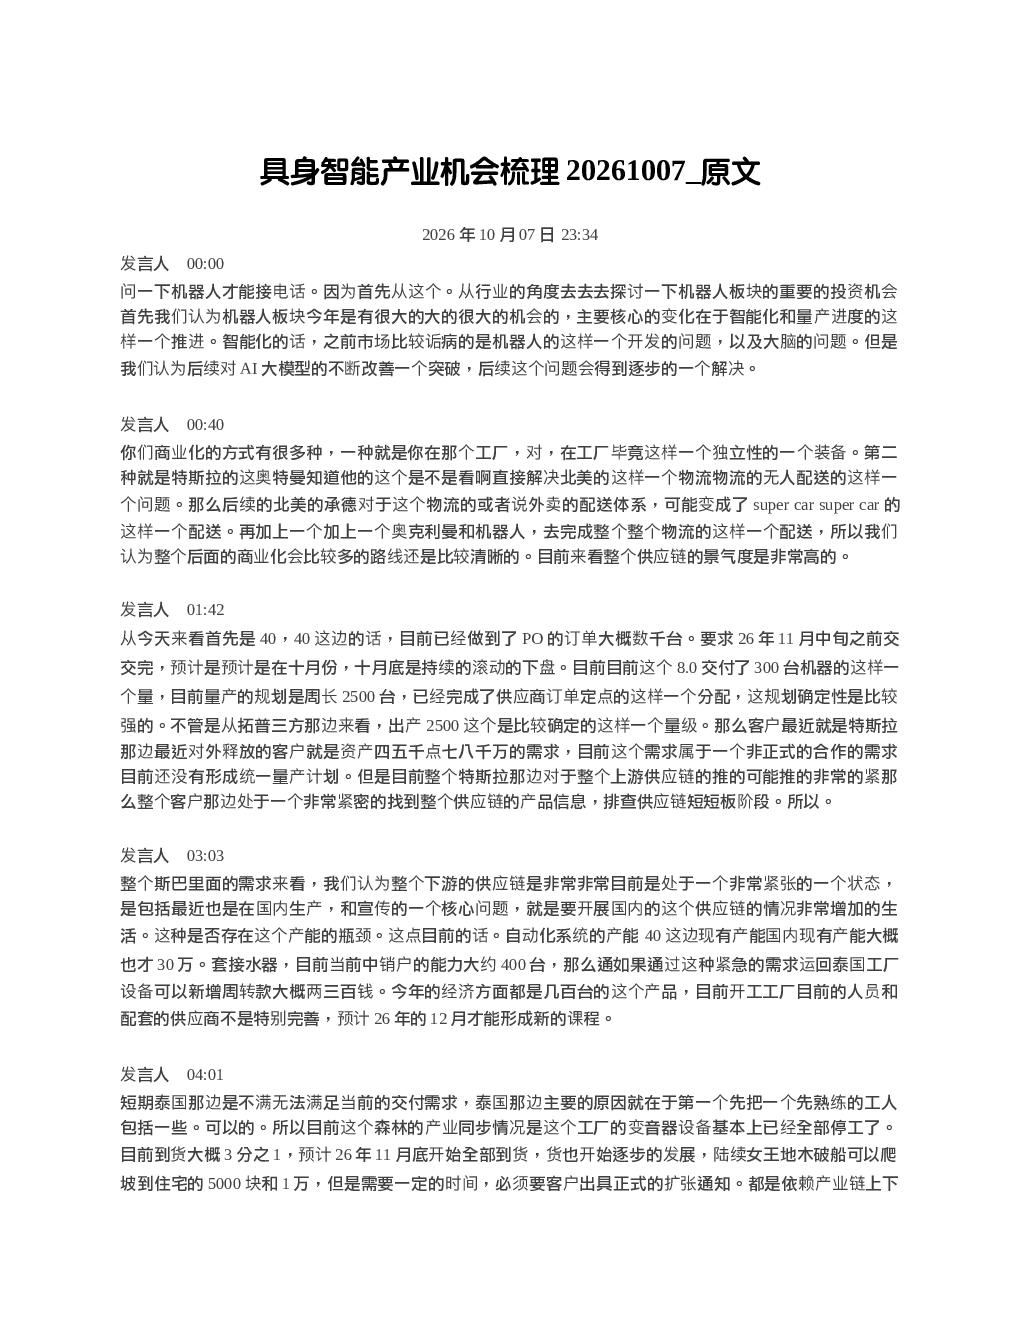
研报指出2026年机器人板块将迎来重大机遇,核心驱动力在于智能化和量化生产。商业化路径清晰,包括工厂自动化、独立装备及物流配送体系整合。目前供应链景气度高,特斯拉订单需求旺盛,已交付PO订单约千台,预计2026年11月中旬前完成,后续滚动交付计划为每月300台。国内自动化系统能力有限,现产能约30万套接水器,远低于需求。核心部件依赖日本设备,价格高昂,国产设备稳定性需验证。2020年四季度收入将大幅增长,机器人业务占比提升,毛利率显著高于主营业务。
具身智能赛道未来发展趋势如何?
机器人行业在2026年将迎来重大发展机遇,特斯拉的订单需求是重要驱动力。产业链整体产能提升需要各环节协同配合。核心部件如减速器、伺服系统、控制器价格将持续下降,国产替代空间广阔。机器人应用场景将逐步扩大,商业化落地加速。但国内自动化系统能力有限,产能瓶颈明显,上游核心供应商产能不足,交期普遍长达一年。国产设备短期内难以大规模替代,长期趋势明确。
研报重点分析了哪些方向?
研报重点分析了行业景气度与商业化进程、供应链现状与特斯拉需求、产能瓶颈与国产化挑战、设备依赖与国产替代、收入预期与盈利能力。指出2026年机器人板块将迎来重大改善,商业化进程加速,四季度及明年将有大量企业价值提升。推荐关注核心零部件供应商,如宁或相等,以及产业链相关标的。
当前市场现状如何判断?
当前市场现状是机器人板块迎来重大机遇,特斯拉订单需求旺盛但供应链紧张。已交付PO订单约千台,预计2026年11月中旬前完成,后续滚动交付计划为每月300台。国内自动化系统能力有限,现产能约30万套接水器,远低于需求。泰坦工厂短期内无法满足交付需求,预计2026年12月才能形成新产能。上游核心供应商产能不足,交期普遍长达一年。
研报提示了哪些风险?
研报提示国内自动化系统能力有限,产能瓶颈明显,泰坦工厂短期内无法满足交付需求,上游核心供应商产能不足,交期普遍长达一年。核心部件依赖日本设备,价格高昂,国产设备稳定性需验证,短期内难以大规模替代。产业链整体产能提升需要各环节协同配合,避免单点瓶颈影响整体进度。