猜你想问
这份研报主要分析了哪些内容?
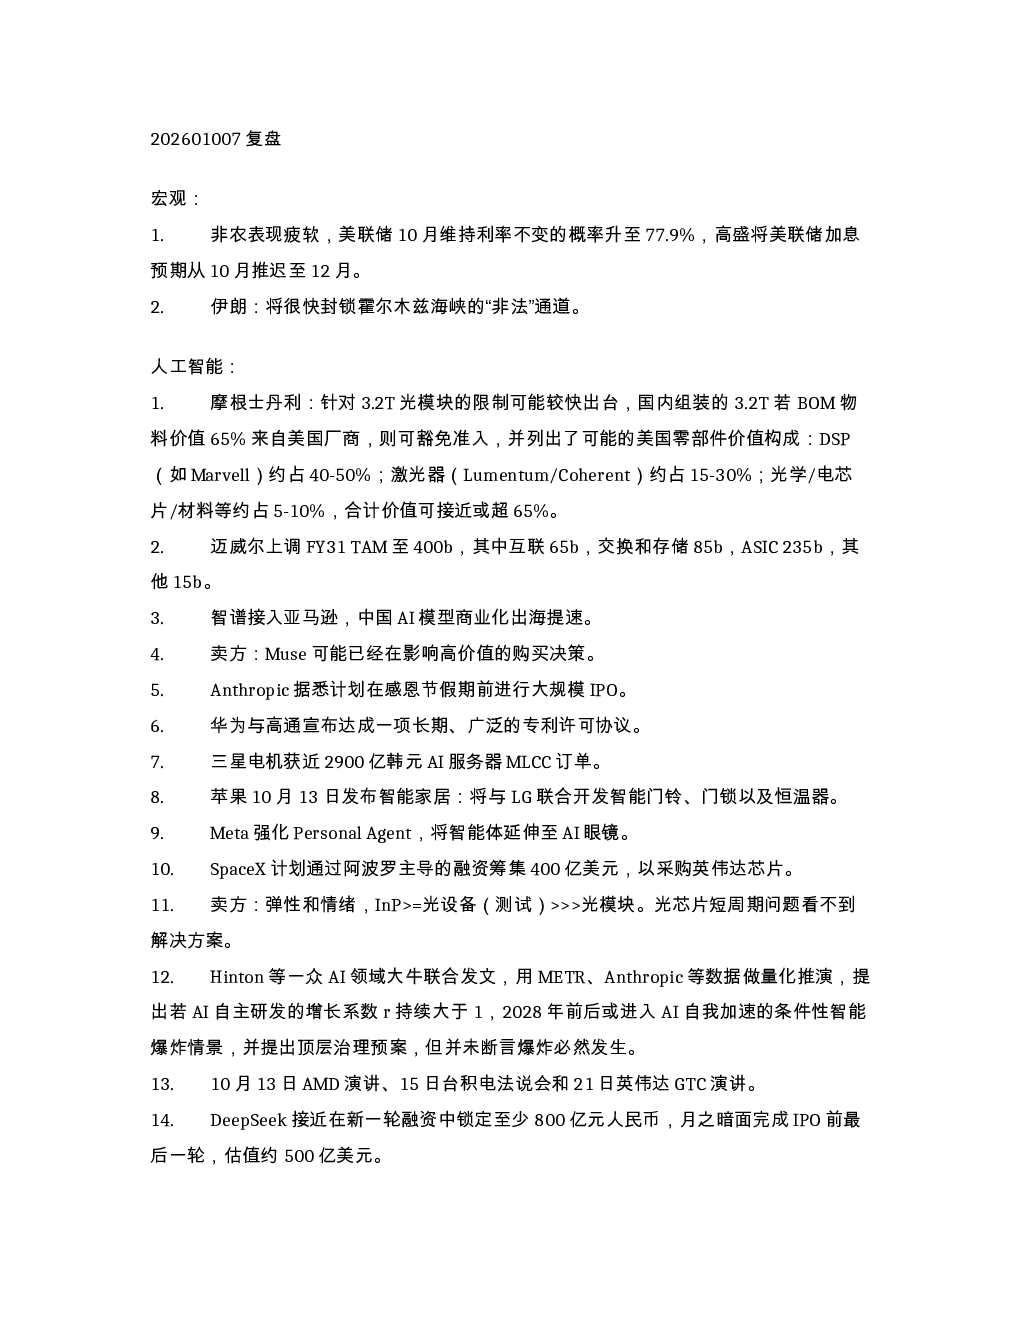
这份研报复盘了宏观、人工智能、半导体、医药、卫星等多个领域的最新动态。宏观方面关注美联储利率政策变化;人工智能领域分析了光模块限制、AI商业化出海、相关企业融资及新技术进展;半导体方面探讨了DRAM价格、产能扩张及晶圆价格趋势;医药领域报道了诺贝尔奖成果及企业并购交易;卫星方面提及FAA新规。报告还包含市场相关分析,如美债利率对股市的影响,以及策略观察,涉及节后市场预期、行业领涨板块及题材轮动情况。
人工智能领域的主要发展趋势是什么?
人工智能领域近期呈现多方面发展趋势。摩根士丹利预测光模块限制可能出台,但国内组装企业若BOM物料主要来自美国可获豁免。AI商业化加速,如智谱接入亚马逊加速出海。Muse、Anthropic等企业计划IPO,华为与高通达成专利许可,三星电机获AI服务器MLCC大订单。苹果发布智能家居产品,Meta强化AI眼镜技术,SpaceX计划大规模采购英伟达芯片。AI领域专家预测可能进入自我加速的智能爆炸情景。此外,DeepSeek接近新一轮融资,月之暗面完成IPO前估值,电子纱布涨价,韩国JNTC开发新型玻璃基板技术,显示AI产业链活跃。
研报重点分析了哪些行业方向?
研报重点分析了人工智能、半导体、医药三个行业方向。人工智能方面,关注光模块限制、AI商业化、企业融资及新技术进展;半导体方面,分析DRAM价格、产能扩张、晶圆价格趋势及供应链动态;医药领域报道了诺贝尔奖成果及企业并购交易。此外,报告还涉及卫星领域的FAA新规,以及市场层面的美债利率影响、产业景气度判断和策略观察,包括节后市场预期、行业领涨板块及题材轮动情况。
当前市场的主要现状如何?
当前市场呈现多空因素交织的复杂状态。宏观层面,美债利率上升对道指形成压力,但科技板块盈利预期波动可部分抵消影响。产业景气见顶后,市场高位震荡或小幅降速,但股价表现仍相对稳健。策略观察显示,节前最后交易日成交额放大,但节后指数预期不高,可期待跌出修复的交易性机会。展望明年,市场不确定性高,需等待改变预期的因子出现。医药、美容护理、食品饮料领涨,AI制药假期后回调但趋势未坏,美科技强盈利驱动,国内科技需寻找结构性行情。
研报提示了哪些风险因素?
研报提示的风险因素主要集中在宏观经济与政策层面。宏观方面,美联储利率政策的不确定性对市场情绪产生影响;政策层面,光模块限制等可能带来的供应链风险需关注。市场层面,美债利率上升对股市的冲击不容忽视,科技板块盈利预期波动可能引发股价调整。此外,产业景气见顶后的高位震荡或小幅降速,以及明年市场的高度不确定性,都是投资者需关注的风险点。具体到行业,AI新技术受三季报支撑回调,地产因国庆数据被狂拉,这些题材轮动也蕴含一定的波动风险。