猜你想问
这份研报主要分析了哪些内容?
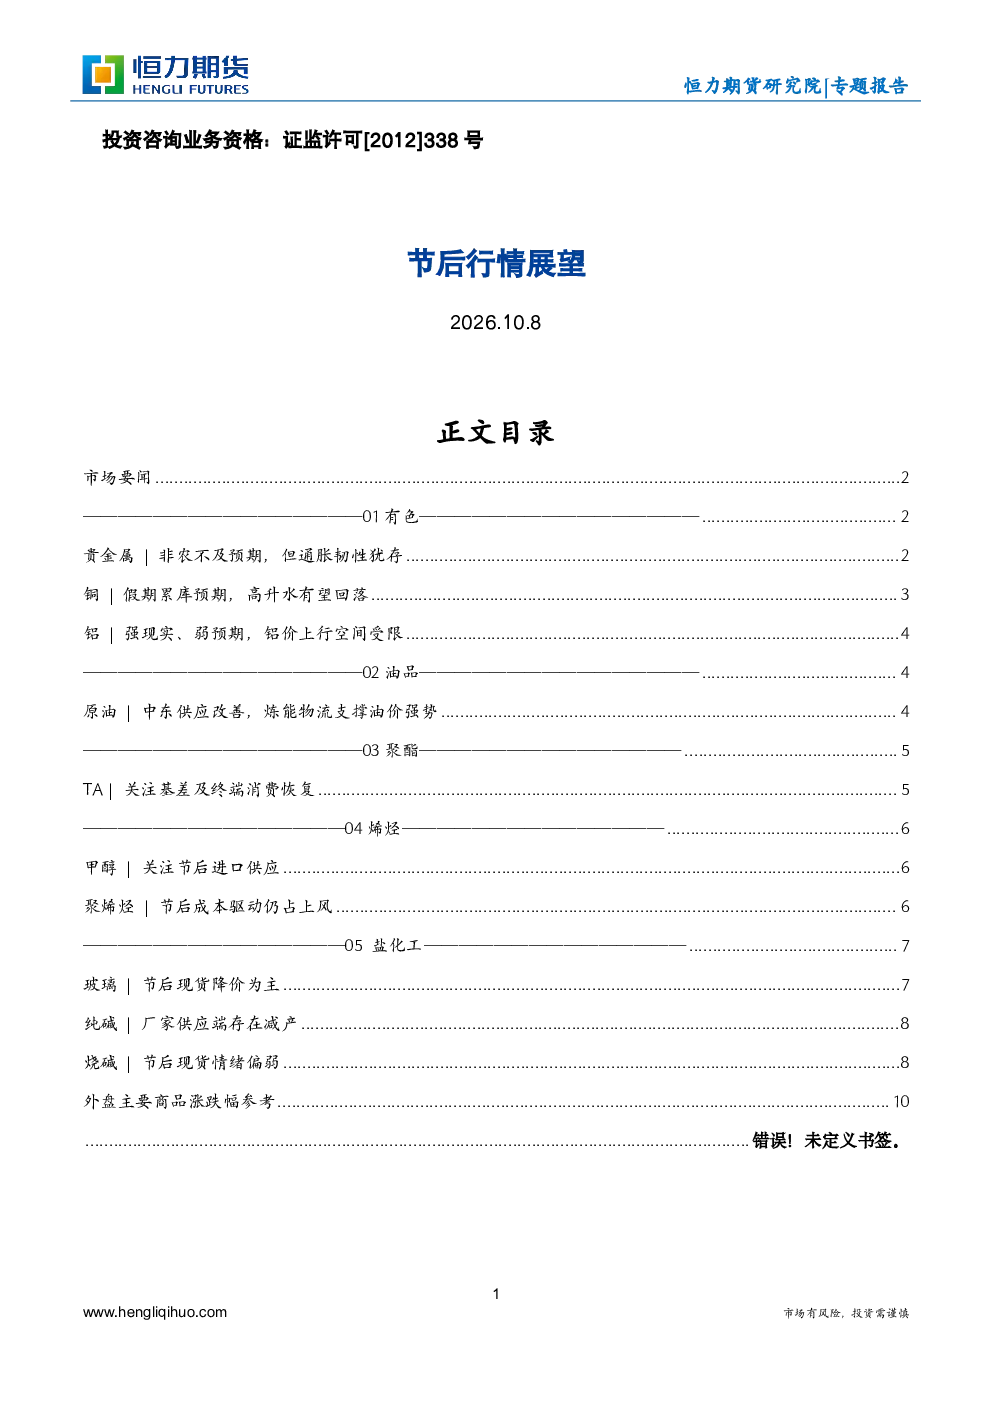
本研报主要分析了节后市场行情展望,涵盖国际国内要闻、有色金属(贵金属铜铝)、油品(原油)、聚酯(TA)、烯烃(甲醇聚烯烃)以及盐化工(玻璃纯碱烧碱)等行业的最新动态和趋势。通过对各行业供需关系、成本驱动、库存变化及市场情绪的综合分析,为投资者提供全面的行业视角和潜在风险提示。
有色金属行业未来发展趋势如何?
有色金属行业发展趋势需关注供需平衡和宏观环境变化。贵金属方面,受美元高位和通胀韧性影响,易跌难涨;铜市因假期累库预期和下游需求疲软,价格或承压;铝市虽旺季需求走弱,但库存低位提供一定支撑。整体来看,有色金属价格波动将受国际局势、美元走势及产业供需变化共同影响。
油品市场当前重点分析方向是什么?
油品市场当前重点分析原油供需格局。中东供应改善与炼能物流支撑推动油价强势,但地缘风险和供应瓶颈形成价格托底。需持续关注中东地缘政治动态、全球炼油产能利用率及原油库存变化,这些因素将共同决定油品市场的短期价格走势。
当前市场整体状况如何判断?
当前市场整体状况呈现多空交织态势。国际方面,美国非农数据不及预期缓解美联储加息预期,但中东局势加剧风险;国内方面,央行增持黄金显示对冲需求,但外汇储备规模下降反映资本流动压力。各行业内部,供需关系、库存水平及成本支撑呈现分化,投资者需结合具体行业分析市场表现。
研报提示了哪些相关风险?
研报提示的主要风险包括:国际地缘政治冲突加剧可能引发油价和金属价格剧烈波动;美元走势不确定性影响贵金属和以美元计价的商品价格;国内经济复苏不及预期可能导致大宗商品需求疲软;各行业库存水平变化可能引发价格快速调整;政策变动如关税、环保要求等也可能对相关行业产生短期冲击。投资者需密切关注这些风险因素变化。
你可能感兴趣
节后能化行情展望
恒力期货2025-05-05
春节假期外盘行情点评及节后展望20250204
未知机构2025-02-04
【重磅发布】春节假期行情回顾与节后展望
中粮期货2026-02-24
2026年3月份沥青期货行情策略展望:节后需求有待兑现,跟随成本波动为主
海证期货2026-02-27
【势赢交易】2024国庆节后行情展望
中粮期货2024-09-30
周度例会 | 国庆假期大宗商品行情变化及节后投资展望
新湖期货2024-10-08
假日期间风险提示及节后行情展望
国海良时2013-04-07
春节期间及节后首日行情回顾和展望
信达期货2011-02-10
2025年2月份沥青期货行情策略展望:沥青需求季节性低位,关注节后复工复产
海证期货2025-01-24
节后行情展望
恒力期货2026-06-22