猜你想问
儒鸿第三季度营收增长10%是否符合预期?
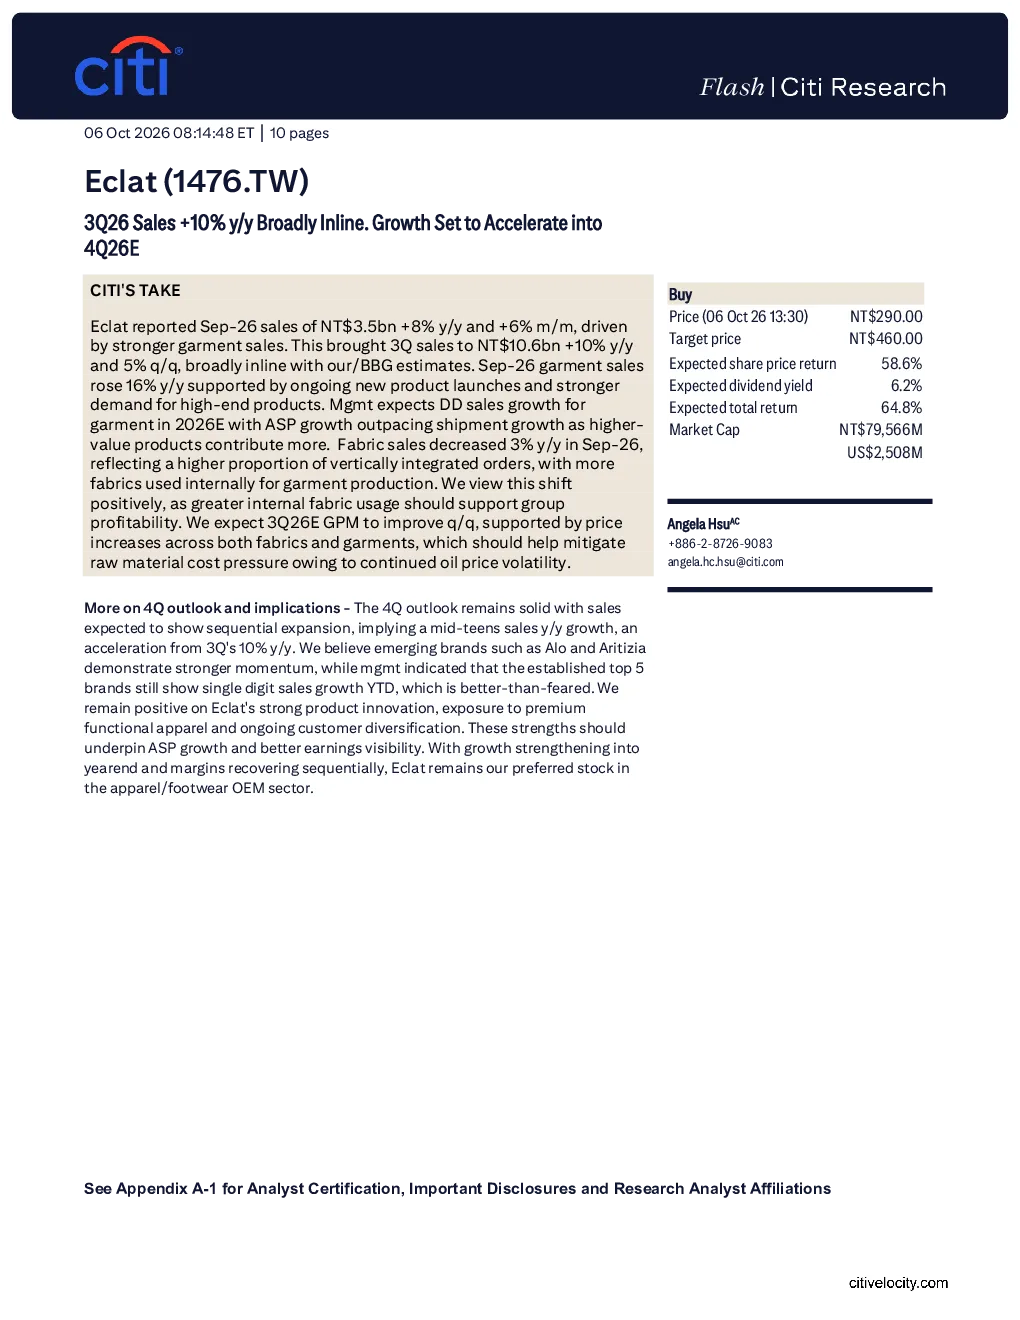
儒鸿2026年第三季度销售额同比增长10%,达到105亿元人民币,基本符合市场预期。增长主要得益于服装销售,同比增长16%。公司管理层预计2026年服装销售额将持续增长,高价值产品贡献更大,ASP增长将超过出货量增长。同时,面料销售额同比下降3%,反映了更多面料用于内部服装生产,这一转变有助于提高盈利能力。预计3Q26E毛利率将环比改善,支持面料和服装价格上涨,缓解原材料成本压力。
服装行业未来发展趋势如何?
从研报来看,服装行业未来发展趋势显示,高端功能性服装和持续的产品创新是关键驱动力。公司新兴品牌Alo和Aritizia表现出更强势头,而核心品牌销售增长仍为个位数,显示市场对细分高端产品的需求。此外,公司持续的客户多元化策略也增强市场竞争力。行业整体面临油价波动等原材料成本压力,但通过内部面料使用等策略可部分缓解。
研报主要分析了哪些方面?
研报主要分析了儒鸿第三季度业绩表现及第四季度增长预期。核心内容包括:1)第三季度营收增长10%符合预期,主要来自服装销售;2)面料销售额下降但有助于提升盈利能力;3)新兴品牌表现亮眼,核心品牌增长稳健;4)产品创新和高端功能性是未来增长点;5)预计第四季度同比增速将进入中 teens。研报还提及公司面临原材料成本和宏观环境等挑战。
当前服装市场状况如何?
当前服装市场状况显示,高端化和创新化是主要特征。儒鸿的业绩表现反映市场对高端功能性服装的需求持续存在,公司通过产品创新和品牌多元化应对市场变化。新兴品牌Alo和Aritizia的增长势头表明市场对差异化产品的偏好。同时,行业面临原材料成本波动等挑战,但公司通过内部面料使用等策略增强韧性。整体来看,市场呈现结构性分化,高端产品表现更优。
研报提示哪些风险?
研报提示的主要风险包括:1)关税紧张局势加剧可能影响供应链成本;2)消费者支出保守可能抑制服装销售;3)印尼产能扩张放缓可能限制供应能力;4)品牌客户订单前景疲软影响业绩;5)宏观环境疲软可能带来不确定性。此外,油价波动持续存在,原材料成本压力仍是行业需关注的问题。这些因素可能影响公司未来业绩表现和盈利能力。