猜你想问
这份研报主要讲了什么内容?
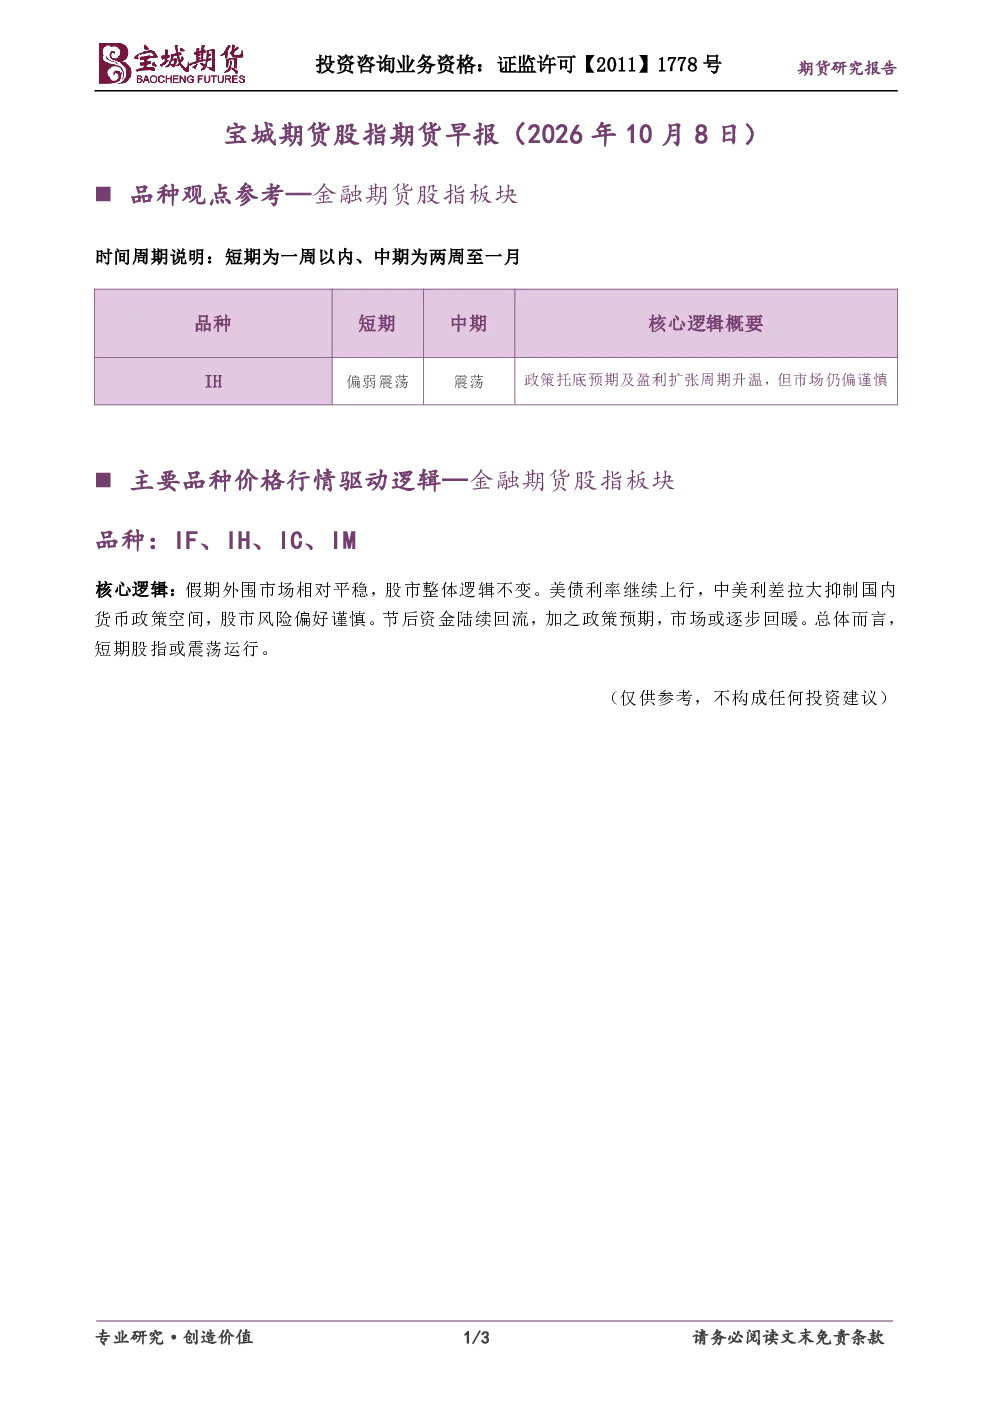
这份研报主要分析了金融期货股指板块,包括IF、IH、IC、IM等主要品种的价格行情驱动逻辑。报告指出,假期外围市场相对平稳,股市整体逻辑不变。美债利率继续上行,中美利差拉大抑制国内货币政策空间,股市风险偏好谨慎。节后资金陆续回流,加之政策预期,市场或逐步回暖。总体而言,短期股指或震荡运行。报告内容仅供参考,不构成投资建议。
金融期货股指板块未来发展趋势如何?
金融期货股指板块未来发展趋势需关注宏观经济和政策面变化。当前美债利率上行导致中美利差扩大,可能影响国内货币政策空间,使股市风险偏好保持谨慎。节后资金回流和政策预期可能推动市场逐步回暖,但短期来看,股指可能呈现震荡运行态势。投资者需持续关注外围市场动态和国内政策走向,结合自身风险承受能力进行投资决策。报告内容仅供参考,不构成投资建议。
研报重点分析了哪些方面?
研报重点分析了金融期货股指板块的核心品种IF、IH、IC、IM的价格行情驱动逻辑。报告从宏观经济背景、中美利差、资金流向和政策预期等多个维度进行了深入探讨。报告指出,美债利率上行和中美利差扩大是当前影响股市风险偏好的主要因素,而节后资金回流和政策预期可能为市场带来回暖动力。总体来看,短期股指或震荡运行。报告内容仅供参考,不构成投资建议。
当前市场现状如何判断?
当前市场现状表现为股市整体逻辑不变,风险偏好谨慎。美债利率继续上行导致中美利差扩大,抑制了国内货币政策空间,使市场情绪较为谨慎。尽管节后资金有望回流,政策预期也或推动市场回暖,但短期内股指可能仍将呈现震荡运行态势。投资者需关注宏观经济和政策面变化,结合自身风险承受能力进行投资决策。报告内容仅供参考,不构成投资建议。
研报有哪些风险提示?
研报提示投资者需注意,报告内容仅反映宝城期货在报告发布当日的判断,可能存在时效性问题。报告所载内容及观点客观公正,但不担保其内容的准确性或完整性。客户不应单纯依靠本报告而取代个人的独立判断。宝城期货不对因客户使用本报告而导致的损失负任何责任。建议客户独自进行投资判断,本报告不构成投资、法律、会计或税务建议。报告内容仅供参考,不构成投资建议。