烧碱市场分析
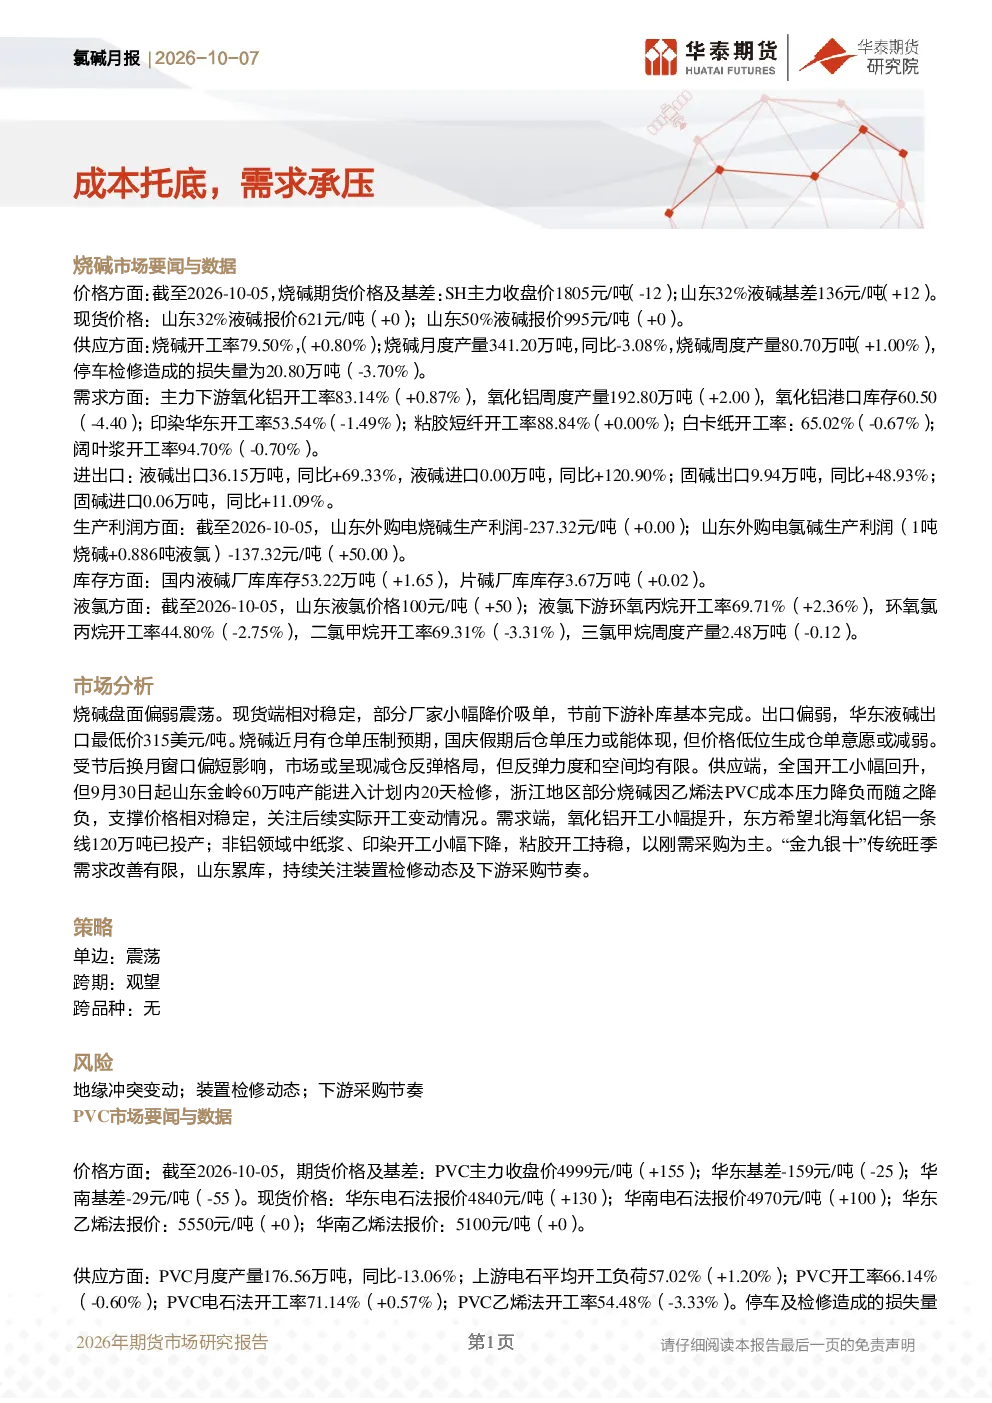
价格方面:截至2026-10-05,烧碱期货价格1805元/吨,山东32%液碱报价621元/吨,50%液碱报价995元/吨。山东32%液碱基差136元/吨,50%液碱基差为负。
供应方面:烧碱开工率79.50%,月度产量341.20万吨,同比-3.08%,周度产量80.70万吨,停车检修损失量20.80万吨。
需求方面:氧化铝开工率83.14%,月度产量192.80万吨,港口库存60.50万吨。印染华东开工率53.54%,粘胶短纤开工率88.84%,白卡纸开工率65.02%,阔叶浆开工率94.70%。
进出口:液碱出口36.15万吨,同比+69.33%,进口0.00万吨。固碱出口9.94万吨,同比+48.93%,进口0.06万吨。
生产利润方面:山东外购电烧碱生产利润-237.32元/吨,外购电氯碱生产利润-137.32元/吨。
库存方面:国内液碱厂库库存53.22万吨,片碱厂库库存3.67万吨。
液氯方面:山东液氯价格100元/吨,环氧丙烷开工率69.71%,环氧氯丙烷开工率44.80%,二氯甲烷开工率69.31%,三氯甲烷周度产量2.48万吨。
市场分析:烧碱盘面偏弱震荡,现货相对稳定,部分厂家小幅降价吸单。出口偏弱,华东液碱出口最低价315美元/吨。近月有仓单压制预期,国庆假期后仓单压力或能体现,但价格低位生成仓单意愿或减弱。供应端,全国开工小幅回升,但山东金岭60万吨产能进入检修,浙江部分烧碱降负,支撑价格相对稳定。需求端,氧化铝开工小幅提升,非铝领域中纸浆、印染开工小幅下降,粘胶开工持稳,以刚需采购为主。“金九银十”传统旺季需求改善有限,山东累库,持续关注装置检修动态及下游采购节奏。
策略:单边震荡,跨期观望,跨品种无。
风险:地缘冲突变动,装置检修动态,下游采购节奏。
PVC市场分析
价格方面:截至2026-10-05,PVC主力收盘价4999元/吨,华东基差-159元/吨,华南基差-29元/吨。华东电石法报价4840元/吨,华南电石法报价4970元/吨,华东乙烯法报价5550元/吨,华南乙烯法报价5100元/吨。
供应方面:PVC月度产量176.56万吨,同比-13.06%,上游电石平均开工负荷57.02%,PVC开工率66.14%,电石法开工率71.14%,乙烯法开工率54.48%,停车及检修损失量20.47万吨。
需求方面:PVC下游综合开工率40.22%,管材开工率34.92%,型材开工率41.09%,薄膜开工率44.64%。生产企业预售量72.99万吨。
进出口:PVC出口28.00万吨,同比-19.18%,进口0.40万吨。
生产利润方面:PVC电石法单品种生产毛利-866.00元/吨,乙烯法单品种生产毛利-827.00元/吨,山东氯碱综合利润-843.22元/吨,西北氯碱综合利润-181.42元/吨,PVC出口利润-27.94美元/吨。
库存方面:PVC厂内库存22.87万吨,社会库存40.12万吨。
市场分析:国庆节前盘面受成本支撑,PVC开工持续下行,地产政策释放利好情绪,盘面减仓上行。当前成本端电石主产区受有序用电缓解,供应增加,假期期间受物流管控影响,价格下跌;乙烯法因乙烯原料高位而成本偏强,乙烯法企业开工或有进一步下降趋势。整体来看,PVC上游开工受制于利润压力下滑,关注实际利润修复情况。“金九银十”传统旺季实际需求改善有限,下跌成交好转,社会库存虽延续去化但绝对水平仍处高位,节后有季节性累库预期,压制价格上方空间;政策传导至现货需求仍需时日,实际拉动有限。出口签单维持中性水平。当前成本支撑带来的检修意愿仍在,重点关注成本支撑、下游采购节奏及装置检修计划。
策略:宽幅震荡,区间操作,跨期观望,跨品种无。
风险:地缘冲突变动,上游成本变化,国内宏观政策扰动,装置检修动态。