猜你想问
这份研报的核心内容是什么?
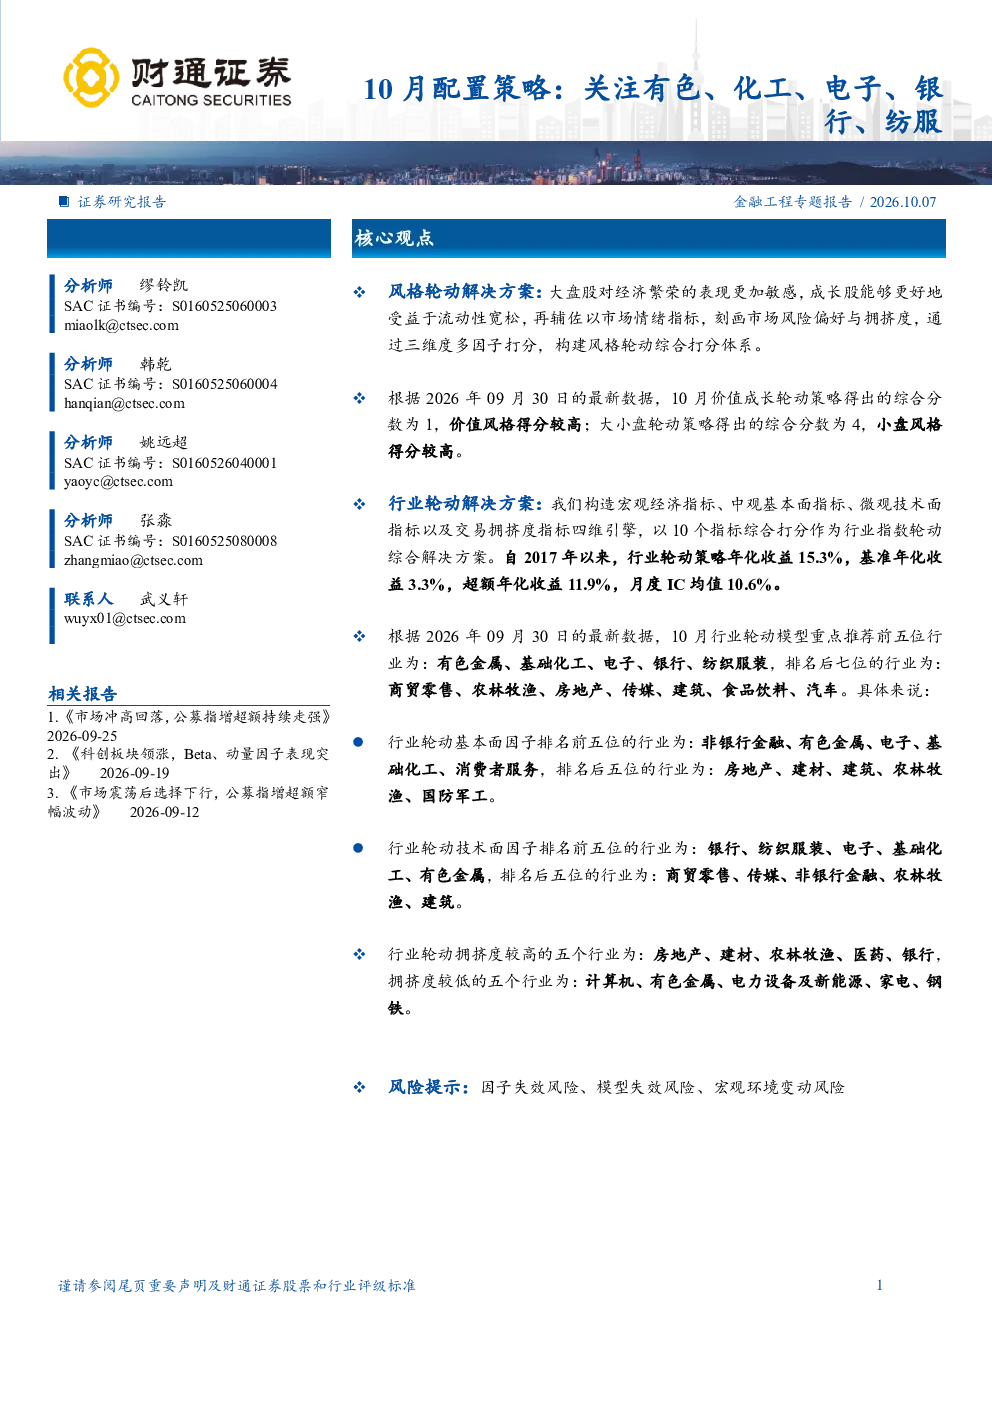
这份研报提出了一个风格轮动解决方案,通过大盘股、成长股和市场情绪指标构建三维度多因子打分体系。同时,报告还介绍了基于宏观经济、基本面、技术面和拥挤度四维引擎的行业轮动观点,并提供了最新数据下的行业排名和综合推荐。历史数据显示,自2017年以来,该策略年化收益15.3%,超额年化收益11.9%。
研报对有色金属行业的发展趋势有何分析?
研报通过四维引擎对有色金属行业进行了综合分析,最新数据显示,有色金属在基本面因子和技术面因子排名中均居前列,表明其基本面表现和技术面状态良好。综合推荐中,有色金属位列前五位,显示其具有较强的配置价值。报告还建议关注经济增长和流动性改善对大金融和中游制造板块的配置机会。
报告重点分析了哪些方向?
报告重点分析了风格轮动和行业轮动两个方向。风格轮动方面,通过大盘股、成长股和市场情绪指标构建打分体系;行业轮动方面,则基于宏观经济、中观基本面、微观技术面和交易拥挤度四个维度进行综合打分,并对各行业进行排名和推荐。报告还提供了历史表现数据,证明其策略的有效性。
当前市场现状如何?
根据研报最新数据(2026.09.30),经济增长呈现二阶向好趋势,流动性也呈现二阶改善,这为大金融和中游制造板块提供了配置机会。在行业层面,有色金属、基础化工、电子、银行和纺织服装位列综合推荐前五位,而商贸零售、农林牧渔、房地产、传媒和建筑则位列后七位。这些数据反映了当前市场的行业轮动特征。
研报提示了哪些风险?
研报提示了因子失效风险、模型失效风险和宏观环境变动风险。因子失效风险指的是所使用的因子可能无法持续有效;模型失效风险指的是模型可能无法适应市场变化;宏观环境变动风险指的是宏观经济环境的突然变化可能对投资策略产生影响。投资者在参考这份研报时需注意这些潜在风险。
你可能感兴趣
主动量化策略周报:CANSLIM行业轮动策略10月配置建议:关注钢铁、基础化工、电力设备、银行和电子等行业
基础化工国信证券2025-10-08
9月配置策略:关注电子、化工、有色、非银
财通证券2026-09-02
华宝指数产品配置月报202410:10月建议关注华宝银行ETF、电子ETF、食品ETF等产品
华西证券2024-10-14
华宝指数产品配置月报202409:9月建议关注华宝银行ETF、电子ETF、有色龙头ETF等产品
华西证券2024-09-06
4月配置:关注有色、电子、军工、机械、化工
有色金属财通证券2026-04-02
纺织服装12月投资策略:10月服装社零同比增长6% 11月越南中国纺服出口持续承压
纺织服装国信证券2025-12-12
纺织服装10月投资策略9月越南纺服出口同比转正,羊毛价格上涨显著
纺织服装国信证券2025-10-10
23Q2轻工纺服基金持仓分析:配置环比基本持平,关注制造及消费拐点
轻工制造华安证券2023-07-24
纺织服装行业周报:纺服&零售周报,对等关税超预期,关注内需的配置机会
纺织服装太平洋证券2025-04-06