猜你想问
这份纯碱早报的核心内容是什么?
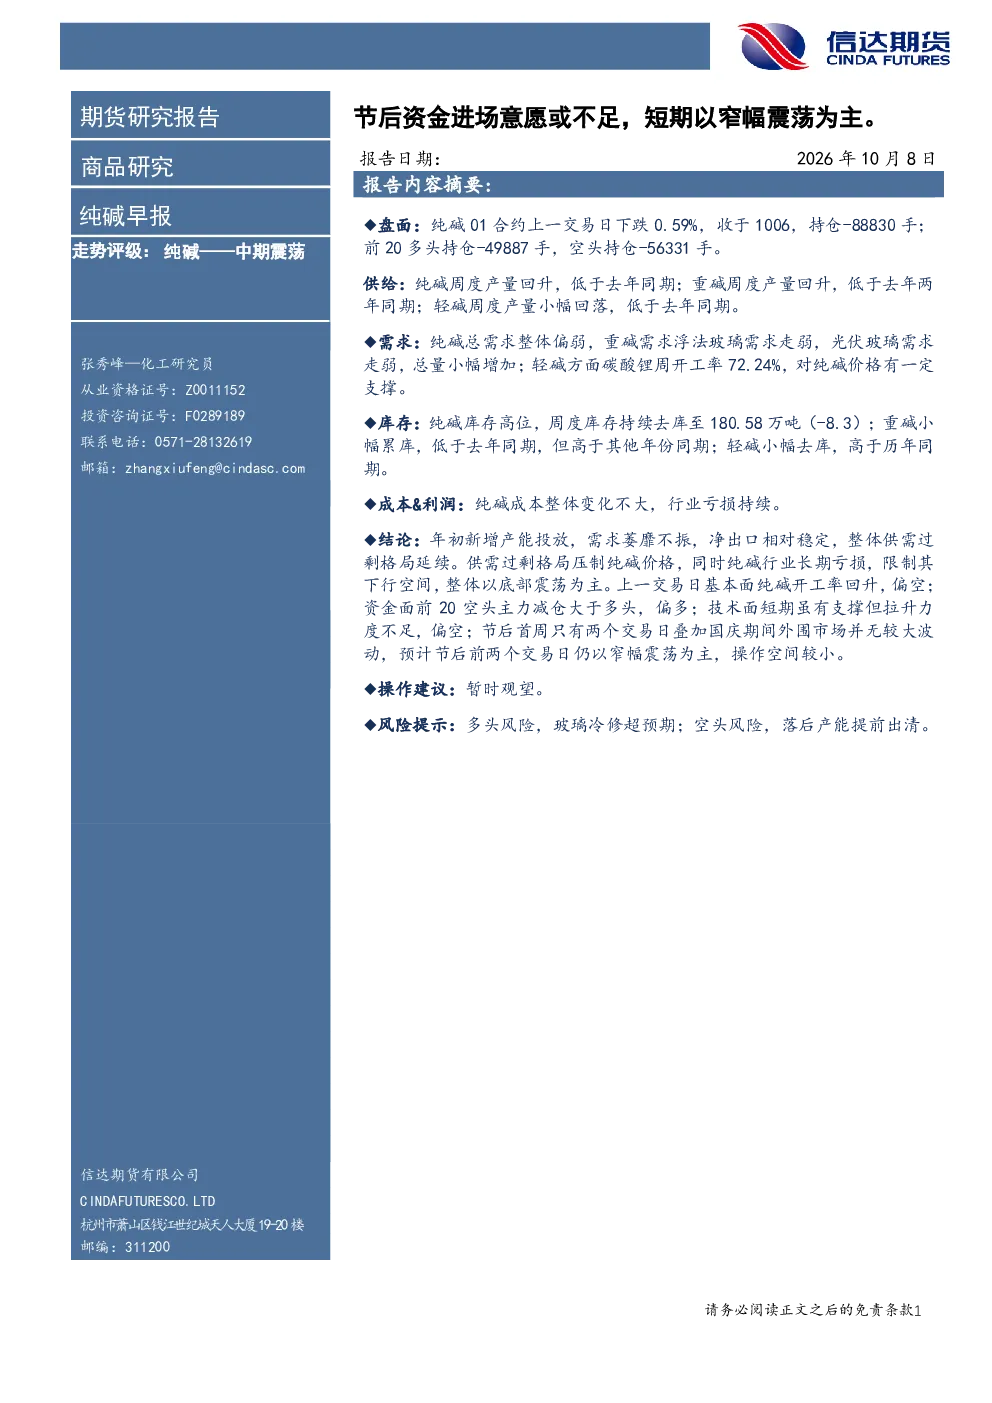
这份纯碱早报指出节后资金进场意愿可能不足,短期市场以窄幅震荡为主。报告分析了纯碱的中期震荡走势,指出供给端周度产量回升但低于去年同期,需求端整体偏弱,重碱需求走弱而轻碱受碳酸锂开工率支撑。库存方面,纯碱库存高位但持续去库,重碱和轻碱库存变化各有特点。成本与利润端,纯碱成本变化不大但行业持续亏损。结论是供需过剩格局延续,基本面偏空但资金面偏多,技术面偏空,整体以底部震荡为主,操作建议暂时观望。
纯碱行业的发展趋势如何?
纯碱行业面临年初新增产能投放的压力,同时需求端表现萎靡不振,净出口相对稳定,导致整体供需过剩格局延续。这种格局压制纯碱价格,而行业长期亏损也限制了其下行空间。从供给看,纯碱、重碱、轻碱产量均有不同程度变化,但均低于去年同期水平。需求方面,总需求偏弱,重碱需求(浮法玻璃、光伏玻璃)走弱,轻碱受碳酸锂开工率有一定支撑。库存端,纯碱库存高位但持续去库,重碱和轻碱库存变化复杂。成本端,纯碱成本变化不大,行业亏损持续。综合来看,纯碱行业短期内仍将受供需过剩影响,价格以底部震荡为主。
报告重点分析了哪些方向?
报告重点分析了纯碱的供需关系、库存变化、成本利润以及市场走势。在供给端,报告指出纯碱、重碱、轻碱产量均有所回升,但低于去年同期水平,显示产能压力仍在。需求端,总需求整体偏弱,重碱需求(浮法玻璃、光伏玻璃)走弱,轻碱受碳酸锂开工率有一定支撑。库存方面,纯碱库存高位但持续去库,重碱小幅累库,轻碱小幅去库,库存变化呈现分化态势。成本与利润端,纯碱成本变化不大,行业持续亏损。市场走势方面,报告认为供需过剩格局压制价格,基本面偏空,资金面偏多,技术面偏空,整体以底部震荡为主。
当前纯碱市场的现状如何判断?
当前纯碱市场处于供需过剩的格局,这是影响价格的主要因素。供给端,年初新增产能投放叠加产量回升,但低于去年同期水平,显示产能压力仍在。需求端,总需求整体偏弱,重碱需求(浮法玻璃、光伏玻璃)走弱,轻碱受碳酸锂开工率有一定支撑,但支撑力度有限。库存方面,纯碱库存高位但持续去库,重碱小幅累库,轻碱小幅去库,库存变化呈现分化态势。成本与利润端,纯碱成本变化不大,行业持续亏损。综合来看,纯碱市场基本面偏空,价格承压,短期内仍将受供需过剩影响,价格以底部震荡为主。
这份研报提到了哪些风险提示?
这份研报提示了纯碱市场的主要风险,包括多头风险和空头风险。多头风险主要来自玻璃冷修超预期的可能性,如果玻璃行业出现较大规模的冷修,将导致对纯碱的需求减少,从而对价格形成压力。空头风险则来自落后产能提前出清的可能性,如果部分落后产能提前退出市场,可能导致供给端收缩,从而对价格形成支撑。此外,纯碱行业长期亏损也限制了其价格下行空间,这是行业面临的结构性风险。这些风险因素需要投资者密切关注,以便及时调整投资策略。