猜你想问
本周电力设备板块表现如何?
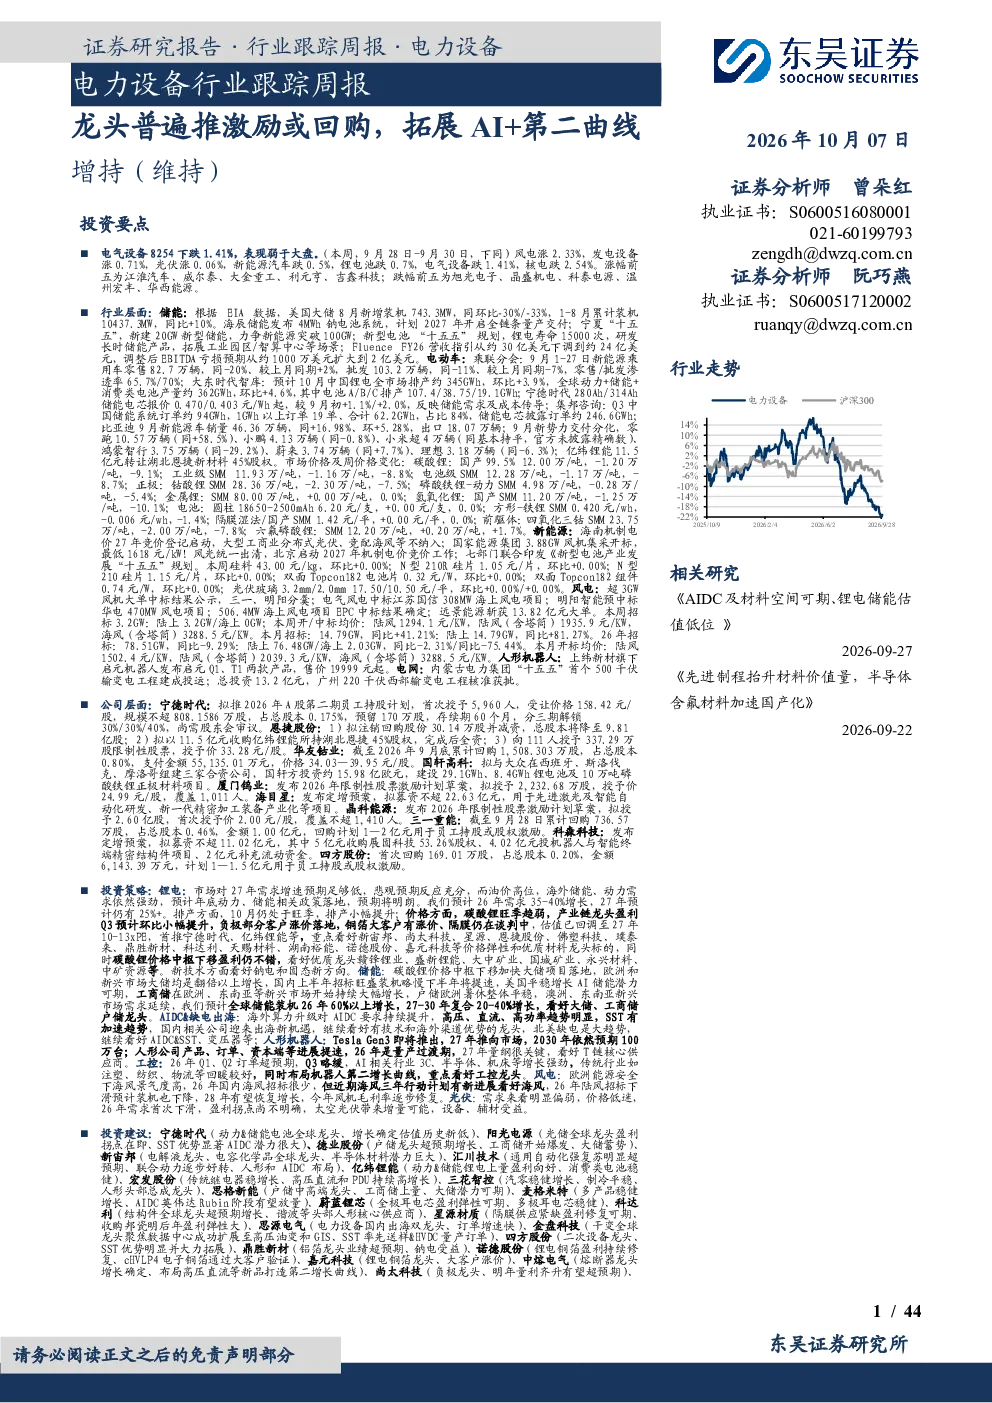
本周电力设备板块表现弱于大盘,主要受风电、光伏需求偏弱影响。储能方面,美国大储新增装机环比下降,但国内储能价格下行,碳酸锂价格中枢下移加快项目落地。电动车方面,国内销量平淡但出口强劲,9月新能源车出口同比增长近一倍。光伏方面,硅料价格稳定,大尺寸硅片和电池片价格触底反弹。风电方面,国内招标下滑但欧洲能源安全带动海风景气度高。人形机器人方面,特斯拉Gen3即将推出,看好T链核心供应商。工控方面,AI相关行业增长强劲,传统行业回暖较好。电网方面,特高压线路推进节奏加快。
储能行业未来发展趋势是什么?
储能行业未来发展趋势包括美国大储新增装机环比下降但累计同比增长,国内储能价格下行,碳酸锂价格中枢下移加快项目落地,新型电池“十五五”规划发布聚焦全链条创新发展。大储和工商储户储领域存在投资机会,北美缺电是大趋势,技术和海外渠道优势的龙头值得继续关注。
报告重点分析了哪些方向?
报告重点分析了储能、电动车、光伏、风电、人形机器人、工控、电网等方向。储能关注美国大储、国内价格、新型电池规划;电动车关注国内销量、出口、电池价格、碳酸锂;光伏关注硅料、硅片、电池片、组件、辅材;风电关注国内招标、欧洲市场、三年行动计划;人形机器人关注特斯拉Gen3、T链核心供应商;工控关注AI相关行业、传统行业回暖、机器人第二增长曲线;电网关注特高压线路、投资增长。
当前电力设备市场现状如何?
当前电力设备市场现状显示风电、光伏需求偏弱,储能价格下行,碳酸锂价格中枢下移,电动车国内销量平淡但出口强劲,光伏硅料价格稳定但需求低迷,大尺寸硅片和电池片价格触底反弹,风电国内招标下滑但欧洲市场景气度高,人形机器人特斯拉Gen3即将推出,工控AI相关行业增长强劲,电网特高压线路推进加快。
研报提示哪些投资风险?
研报提示的投资风险包括投资增速下滑,政策不及市场预期,价格竞争超市场预期。储能、电动车、光伏、风电、人形机器人、工控、电网等领域均需关注政策变化和市场竞争带来的不确定性。具体到个股需结合公司基本面和行业趋势综合判断。