猜你想问
碳酸锂价格为何节前破位下跌?
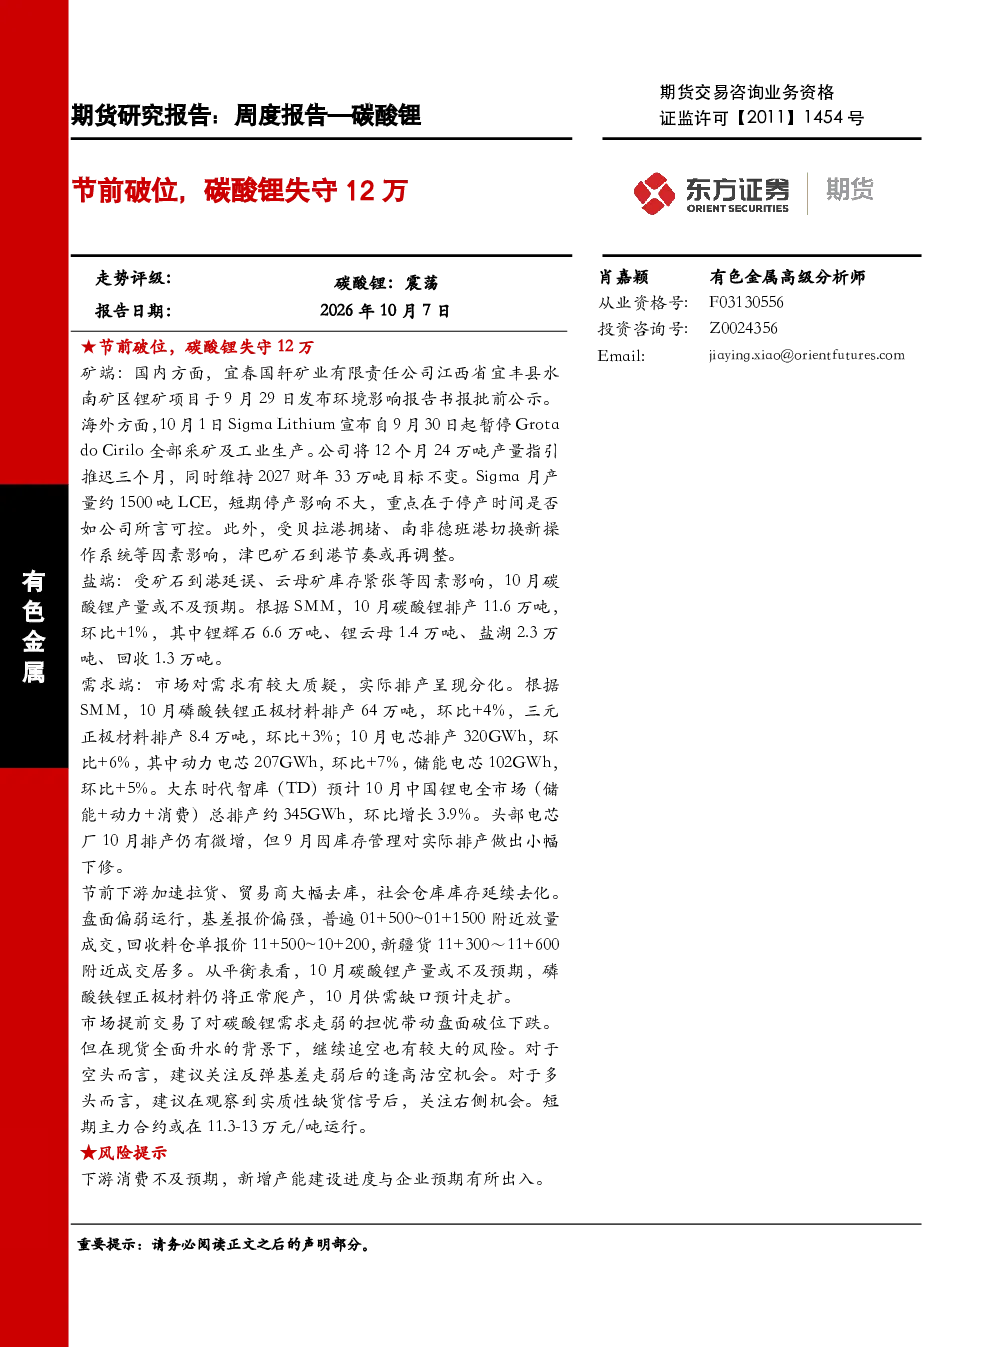
节前碳酸锂价格破位下跌主要因市场提前交易需求走弱担忧。主力合约LC2701跌破12万元关口,SMM电池级及工业级碳酸锂现货均价分别降至12.28万元/吨和11.93万元/吨。氢氧化锂价格同步下跌,SMM电池级氢氧化锂均价降至11.15万元/吨。资源端,国内枧下窝和宜春国轩矿业发布锂矿项目环评公示,海外SigmaLithium暂停GrotadoCirilo采矿及生产,产量指引推迟三个月。盐端,10月碳酸锂产量或不及预期,SMM预计排产11.6万吨,环比增长1%。需求端,10月磷酸铁锂正极材料排产64万吨(环比+4%),三元正极材料排产8.4万吨(环比+3%);电芯排产320GWh(环比+6%)。库存方面,Mysteel样本社会仓库库存周环比下降3850吨至113560吨,节前下游加速拉货,库存去化延续。盘面显示国庆节前成交缩量,基差报价偏强。供需平衡来看,10月碳酸锂产量或不及预期,磷酸铁锂正极材料正常爬产,供需缺口预计走扩。
碳酸锂行业未来发展趋势如何?
碳酸锂行业未来发展趋势显示供需缺口预计走扩。10月碳酸锂产量或不及预期,磷酸铁锂正极材料正常爬产,但需求端9月新能源汽车批发和零售同比分别下降11%和20%,储能中标均价0.6290元/Wh。资源端,国内锂矿项目环评公示,海外采矿活动暂停,产量指引推迟。盐端排产预计增长1%。库存方面,节前下游加速拉货,库存去化延续。市场观点认为,市场提前交易需求走弱担忧,但现货全面升水,追空风险较大。空头关注反弹基差走弱后的逢高沽空机会,多头关注实质性缺货信号后的右侧机会。短期主力合约预计运行在11.3-13万元/吨。
本报告重点分析了哪些方向?
本报告重点分析了碳酸锂市场供需平衡及价格走势。核心内容包括节前碳酸锂价格破位下跌,主力合约LC2701跌破12万元关口,SMM电池级及工业级碳酸锂现货均价分别降至12.28万元/吨和11.93万元/吨。资源端分析了国内锂矿项目环评公示及海外采矿活动暂停情况。盐端分析了10月碳酸锂产量或不及预期,SMM预计排产11.6万吨。需求端分析了磷酸铁锂正极材料、三元正极材料及电芯排产情况。库存端分析了Mysteel样本社会仓库库存周环比下降3850吨至113560吨。盘面分析了国庆节前成交缩量及基差报价偏强情况。市场观点认为,供需缺口预计走扩,短期主力合约预计运行在11.3-13万元/吨。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场现状表现为价格破位下跌与库存去化并存。节前主力合约LC2701跌破12万元关口,SMM电池级及工业级碳酸锂现货均价分别降至12.28万元/吨和11.93万元/吨,氢氧化锂价格同步下跌。资源端显示国内锂矿项目环评公示,海外采矿活动暂停。盐端预计10月产量或不及预期,SMM预计排产11.6万吨。需求端显示磷酸铁锂正极材料、三元正极材料及电芯排产均有所增长,但9月新能源汽车批发和零售同比分别下降11%和20%。库存方面,Mysteel样本社会仓库库存周环比下降3850吨至113560吨,节前下游加速拉货。盘面显示国庆节前成交缩量,基差报价偏强。市场观点认为,供需缺口预计走扩,短期主力合约预计运行在11.3-13万元/吨。
本报告提示了哪些风险?
本报告提示了碳酸锂行业面临的风险,主要包括下游消费不及预期和新增产能建设进度与企业预期有所出入。需求端显示9月新能源汽车批发和零售同比分别下降11%和20%,储能中标均价0.6290元/Wh,可能影响碳酸锂需求。资源端,国内锂矿项目环评公示及海外采矿活动暂停,可能影响锂矿供应。盐端预计10月产量或不及预期,SMM预计排产11.6万吨。市场观点认为,市场提前交易需求走弱担忧,但现货全面升水,追空风险较大。空头关注反弹基差走弱后的逢高沽空机会,多头关注实质性缺货信号后的右侧机会。短期主力合约预计运行在11.3-13万元/吨。