猜你想问
这份研报主要讲了什么内容?
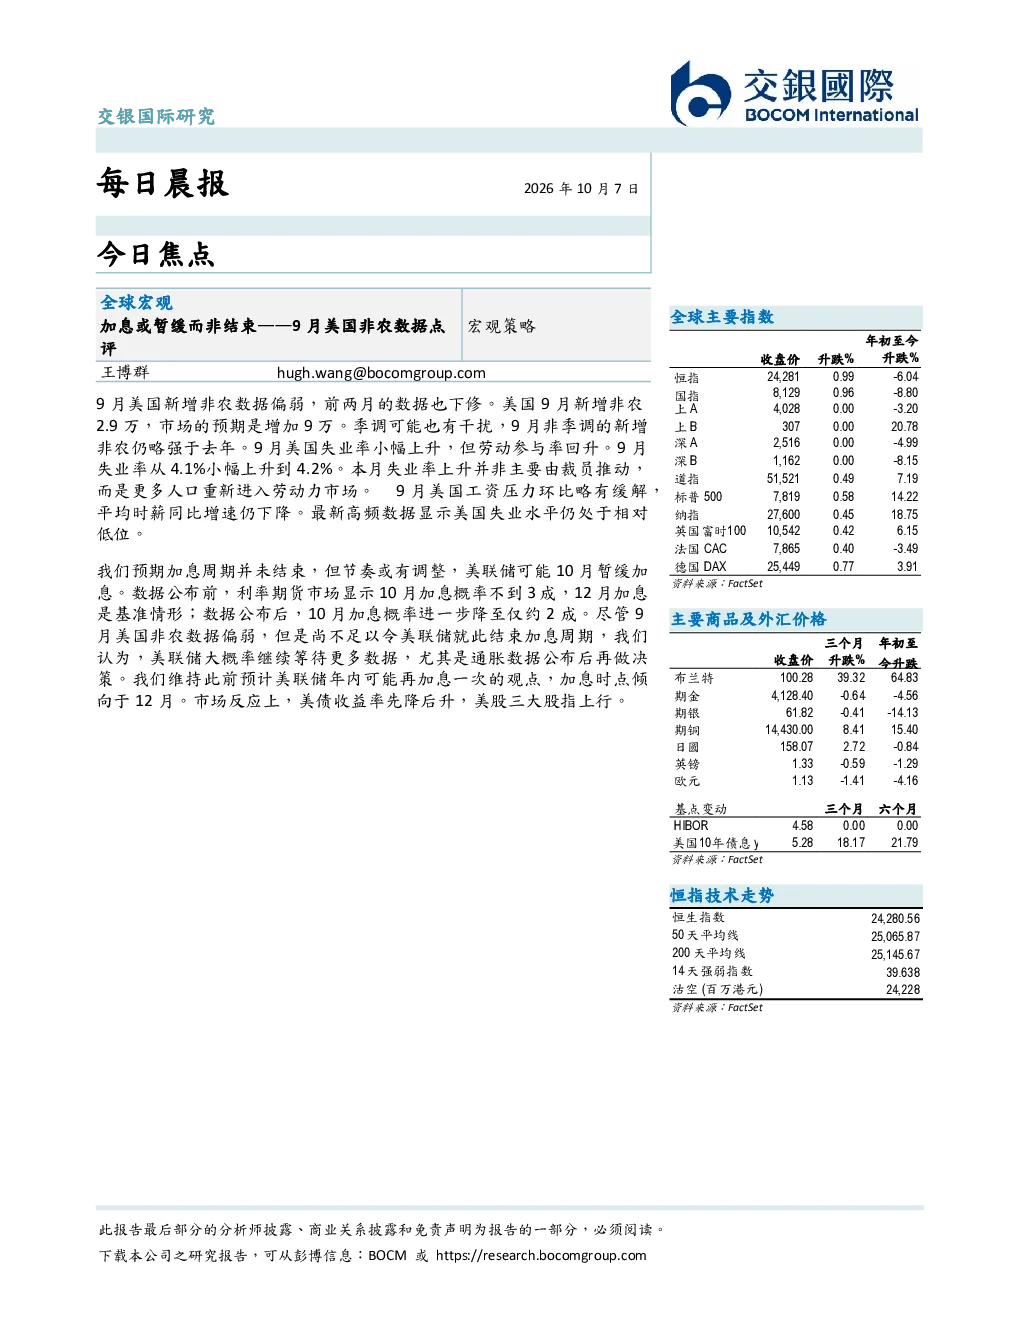
这份研报分析了美国9月非农就业数据,指出新增非农就业人数为2.9万,低于预期的9万,且前两个月数据也进行了下修。非季调数据显示就业情况仍略强于去年。同时,9月失业率从4.1%小幅上升至4.2%,主要由于更多人口重新进入劳动力市场。工资方面,9月工资环比略有缓解,但平均时薪同比增速仍下降。整体来看,美国就业市场仍处于相对低位,但劳动力市场参与度有所提高。
美国就业市场未来发展趋势如何?
美国就业市场未来发展趋势需关注多方面因素。虽然9月非农数据偏弱,但劳动力参与率的提高表明就业市场仍有韧性。工资增长放缓可能缓解通胀压力,但美联储的加息决策仍将受通胀数据影响。未来几个月,市场需关注更多就业数据,尤其是通胀走势,以判断美联储的货币政策走向。目前来看,美国就业市场仍处于相对健康的状态,但增速可能放缓。
研报重点分析了哪些方向?
研报重点分析了美国9月非农就业数据及其对美联储货币政策的影响。报告指出,尽管9月非农数据低于预期,但尚不足以改变美联储的加息周期判断。市场对10月和12月加息的概率进行了重新评估,10月加息概率从不到3成降至约2成,而12月加息仍是基准情形。报告维持美联储年内可能再加息一次的观点,加息时点倾向于12月。此外,报告还分析了美债收益率和美股的表现,指出美债收益率先降后升,美股三大股指上行。
当前市场现状如何判断?
当前市场现状显示,美国就业市场虽有所放缓,但仍保持一定韧性。9月非农数据低于预期,但失业率上升主要由于劳动力参与率提高,而非裁员推动。工资增长放缓可能缓解通胀压力,但美联储的加息决策仍将受通胀数据影响。市场对10月加息概率的预期有所下降,而12月加息仍是基准情形。美债收益率先降后升,美股三大股指上行,显示市场对经济前景仍有一定信心。
研报提示哪些风险?
研报提示的风险主要集中在美国就业市场和经济前景的不确定性。尽管9月非农数据低于预期,但劳动力参与率的提高可能表明就业市场仍有韧性。工资增长放缓可能缓解通胀压力,但美联储的加息决策仍将受通胀数据影响。市场需关注更多就业数据,尤其是通胀走势,以判断美联储的货币政策走向。此外,美债收益率和美股的表现也显示市场对经济前景仍有一定不确定性。