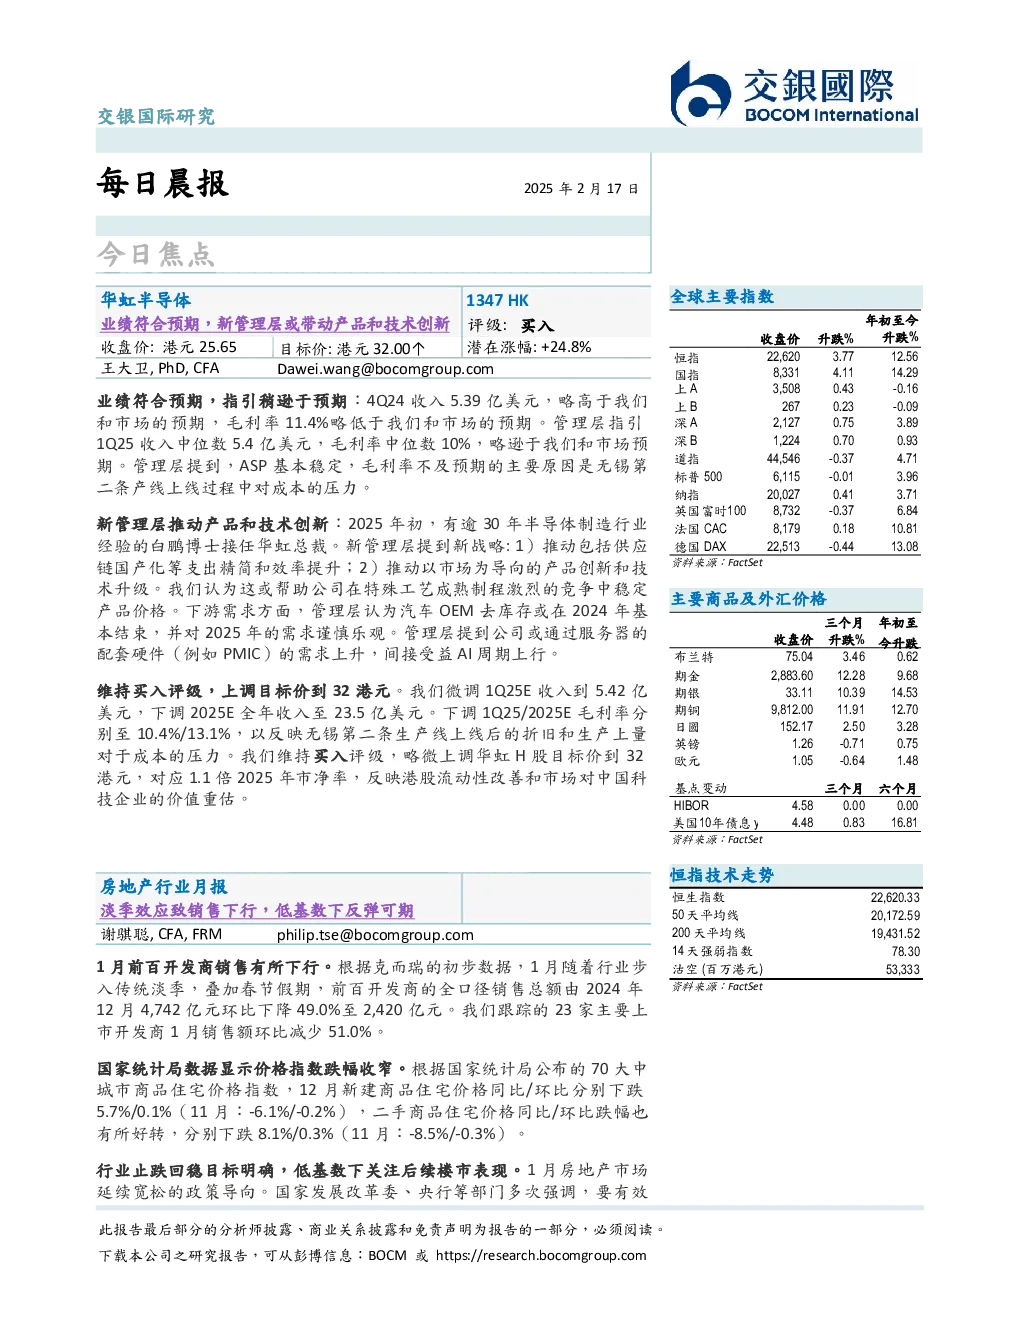
华虹半导体
- 业绩符合预期:2024年第四季度收入5.39亿美元,略高于预期;毛利率11.4%,略低于预期。
- 管理层指引:2025年第一季度收入中位数预计为5.4亿美元,毛利率中位数预计为10%,略低于预期。
- 新管理层战略:白鹏博士接任总裁,推动供应链国产化等支出精简和效率提升,以及以市场为导向的产品创新和技术升级。
- 下游需求:汽车OEM去库存可能在2024年基本结束,对2025年的需求谨慎乐观;服务器配套硬件需求上升,间接受益AI周期上行。
- 评级与目标价:维持买入评级,目标价上调至32港元,对应2025年市净率1.1倍,反映港股流动性改善和市场对中国科技企业的价值重估。
房地产行业
- 销售下行:1月前百开发商销售总额环比下降49.0%,主要受传统淡季和春节假期影响。
- 价格指数:70大中城市商品住宅价格指数同比/环比跌幅收窄,二手商品住宅价格同比/环比跌幅也有所好转。
- 政策导向:1月房地产市场延续宽松的政策导向,国家发展改革委、央行等部门强调要有效防范化解重点领域风险,推动房地产市场止跌回稳。
- 后续关注:低基数下关注节后楼市表现,随着资本市场情绪好转,一些领先的民营企业可能会借机加速其债务重组进程。
- 投资启示:中长期看好华润置地(1109 HK/买入)和越秀地产(123 HK/买入)。
经济数据
- 美国:2月19日公布新屋动工量,2月20日公布首次申领失业救济金人数,2月21日公布制造业采购经理人指数和现货住宅销售。
- 中国:2月21日公布制造业采购经理人指数和现货住宅销售。
研究报告
- 深度报告:《勇立潮头,向“新”而行》。
- 行业展望:新能源、消费、互联网、科技、汽车、医药、金融、房地产、全球宏观等行业展望报告。
- 个股报告:华虹半导体、长和实业、中电控股、中华煤气、汇丰控股、电能实业、恒生银行、恒基地产、新鸿基地产、银河娱乐、港铁公司、恒隆地产、吉利汽车、阿里健康、中信股份、比亚迪电子、万洲国际、华润啤酒、东方海外国际、康师傅控股、中石化、香港交易所、创科实业、中国海外、腾讯控股、中国联通、领展房托、华润电力、中国石油、信义玻璃、中升控股、中海油、建设银行、中国移动、龙湖集团、信义光能、中芯国际、联想集团、快手、长江基建、恒安国际、中国神华、石药集团、国药控股、华润置地、长实集团、中国生物制药、比亚迪股份、友邦保险、中国宏桥、农业银行、工商银行、极兔、中国邮储银行、小米集团、理想汽车、安踏、申洲国际、中国平安保险、蒙牛乳业、中国人保财险、李宁、舜宇光学、中国人寿、新奥能源、紫金矿业、交通银行、美团、招商银行、中国银行、京东健康、海尔智家、海底捞、京东、农夫山泉、小鹏汽车、百度、新东方教育科技、携程集团、阿里巴巴、网易。
评级定义
- 分析员个股评级:买入、中性、沽出、无评级。
- 分析员行业评级:领先、同步、落后。