猜你想问
这份研报的核心内容是什么?
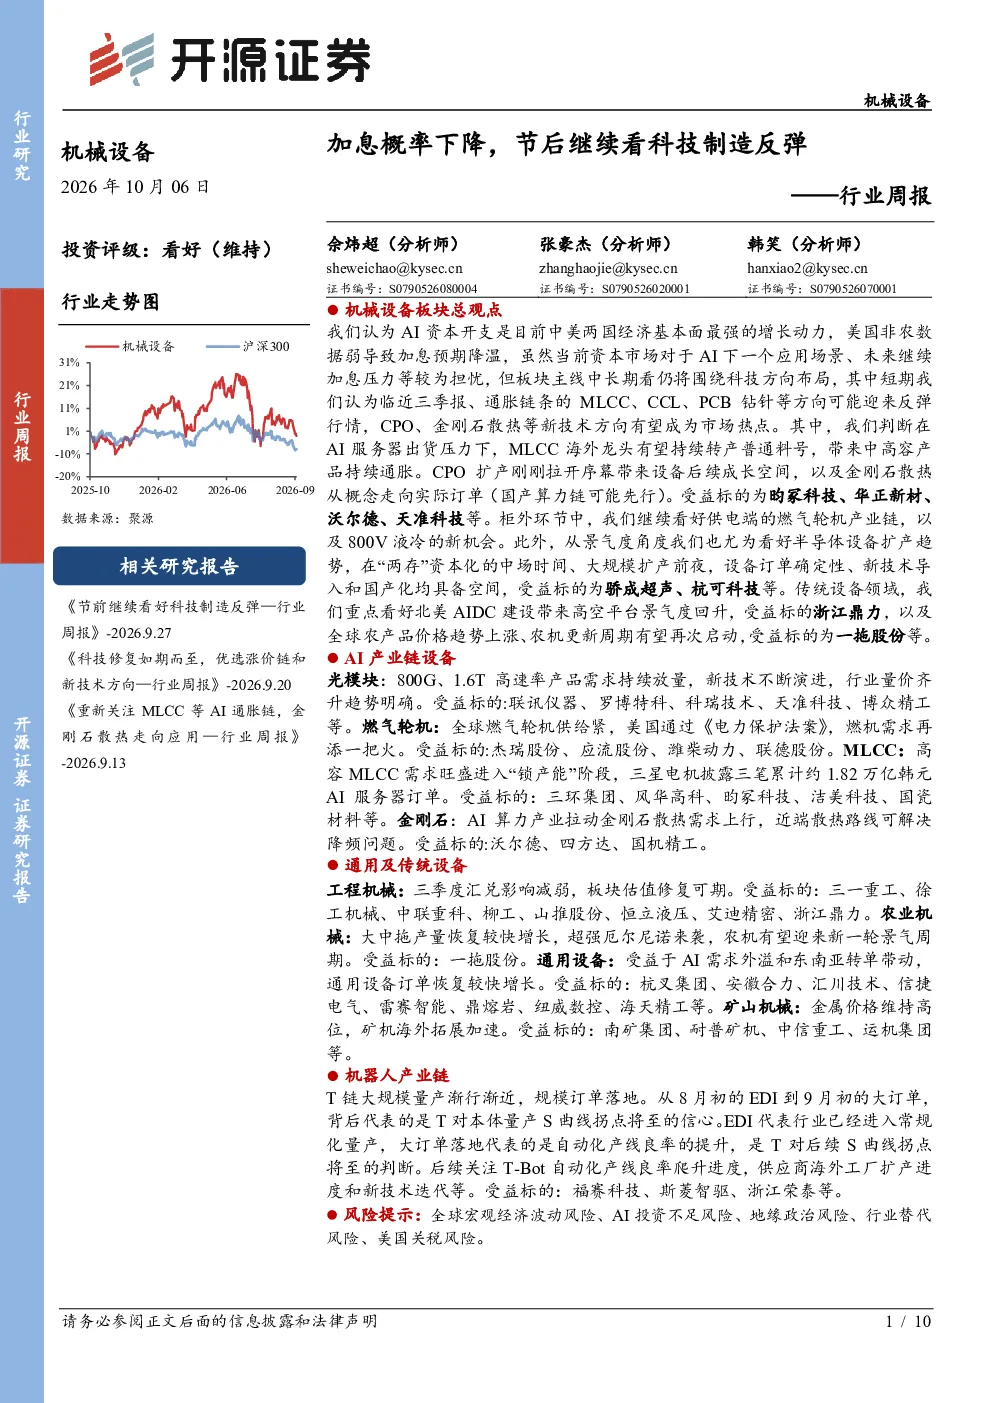
本报告指出AI资本开支是中美经济最强增长动力,中长期围绕科技方向布局。短期关注MLCC、CCL、PCB钻针等通胀链条反弹,CPO和金刚石散热等新技术方向。MLCC中高容产品价格持续上涨,CPO扩产空间大,金刚石散热国产算力链先行。此外,看好燃气轮机产业链和800V液冷,半导体设备订单确定性高,传统设备领域高空平台景气度回升,农机更新周期可能启动。
机械设备行业未来发展趋势如何?
机械设备行业未来将围绕AI产业链设备发展,光模块需求持续放量,燃气轮机供给紧张,MLCC高容需求旺盛,金刚石散热需求上行。通用及传统设备方面,工程机械板块估值修复可期,农业机械有望迎来新一轮景气周期,通用设备订单恢复较快增长,矿山机械受益于金属价格高位和海外拓展。机器人产业链方面,T链大规模量产渐行渐近,自动化产线良率提升,关注后续良率爬升、供应商海外扩产和新技术迭代。
研报重点分析了哪些方向?
研报重点分析了AI产业链设备、通用及传统设备、机器人产业链三个方向。AI产业链设备关注光模块、燃气轮机、MLCC、金刚石散热等;通用及传统设备关注工程机械、农业机械、通用设备、矿山机械等;机器人产业链关注T链量产、自动化产线良率提升等。同时,报告也分析了机械行业估值、关键数据等。
当前机械设备市场现状如何判断?
当前机械设备市场呈现AI投资强劲但存在担忧,短期通胀链条相关方向可能反弹,新技术方向如CPO和金刚石散热成为热点。机械行业估值对沪深300指数溢价,叉车销量上涨,挖掘机产量上涨,工业机器人产量大幅上涨,但固定资产投资完成额同比下跌。整体看,行业在AI驱动下发展,但需关注宏观经济波动等。
研报提示了哪些风险?
研报提示了全球宏观经济波动、AI投资不足、地缘政治、行业替代和美国关税等风险。具体到AI领域,市场对应用场景和加息压力存在担忧;到机械设备领域,需关注行业替代和技术迭代风险。此外,半导体设备虽订单确定性高,但需关注新技术导入和国产化进程中的不确定性。