猜你想问
这份研报的核心内容是什么?
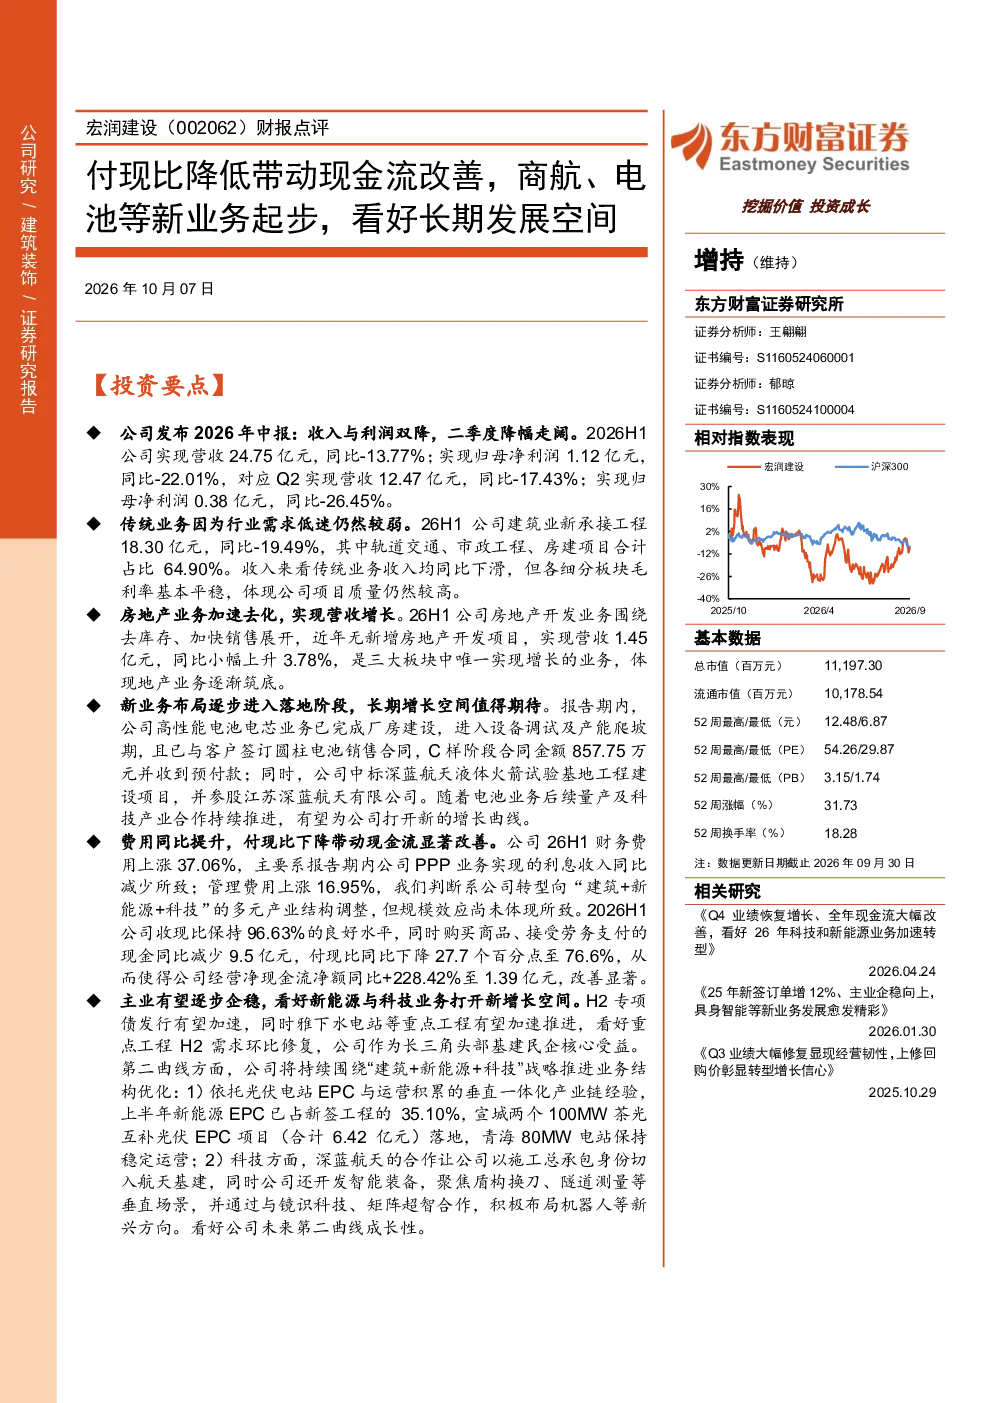
本报告点评宏润建设2026年中报,指出其付现比下降带动现金流显著改善。传统建筑业业务受行业需求低迷影响较弱,毛利率保持稳定。房地产业务加速去化实现营收增长。新业务方面,高性能电池电芯业务进入产能爬坡期,已与客户签订销售合同;中标深蓝航天液体火箭试验基地工程并参股。费用端,财务费用上涨主要因PPP业务利息收入减少,管理费用上涨反映公司向“建筑+新能源+科技”转型。经营净现金流净额同比大幅增长228.42%至1.39亿元。
报告中提到的赛道或行业发展趋势有哪些?
报告显示,公司新能源与科技业务逐步落地,电池电芯业务进入调试爬坡期,与航天基建企业深蓝航天合作开发智能装备、布局机器人等新兴方向。房地产业务加速去化体现行业筑底趋势。公司作为长三角头部基建民企,有望受益于H2专项债发行加速及雅下水电站等重点工程推进。光伏电站EPC占新签工程35.10%,宣城茶光互补项目落地,青海电站稳定运营,新能源业务占比提升。
研报重点分析了哪些方向?
报告重点分析了宏润建设传统建筑业业务韧性、房地产业务去化成效、新业务(电池电芯、航天基建、智能装备等)的落地进展及财务表现。特别关注了付现比下降如何改善现金流,以及费用端财务与管理费用的变动原因。同时,报告也分析了公司在长三角基建市场的地位,以及新能源与科技业务对公司未来增长的潜在驱动作用。
报告对当前市场现状有何判断?
报告指出,公司传统建筑业业务受行业需求低迷影响相对较小,项目质量较高,毛利率保持稳定。房地产业务通过加速去化实现营收增长,显示行业逐渐筑底。新业务方面,电池电芯和航天基建项目进入实质性进展阶段,但尚处初期。公司整体经营净现金流大幅改善,为业务转型和新项目投入提供了资金支持。长三角基建市场存在结构性机会,公司具备核心受益潜力。
研报提示了哪些风险?
报告提示的主要风险包括新业务拓展不及预期,如电池电芯业务产能爬坡、客户订单获取及航天基建项目后续进展可能存在不确定性。基建需求不及预期风险,尤其关注宏观政策变化对基建投资的影响。回款不及预期风险,需关注项目执行过程中的资金回笼情况。此外,转型过程中费用端上涨可能对短期盈利产生一定压力。