猜你想问
AI Agent研报核心内容是什么?
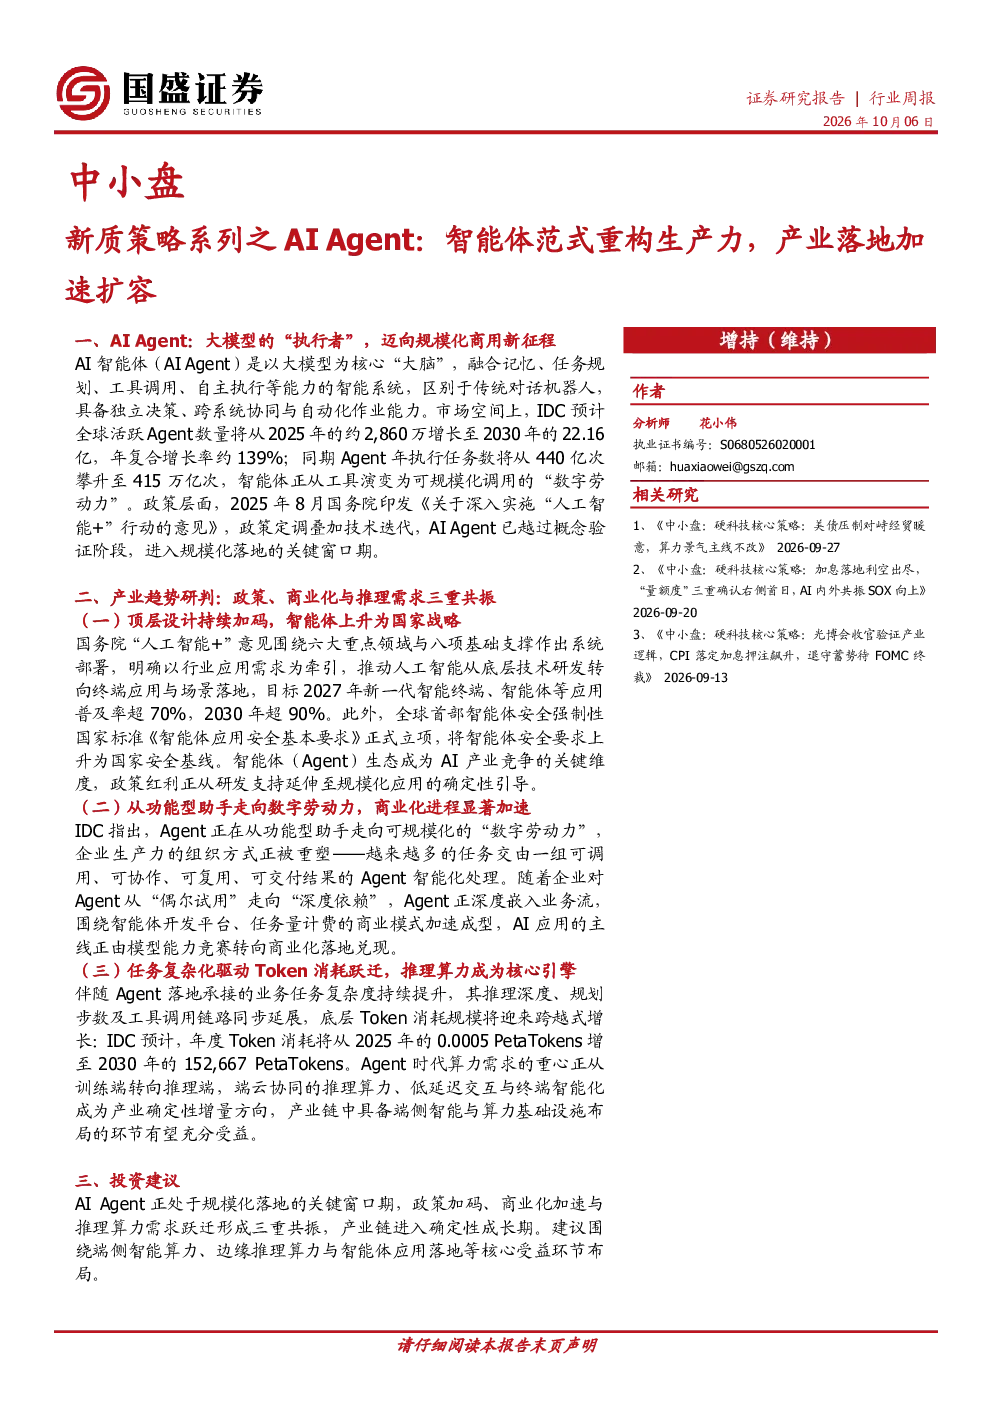
该研报聚焦AI Agent作为大模型的执行者,分析其规模化商用进程。市场空间巨大,预计全球活跃Agent数量将从2025年的约2,860万增长至2030年的22.16亿,年复合增长率约139%。政策层面,国务院已推动智能体上升为国家战略,目标2027年普及率超70%,2030年超90%。报告研判政策、商业化与推理需求三重共振,指出推理算力成为核心引擎,驱动Token消耗跃迁,对产业链中具备端侧智能与算力基础设施布局的环节提出更高要求。
AI Agent赛道行业发展趋势如何?
AI Agent赛道呈现政策、商业化与推理需求三重共振趋势。顶层设计持续加码,智能体上升为国家战略,政策红利从研发支持延伸至规模化应用。商业化进程加速,Agent从功能型助手走向可规模化的“数字劳动力”,商业模式加速成型。推理算力成为核心引擎,任务复杂化驱动Token消耗跃迁,年度Token消耗将从2025年的0.0005PetaTokens增至2030年的152,667 PetaTokens,推动产业链向具备端侧智能与算力基础设施的环节倾斜。
研报重点分析了哪些方向?
研报重点分析了AI Agent的产业趋势、市场空间及投资机会。产业趋势方面,研判政策、商业化与推理需求三重共振,指出推理算力成为核心引擎。市场空间方面,预计全球活跃Agent数量及年执行任务数将大幅增长。投资机会方面,建议围绕端侧智能算力、边缘推理算力与智能体应用落地等核心受益环节布局,具体推荐移远通信、奥尼电子、金山办公等公司。
AI Agent市场现状如何判断?
AI Agent市场现状呈现高速增长与政策驱动特征。市场空间巨大,IDC预计全球活跃Agent数量将从2025年的约2,860万增长至2030年的22.16亿,年复合增长率约139%;同期Agent年执行任务数将从440亿次攀升至415万亿次。政策层面,国务院已推动智能体上升为国家战略,目标2027年普及率超70%,2030年超90%。全球首部智能体安全强制性国家标准已立项,标志着行业进入规范化发展阶段。
研报提示哪些风险?
研报提示AI Agent发展存在多重风险。技术风险方面,AI大模型技术迭代可能不及预期,影响智能体性能与功能拓展。商业化风险方面,智能体商业化落地及付费转化可能不及预期,商业模式仍需持续探索。竞争风险方面,行业竞争可能加剧,头部效应逐步显现。监管风险方面,数据安全与合规监管趋严,可能对智能体应用落地构成挑战。