猜你想问
国泰航空研报核心内容是什么?
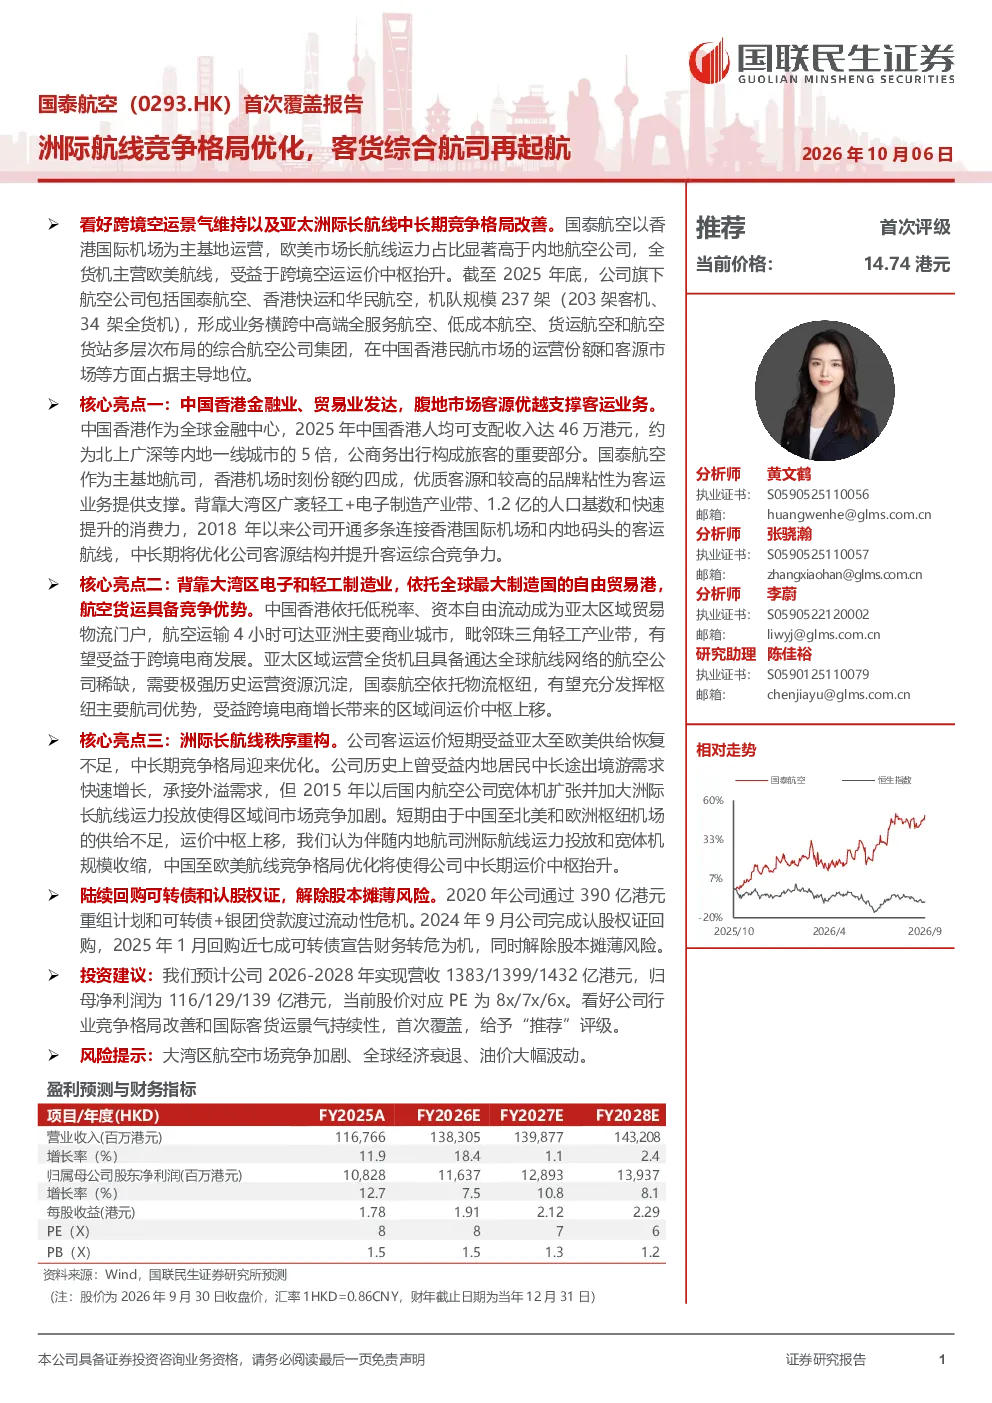
该研报主要分析了国泰航空的竞争优势,包括香港的地理位置和中转优势,以及大湾区产业腹地带来的客货双重增长机遇。报告指出国泰航空在优质客源、航线网络、中转效率等方面具备显著优势,看好其国际航线竞争格局改善带来的盈利提升潜力。预测2026-2028年营收分别为1383/1399/1432亿港元,归母净利润为116/129/139亿港元,首次覆盖给予“推荐”评级。
跨境空运行业发展趋势如何?
跨境空运行业受益于全球贸易和消费需求,尤其在中国与欧美市场之间,空运需求持续增长。香港作为亚太区域重要航空枢纽,凭借中转优势和先进物流设施,在跨境电商和国际贸易中扮演关键角色。随着国内航司国际运力增速放缓和全球宽体机规模收缩,中转枢纽航司如国泰航空将受益于竞争格局优化,盈利中枢有望上行。
报告重点分析了国泰航空的哪些方面?
报告重点分析了国泰航空的三大核心看点:一是香港的优质客源和区位优势,包括国际金融中心地位、高出行需求和亚洲中心枢纽地位;二是大湾区产业腹地优势,依托珠三角产业带和先进货运设施,承接内地出口货物和跨境电商空运需求;三是国际航线竞争格局改善,短期内供给不足支撑运价,中长期国内航司运力放缓和全球宽体机收缩将利好国泰航空。
当前航空市场现状如何?
当前航空市场呈现供需结构性变化,中国至欧美枢纽机场的供给短期内相对不足,支撑运价中枢上移。同时,全球航空业面临运力调整,国内航司国际航线运力增速放缓,全球宽体机规模收缩。这些变化为国泰航空等中转枢纽航司带来机遇,使其在优化航线网络和提升中转效率后,能够持续受益于竞争格局改善。
研报提示了哪些风险因素?
研报提示的风险因素包括:大湾区航空市场竞争加剧,可能导致运价和份额承压;全球经济衰退可能抑制航空需求;油价大幅波动将影响航空公司运营成本。此外,疫情反复、地缘政治风险以及环保政策变化也可能对航空业带来不确定性,投资者需关注这些潜在风险对国泰航空经营的影响。
你可能感兴趣
航空行业2022年8月数据点评:各航司经营数据同比提升明显,环比略有下降,关注国际航线优化预期下的投资机会
交通运输华创证券2022-09-17
航空行业2022年7月数据点评:航司业务量环比显著修复,国际航线持续优化,强调板块投资机会
交通运输华创证券2022-08-16
国际航线再探讨,机场定位、竞争环境、航司意愿~交运护城河策略标的,维持“强推”评级
交通运输华创证券2018-10-15
公司首次覆盖报告:APP收购提升龙头优势,行业整合优化竞争格局
轻工制造开源证券2021-04-06
首次覆盖报告:抗生素龙头格局再优化,合成生物学拓宽成长边界
民生证券2024-08-01
航空运输行业2010年下半年报告:冬春航季航线评审将进一步规范行业竞争格局
交通运输国金证券2010-09-29
首次覆盖报告:集团整体上市,国际化综合商社扬帆起航
商贸零售国泰君安证券2016-05-17
公司首次覆盖报告:巩固C3布局C2,轻烃龙头再起航
基础化工开源证券2021-01-05
公司首次覆盖报告:行稳致远,跨国医疗美容集团扬帆再起航
开源证券2022-10-27
首次覆盖报告:深耕海外,转型解决方案商,乘风再起航
电气设备新时代证券2018-09-19