猜你想问
这份报告主要分析了什么内容?
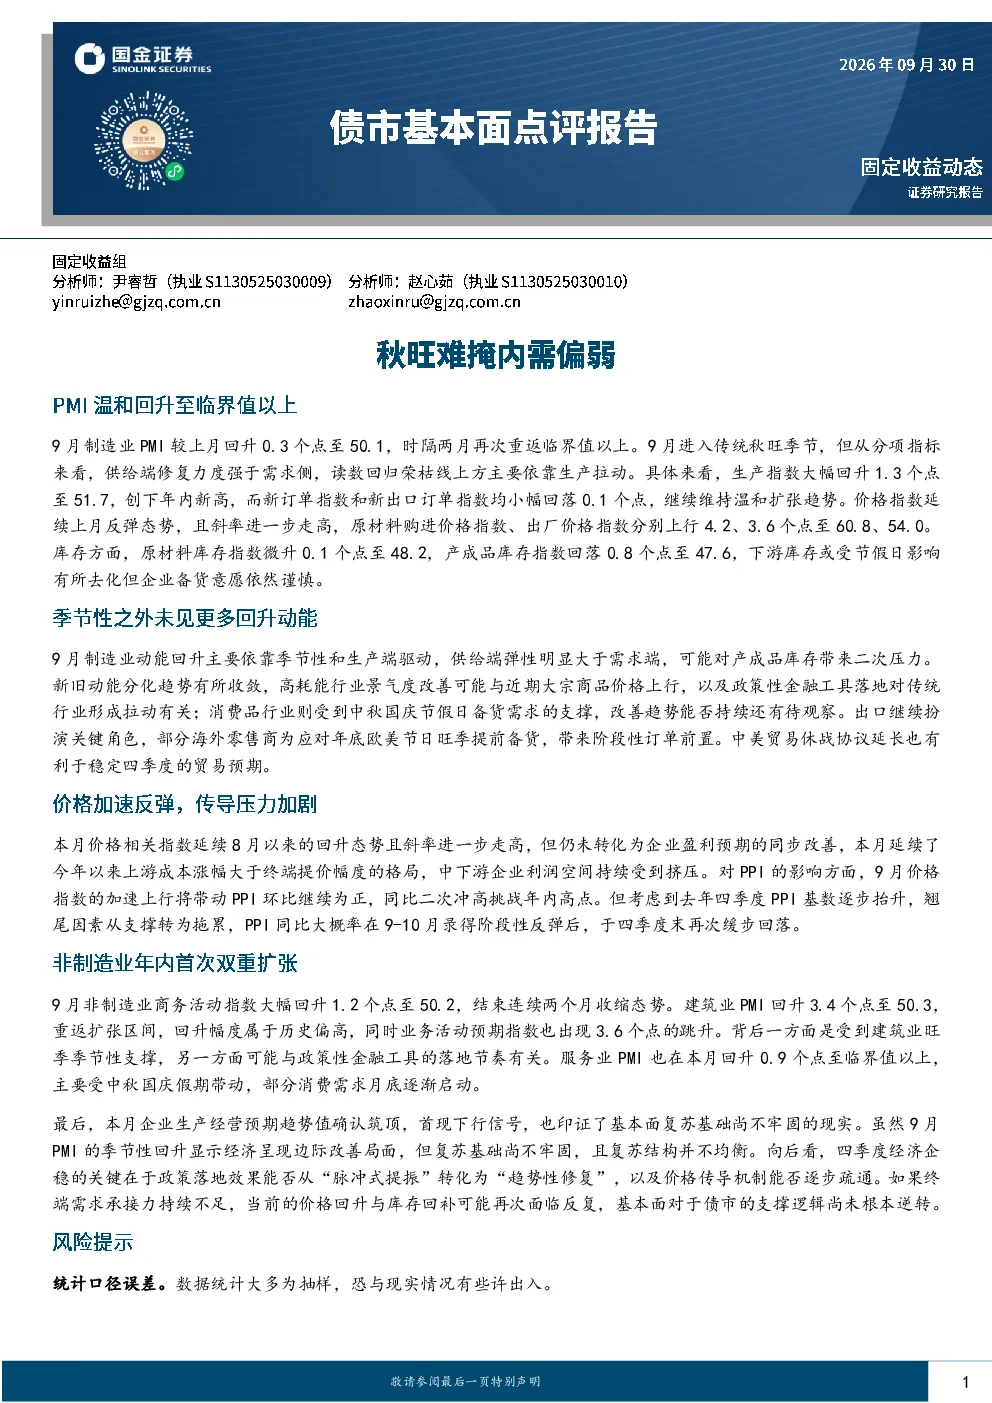
这份报告主要分析了9月中国制造业PMI数据,指出制造业PMI温和回升至50.1,但复苏基础尚不牢固,结构不均衡。报告重点分析了供给端修复力度强于需求侧的情况,生产指数大幅回升至51.7创年内新高,而新订单指数和新出口订单指数小幅回落。此外,报告还分析了价格指数延续反弹态势,原材料购进价格指数和出厂价格指数分别上行至60.8和54.0,以及库存方面,原材料库存微升,产成品库存回落,但企业备货意愿谨慎。报告最后总结了9月PMI显示经济边际改善,但复苏基础不牢固,结构不均衡,内需修复动力不足,价格传导不畅导致企业利润受挤压,建筑业和服务业虽回暖但房地产链调整仍在深化。
制造业PMI的走势对债市有何影响?
制造业PMI的走势对债市有重要影响。报告指出,9月制造业PMI温和回升,但复苏基础不牢固,结构不均衡,供给端修复力度强于需求侧,价格指数加速反弹,传导压力加剧,非制造业年内首次双重扩张。这些因素综合作用下,可能导致经济复苏动力不足,价格传导不畅,企业利润受挤压,从而对债市形成一定支撑。但报告也强调,若终端需求承接力不足,价格与库存可能再次反复,基本面对债市的支撑逻辑尚未根本逆转。因此,投资者需密切关注PMI走势及其对经济复苏的影响,以判断债市未来走势。
报告中提到的经济结构不均衡具体表现在哪些方面?
报告中提到的经济结构不均衡主要表现在以下几个方面:首先,供给端修复力度强于需求侧,生产指数大幅回升至51.7,而新订单指数和新出口订单指数小幅回落,导致产需差值扩大至1.2,可能对产成品库存带来二次压力。其次,新旧动能分化趋势有所收敛,高耗能行业景气度改善与政策性金融工具拉动有关,消费品行业受节假日备货支撑,出口订单前置,但内需修复动力不足。此外,建筑业和服务业虽回暖,但房地产链调整仍在深化,这也反映出经济结构的不均衡。这些因素共同导致经济复苏基础不牢固,结构不均衡。
报告中对于四季度经济走势有何判断?
报告中对于四季度经济走势的判断是,经济企稳关键在于政策落地效果能否从“脉冲式提振”转为“趋势性修复”,以及价格传导机制能否逐步疏通。报告指出,若终端需求承接力不足,价格与库存可能再次反复,基本面对债市的支撑逻辑尚未根本逆转。因此,四季度经济走势将取决于政策效果和需求承接力,若政策能有效提振需求并疏通价格传导机制,经济有望实现趋势性修复;否则,经济可能面临再次反复的风险。投资者需密切关注政策动向和经济数据,以判断四季度经济走势。
报告中提示了哪些风险?
报告中提示了以下几个风险:首先,内需修复动力不足,价格传导不畅导致企业利润受挤压,这可能影响经济复苏的可持续性。其次,建筑业和服务业虽回暖,但房地产链调整仍在深化,这可能对相关行业和整体经济造成压力。此外,若政策落地效果不佳,或需求承接力不足,价格与库存可能再次反复,这也将对经济复苏构成风险。最后,国际原油高位、上游成本传导及“反内卷”政策等因素也可能对经济造成不确定性。投资者需密切关注这些风险因素,以防范投资风险。