猜你想问
本周双创板块调整对主动量化策略有何影响?
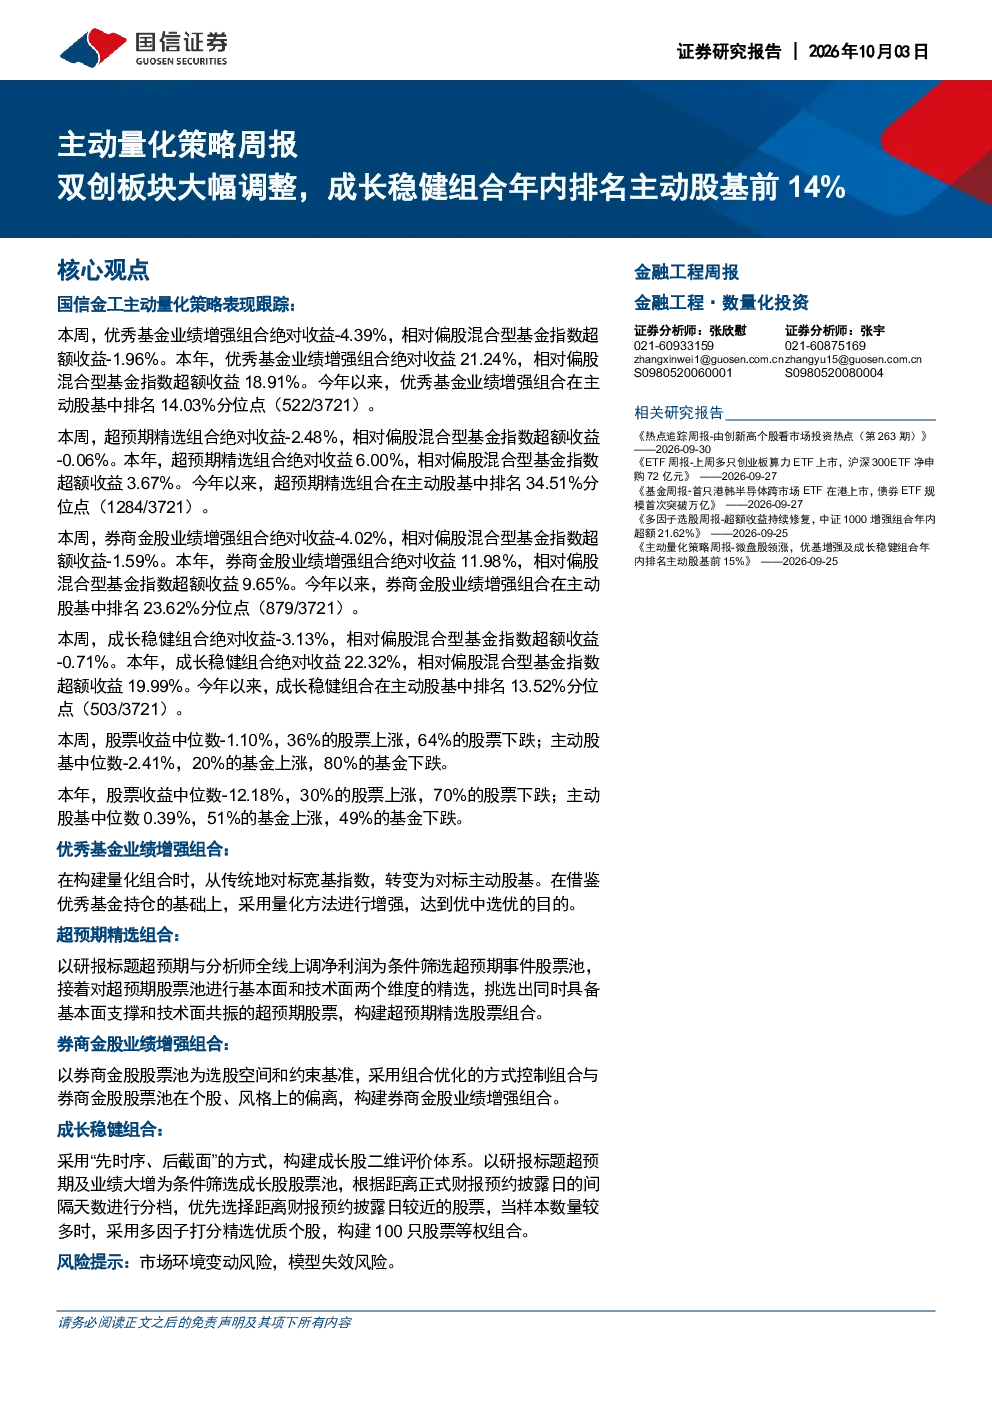
本周双创板块出现大幅调整,对主动量化策略带来一定的市场波动。报告中提到的成长稳健组合在本周虽然收益为-3.13%,但相对超额收益为-0.71%,显示出策略在控制回撤方面的能力。从历史数据看,成长稳健组合采用“先时序、后截面”方式构建成长股二维评价体系,优先选择距离财报预约披露日较近的股票,历史年化收益38.43%,超额27.11%,多数年度排名股基前30%。这表明策略在特定市场环境下仍能保持一定的稳健性。
成长稳健组合的选股策略有何特点?
成长稳健组合采用独特的“先时序、后截面”选股策略,通过构建成长股二维评价体系,优先选择距离财报预约披露日较近的股票。这种策略基于时序和截面两个维度进行综合评价,能够有效捕捉成长股的短期和长期价值。从历史绩效看,该组合历史年化收益达到38.43%,超额收益27.11%,多数年度排名主动股基前30%。此外,组合还注重对市场情绪和资金流向的监测,以动态调整持仓结构,增强策略的适应性。这种选股方法在市场波动较大时,能够提供一定的风险控制能力。
当前市场环境下,主动量化策略如何应对行业趋势?
当前市场环境下,主动量化策略通过多策略组合和动态风控体系应对行业趋势变化。报告中展示的组合表现显示,即使在双创板块大幅调整的情况下,部分策略仍能保持相对稳健的业绩。例如,成长稳健组合虽然本周收益为-3.13%,但本年相对超额收益达到19.99%,排名主动股基前14%。这表明策略通过分散化投资和严格的回撤控制,能够有效应对行业波动。同时,策略还会结合宏观经济数据、行业政策变化等因素,及时调整策略参数,以适应市场趋势。这种多维度应对机制是主动量化策略的核心优势之一。
本周市场整体表现如何?主动股基与股票收益对比如何?
本周市场整体表现不佳,股票收益中位数下降至-1.10%,其中36%上涨,64%下跌。主动股基表现更差,中位数收益为-2.41%,仅20%上涨,80%下跌。从历史数据看,本年股票收益中位数降至-12.18%,主动股基中位数仅为0.39%,显示出市场整体处于调整阶段。然而,部分主动量化策略仍能取得正的超额收益,如成长稳健组合本年相对超额收益达19.99%。这表明在市场分化明显的环境下,量化策略通过系统化选股和风控,能够有效捕捉结构性机会,为投资者提供差异化收益。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括市场环境变动风险和模型失效风险。市场环境变动风险主要指宏观经济政策调整、行业监管政策变化等因素对市场走势的直接影响。例如,本周双创板块的大幅调整可能与政策导向、行业估值变化等因素相关。模型失效风险则指策略模型在特定市场条件下可能失效,导致业绩表现不及预期。报告中提到,各组合均设有严格的止损机制和动态风控体系,以应对此类风险。此外,策略还会定期对模型进行回测和优化,确保其持续有效性。投资者在使用量化策略时,应充分了解这些风险,并结合自身风险承受能力进行配置。