猜你想问
本周微盘股表现如何?
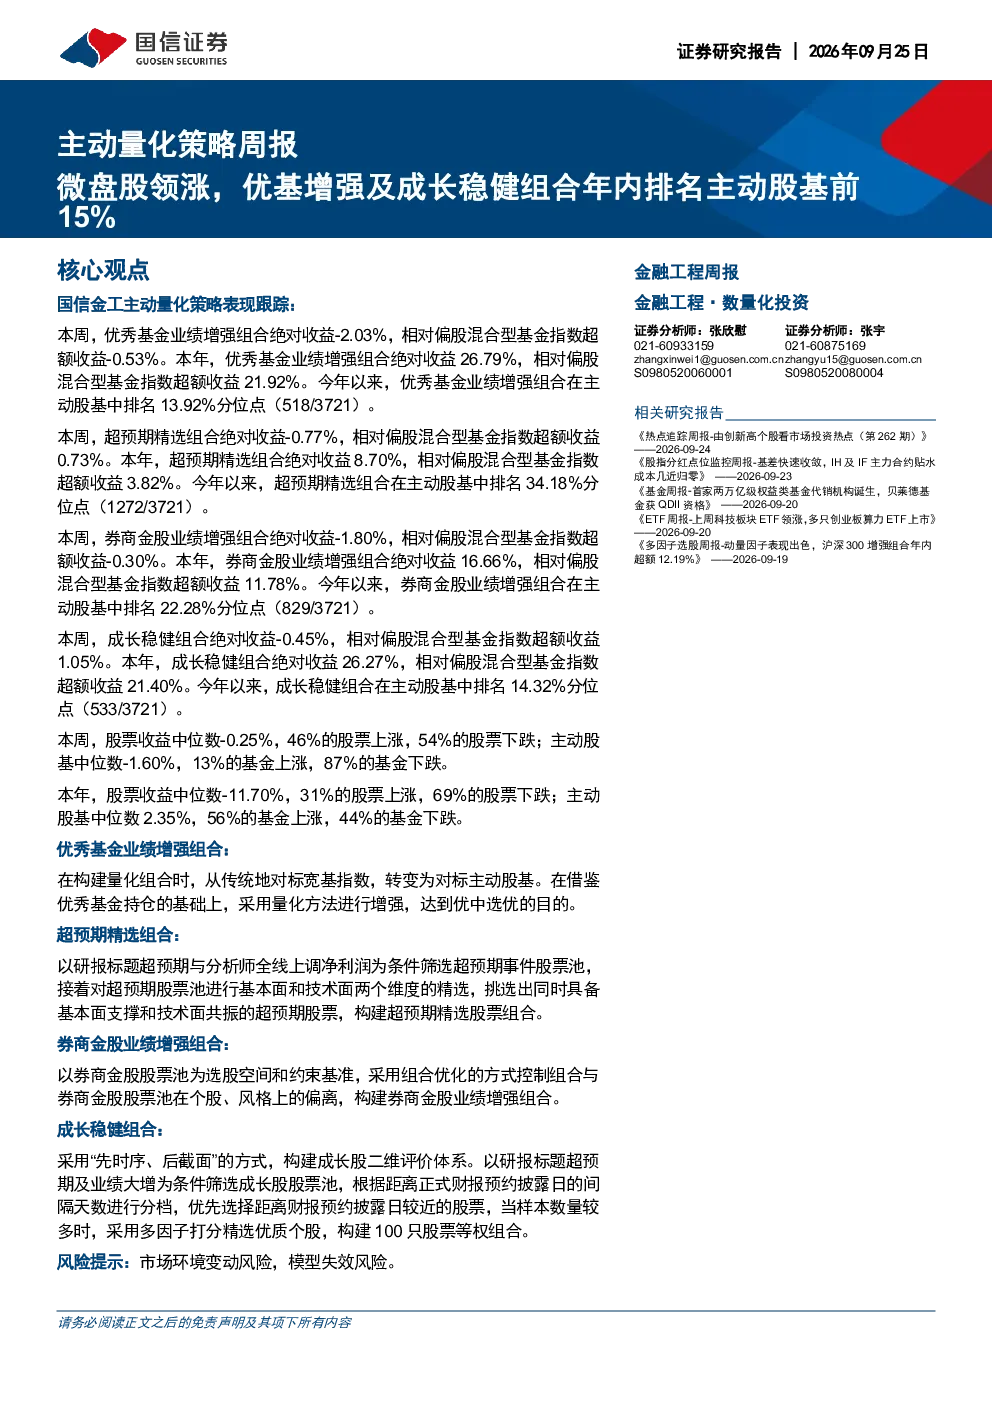
本周微盘股领涨市场,展现出较强的抗跌性。从组合表现来看,优基增强及成长稳健组合年内排名主动股基前15%,其中成长稳健组合相对超额收益1.05%,本年绝对收益26.27%,相对超额收益21.40%,排名主动股基14.32%分位点。这些数据表明微盘股在当前市场环境下表现稳健,为投资者提供了较好的投资机会。
不同量化策略的表现有何差异?
本报告跟踪了四种量化策略组合的表现,包括优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合和成长稳健组合。其中,优秀基金业绩增强组合本年绝对收益26.79%,相对超额收益21.92%;超预期精选组合本年绝对收益8.70%,相对超额收益3.82%;券商金股业绩增强组合本年绝对收益16.66%,相对超额收益11.78%;成长稳健组合本年绝对收益26.27%,相对超额收益21.40%。各组合在收益和超额收益方面存在差异,体现了不同策略的适用性和风险收益特征。
当前股市整体表现如何?
本周股票收益中位数-0.25%,46%上涨,54%下跌;主动股基中位数-1.60%,13%上涨,87%下跌。本年股票收益中位数-11.70%,31%上涨,69%下跌;主动股基中位数2.35%,56%上涨,44%下跌。整体来看,股市本周表现不佳,多数股票和主动股基下跌,但部分组合仍能取得正超额收益,显示出量化策略在市场波动中的稳定性。
量化策略在当前市场环境下有何优势?
量化策略通过系统化、标准化的方法进行投资决策,能够有效降低人为情绪的影响,提高投资效率。从本报告来看,优基增强及成长稳健组合年内排名主动股基前15%,展现出量化策略在市场中的优势。特别是在微盘股领涨的背景下,量化策略能够及时捕捉市场机会,实现超额收益。此外,量化策略的历史表现也表明,在多数年度中能够排名股基前30%,具有较好的稳健性。
本报告提示哪些风险?
本报告提示的主要风险包括市场环境变动风险和模型失效风险。市场环境变动可能导致量化策略的适应性下降,而模型失效则可能影响策略的预期收益。投资者在使用量化策略时,需要密切关注市场变化,定期评估模型的有效性,以降低投资风险。此外,量化策略并非没有风险,投资者应结合自身风险承受能力进行合理配置。