猜你想问
这份研报的核心内容是什么?
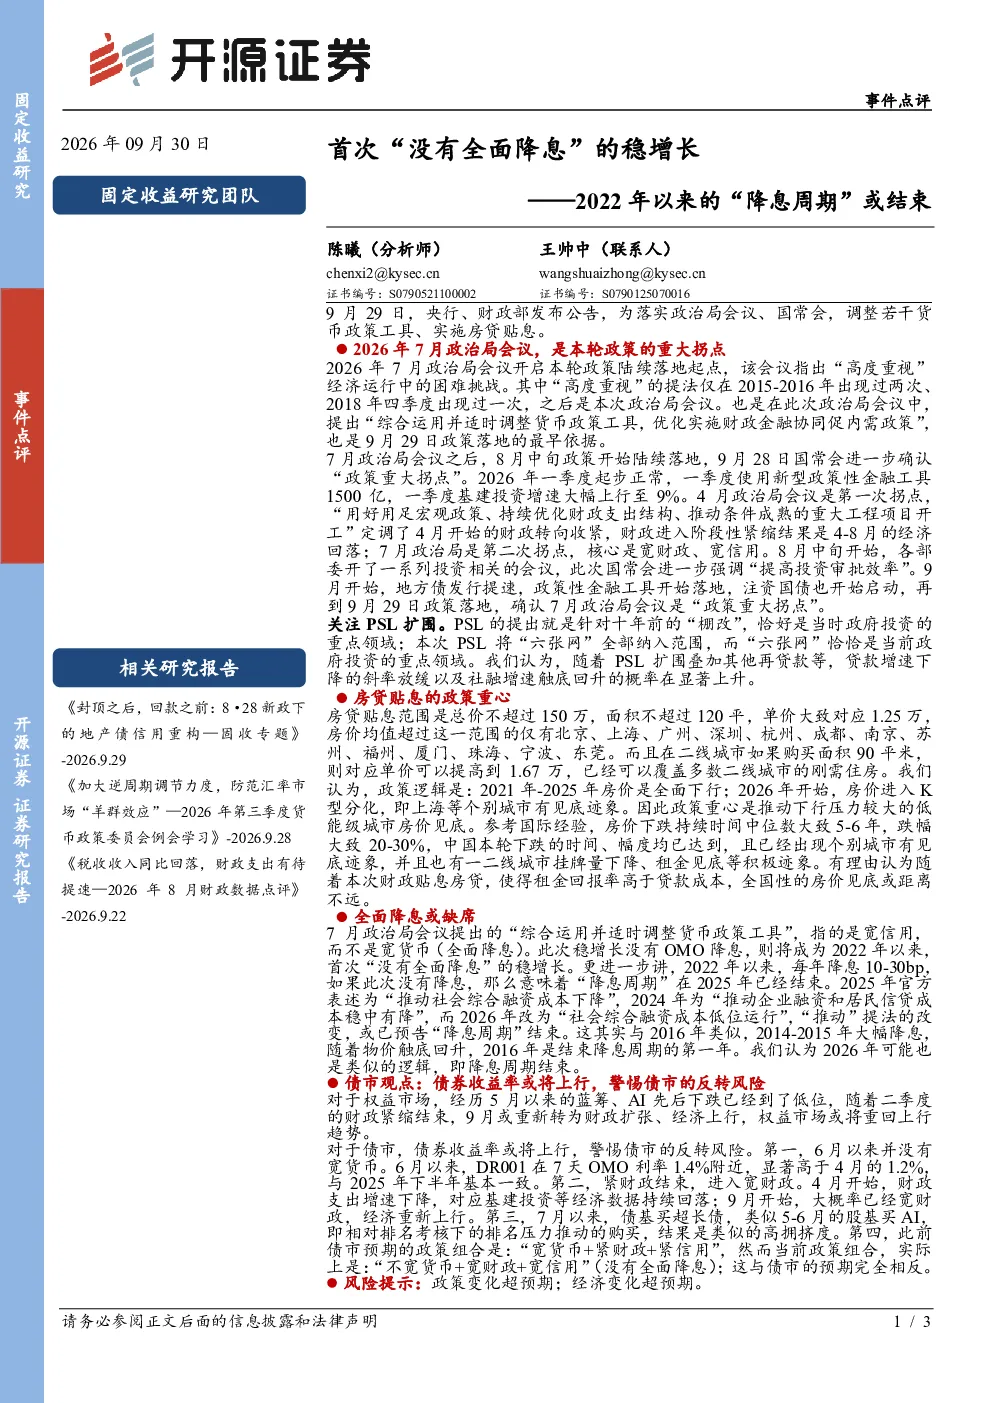
研报分析2022年以来首次未伴随全面降息的稳增长政策,标志“降息周期”于2025年结束。报告指出,2026年7月政治局会议为政策拐点,强调综合运用货币政策工具优化财政金融协同促内需。一季度通过新型政策性金融工具和基建投资刺激经济,但4-8月财政收紧导致经济回落。7月政治局会议核心为宽财政、宽信用,随后PSL扩围覆盖“六张网”投资领域,叠加再贷款等政策,预计贷款增速放缓斜率放缓,社融增速触底回升。
报告对赛道/行业发展趋势有何分析?
报告分析政策从“宽货币+紧财政+紧信用”变为“不宽货币+宽财政+宽信用”,对债市形成压力,收益率可能上行。权益市场蓝筹、AI下跌后或随财政扩张、经济上行重回趋势。房贷贴息政策重心是推动低能级城市房价见底,一二线城市挂牌量下降、租金见底等迹象显示房价或即将见底。政策组合变化与预期背离,需关注政策变化超预期、经济变化超预期风险。
报告重点分析了哪些方向?
报告重点分析了稳增长政策组合变化,特别是首次未伴随全面降息的稳增长政策及其影响。报告详细解读了2026年7月政治局会议提出的“高度重视”经济困难并强调“综合运用货币政策工具”的背景,以及宽财政、宽信用政策如何通过PSL扩围、再贷款等工具落地。同时,报告也分析了房贷贴息政策对低能级城市房价的影响,以及政策组合变化对债市和权益市场的影响。
报告对市场现状有何判断?
报告判断当前经济面临下行压力,但政策组合变化预示着稳增长政策的转向。报告指出,一季度通过新型政策性金融工具和基建投资刺激经济,但4-8月财政收紧导致经济回落。政策组合从“宽货币+紧财政+紧信用”变为“不宽货币+宽财政+宽信用”,预计贷款增速放缓斜率放缓,社融增速触底回升。同时,报告也观察到一二线城市挂牌量下降、租金见底等房价见底的迹象。
研报有哪些风险提示?
报告提示政策变化超预期、经济变化超预期风险。政策组合变化与预期背离,可能导致市场反应不及预期。报告指出,6月以来无宽货币、财政从紧转宽、债基超配长债形成拥挤等因素,都可能对债市和权益市场产生影响。此外,报告也提醒需关注经济变化超预期的风险,因为政策效果可能受到多种因素影响。