猜你想问
研报提示哪些风险?
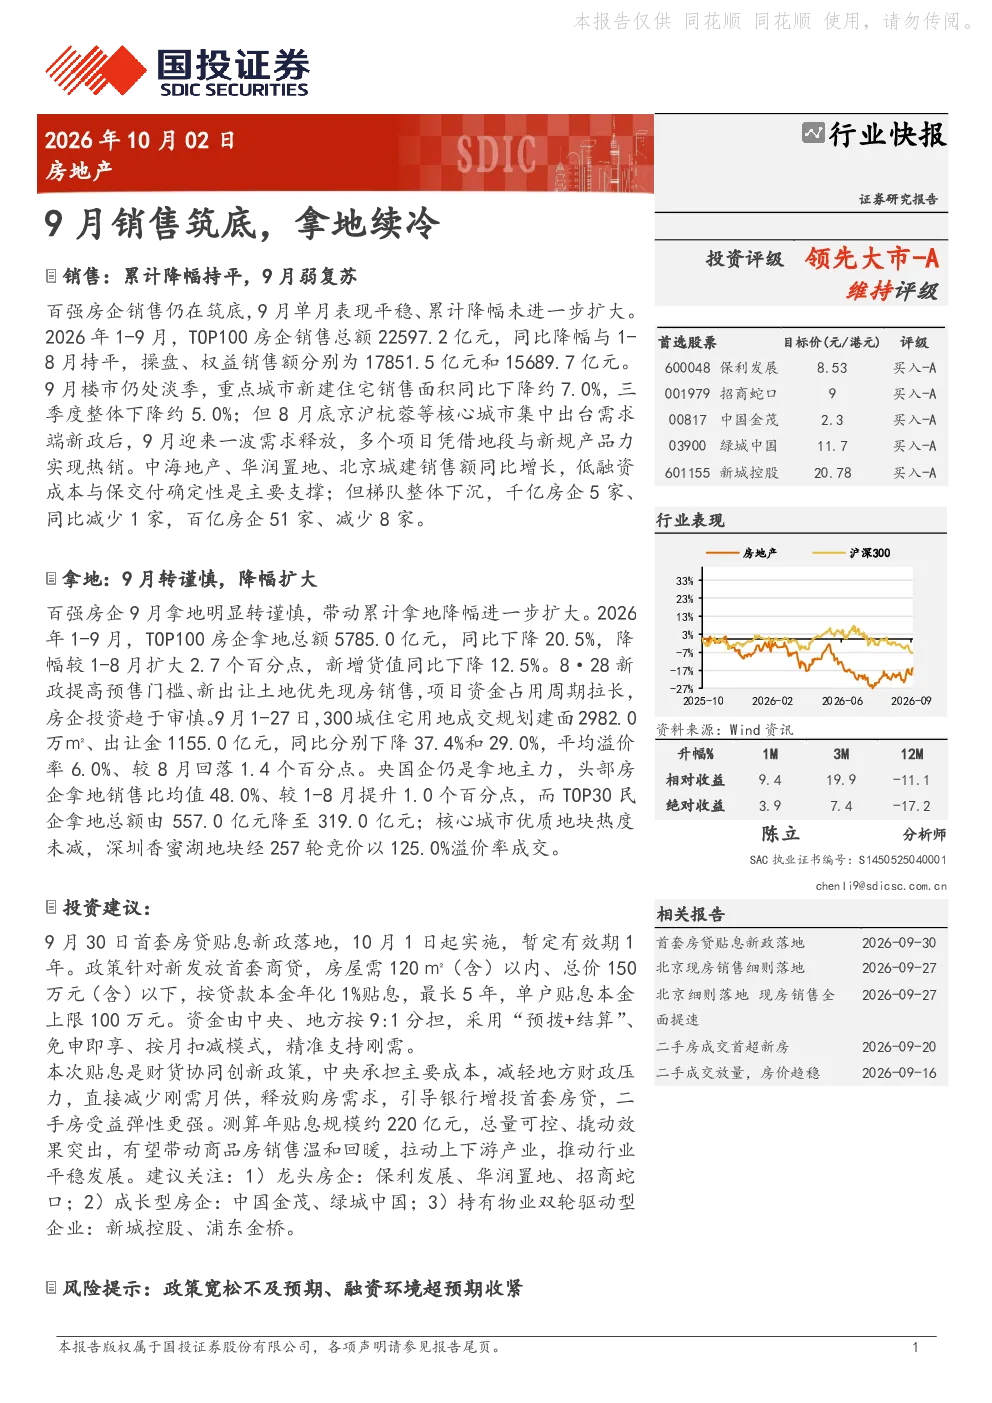
报告提示的主要风险包括政策宽松不及预期和融资环境超预期收紧。政策方面,需求端新政效果可能不及预期,或导致销售恢复缓慢;供给端政策调整也可能影响房企拿地意愿。融资环境方面,若政策收紧超预期,可能加剧房企资金链压力,影响销售和拿地活动。此外,房企梯队下沉可能导致行业集中度进一步提升,中小房企生存压力加大。建议投资者密切关注政策动向和房企融资情况,审慎评估市场风险。
你可能感兴趣
销售拿地表现稳定,净利润增速筑底回升
房地产信达证券2023-08-31
头部房企月报(1月):销售持续筑底,拿地谨慎布局
房地产华创证券2023-02-18
销售拿地井然有序,商业护城河越筑越深
国信证券2022-04-01
9月经营数据点评:销售高增,拿地加速
国泰君安证券2023-11-06
2019年9月销售数据点评:销售靓丽,精准拿地,行稳致远
华创证券2019-10-09
2020年9月销售数据点评:销售持续快增,拿地较为积极
房地产华创证券2020-10-12
2018年9月销售点评:弱市下销售依旧优秀,拿地态度则有所谨慎
房地产华创证券2018-10-10
9月经营数据点评:销售改善,拿地放缓
国泰君安证券2023-10-17
9月经营数据点评:累计销售稳增,拿地力度回升
房地产长城证券2020-10-13
2020年9月销售数据点评:销售平稳略增,拿地仍较谨慎
房地产华创证券2020-10-10