猜你想问
这份研报的核心内容是什么?
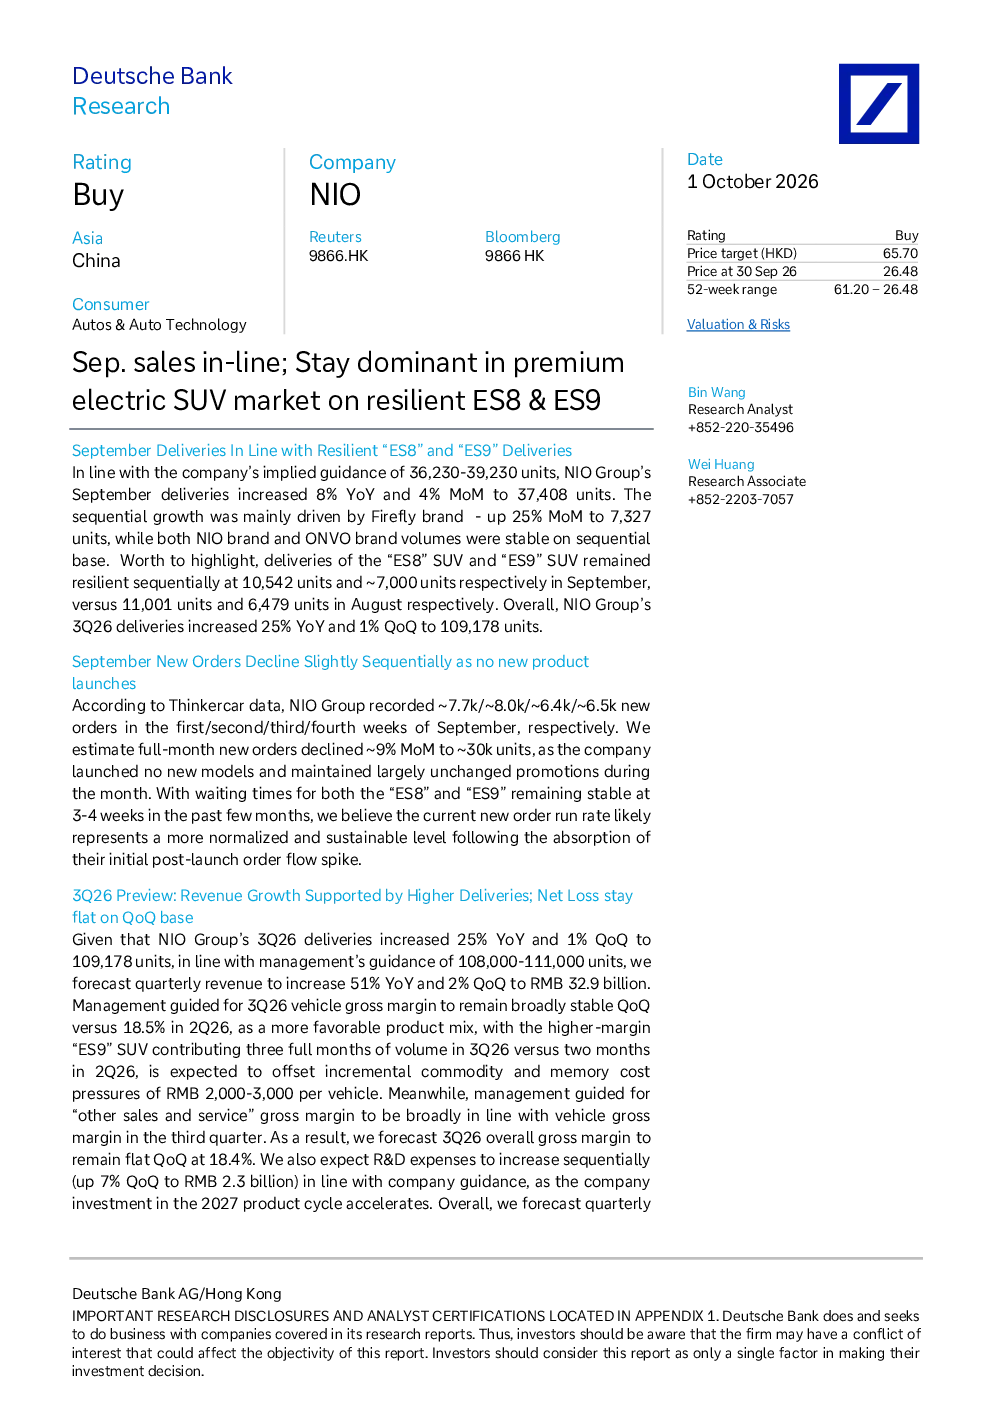
该研报显示九月交付量同比增长8%,环比增长4%,达到37,408辆,主要受萤火虫品牌推动。ES8和ES9交付量环比保持稳健,分别为10,542辆和约7,000辆。第三季度交付量同比增长25%,环比增长1%,达到109,178辆。九月新订单量连续小幅下降,因无新产品推出,预计全月新订单环比下降约9%,至约3.0万辆。ES8和ES9的等待时间稳定在3-4周,当前新订单增速可能代表了更正常化且可持续的水平。第三季度预告显示收入增长得益于交付量提升,净利润环比持平,预计季度营收同比增长51%,环比增长2%,达到329亿元人民币。车辆毛利率预计基本保持稳定,整体毛利率环比持平在18.4%。研发费用环比增长7%,至23亿元人民币。预计季度净亏损环比略有扩大3%,至7.4亿元人民币,并实现非GAAP营业利润的正增长。2027年产品周期为管理层实现40-50%的年销量增长目标奠定了基础。计划推出下一代ES6 SUV和ET5T掀背车,ONVO品牌将进入绿地市场推出新车型,从而拓展集团潜在市场。
高端电动SUV赛道的发展趋势如何?
高端电动SUV赛道呈现稳步增长态势,萤火虫品牌成为重要增长动力。ES8和ES9等核心车型交付量保持稳健,显示出市场对高端电动SUV的持续需求。新订单量虽有所下降,但等待时间稳定,表明市场需求正常化。行业整体预计将受益于产品周期规划和新技术推出,如下一代ES6 SUV和ET5T掀背车的推出,以及ONVO品牌进入绿地市场,有望进一步拓展市场空间。未来几年,高端电动SUV市场有望保持增长,技术创新和品牌拓展将成为关键竞争因素。
研报重点分析了哪些方向?
研报重点分析了销量表现、新订单情况、财务预测和未来产品规划。销量方面,九月交付量同比增长8%,环比增长4%,第三季度交付量同比增长25%,环比增长1%,ES8和ES9交付量保持稳健。新订单量连续小幅下降,等待时间稳定,显示市场趋于正常。财务预测显示第三季度营收同比增长51%,环比增长2%,净利润环比持平,毛利率基本稳定,研发费用环比增长7%。未来产品规划方面,计划推出下一代ES6 SUV和ET5T掀背车,ONVO品牌将进入绿地市场,为销量增长奠定基础。
当前高端电动SUV市场的现状如何?
当前高端电动SUV市场呈现稳步增长态势,萤火虫品牌成为重要增长动力。ES8和ES9等核心车型交付量保持稳健,显示出市场对高端电动SUV的持续需求。新订单量虽有所下降,但等待时间稳定在3-4周,表明市场需求正常化,当前新订单增速可能代表了更正常化且可持续的水平。行业整体预计将受益于产品周期规划和新技术推出,如下一代ES6 SUV和ET5T掀背车的推出,以及ONVO品牌进入绿地市场,有望进一步拓展市场空间。整体市场表现积极,但需关注新订单量下降的潜在影响。
研报提示哪些风险?
研报提示的主要风险包括新订单量连续小幅下降,因无新产品推出导致市场需求波动。此外,研发费用环比增长7%,至23亿元人民币,可能对盈利能力产生一定压力。未来产品周期规划能否顺利实现,以及ONVO品牌进入绿地市场的市场拓展效果,也存在不确定性。行业竞争加剧也可能影响市场份额和盈利能力。需关注新订单量下降的潜在影响,以及研发投入和未来产品规划的风险。