猜你想问
这份研报的核心内容是什么?
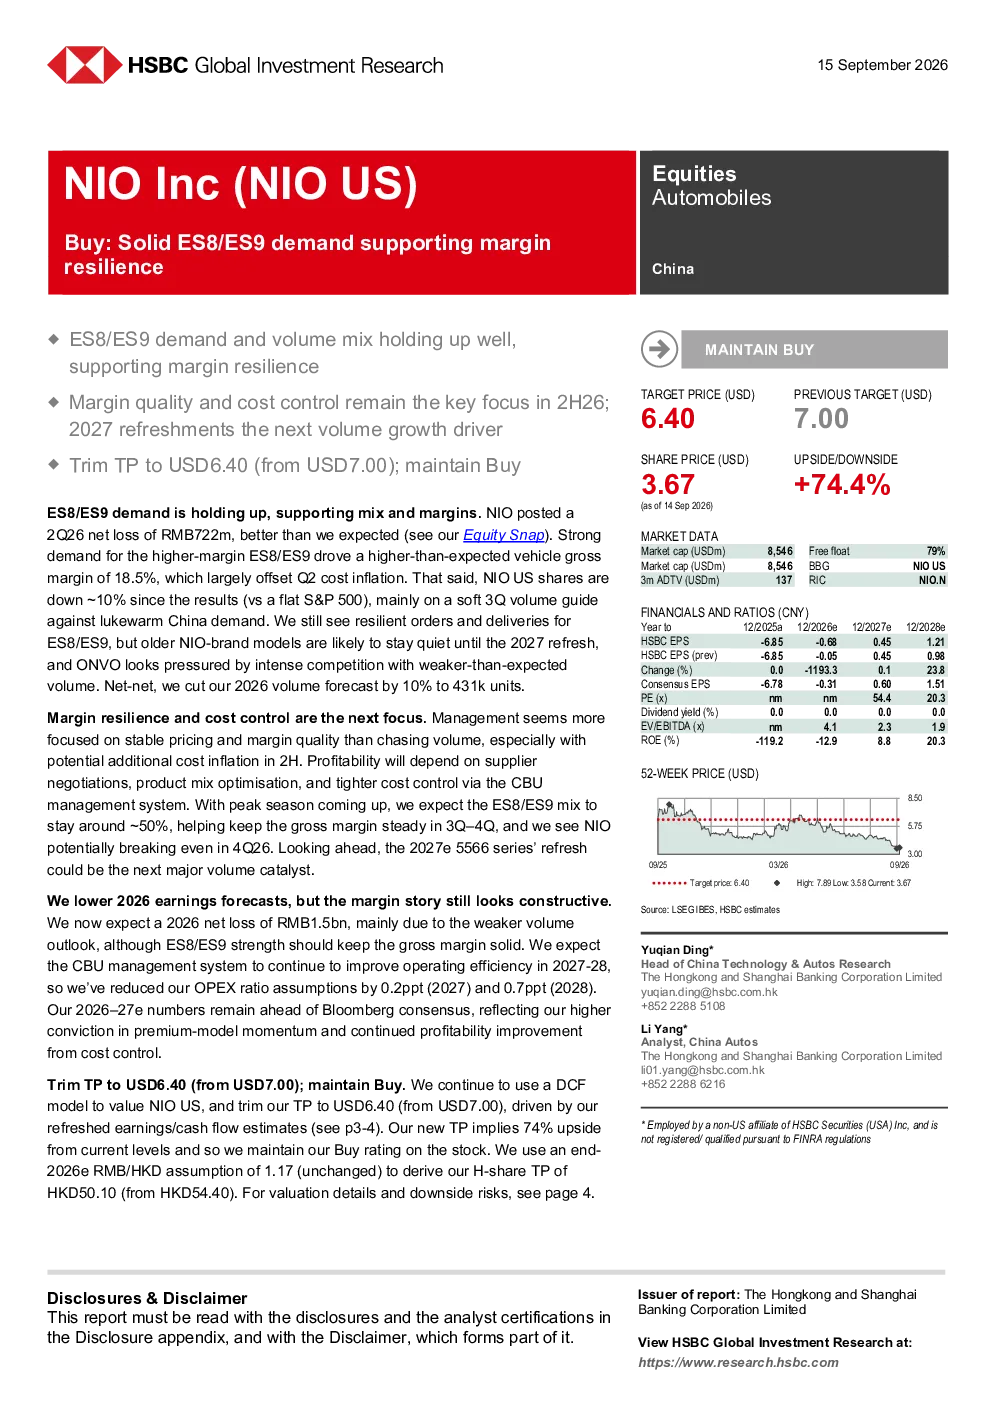
汇丰银行维持对蔚来汽车的买入评级,并将目标价从7.00美元下调至6.40美元。报告强调ES8/ES9的需求和销量组合将支撑利润率的韧性,同时指出边际弹性和成本控制是蔚来未来的重点。报告还预测2026年第四季度可能实现盈亏平衡,以及2027年5566系列的焕新将是下一阶段增长动力。
新能源汽车行业的发展趋势如何?
报告指出,新能源汽车行业将持续增长,但竞争加剧。蔚来ES8/ES9的稳定需求有助于其在市场中保持竞争力,而5566系列的推出预计将成为重要的销量催化剂。此外,行业内的成本控制和运营效率提升是关键趋势,这将影响企业的盈利能力。
研报重点分析了哪些方向?
研报重点分析了蔚来的产品组合,特别是ES8/ES9的销量和利润贡献。报告还关注了蔚来未来的增长动力,如5566系列的推出和运营效率的提升。此外,报告强调了边际弹性和成本控制对蔚来未来盈利能力的重要性。
当前新能源汽车市场的现状如何?
当前市场呈现销量预期疲软的情况,但部分高端车型如ES8/ES9仍表现出较强需求,支撑了利润率的韧性。报告预测2026年蔚来可能实现盈亏平衡,但同时也指出行业竞争激烈,企业需要持续提升运营效率。
研报有哪些风险提示?
报告提示,新能源汽车市场竞争激烈,销量预期可能不及预期,影响企业盈利能力。此外,产品更新换代速度快,企业需要持续投入研发以保持竞争力。成本控制和运营效率的提升也是关键,否则可能影响企业的盈利水平。
你可能感兴趣
蔚来ES9 SUV需求强劲,预计月销量达5000辆
德意志银行2026-04-24
合约销售增长平平但稳固的利润率,维持“买入”
国泰君安证券2017-04-06
行业领先地位稳固,维持“买入”评级
国信证券2020-08-26
中国南方航空股份维持稳固,行业首选南航予买入评级
大和证券2019-01-21
2018年中报点评:旅游地产龙头地位稳固,维持“买入”评级
房地产国信证券2018-08-27
三星电子(005930KS) 2Q初步业绩:内存利润率受一次性因素影响 - 维持买入评级
汇丰银行2025-07-09
维持买入评级,目标价下调至720港元:核心业务利润率持续改善
汇丰银行2026-05-14
记录收入和收益,并伴随着显著的利润率扩张;维持买入评级
信息技术招银国际2025-08-29
二季度业绩强劲销售创新高,利润率扩张,维持“买入”评级
招银国际2025-09-02
4Q20业绩强劲、利润率提升,维持买入评级
电子设备招银国际2021-02-01