猜你想问
9月PMI报告主要反映了哪些经济变化?
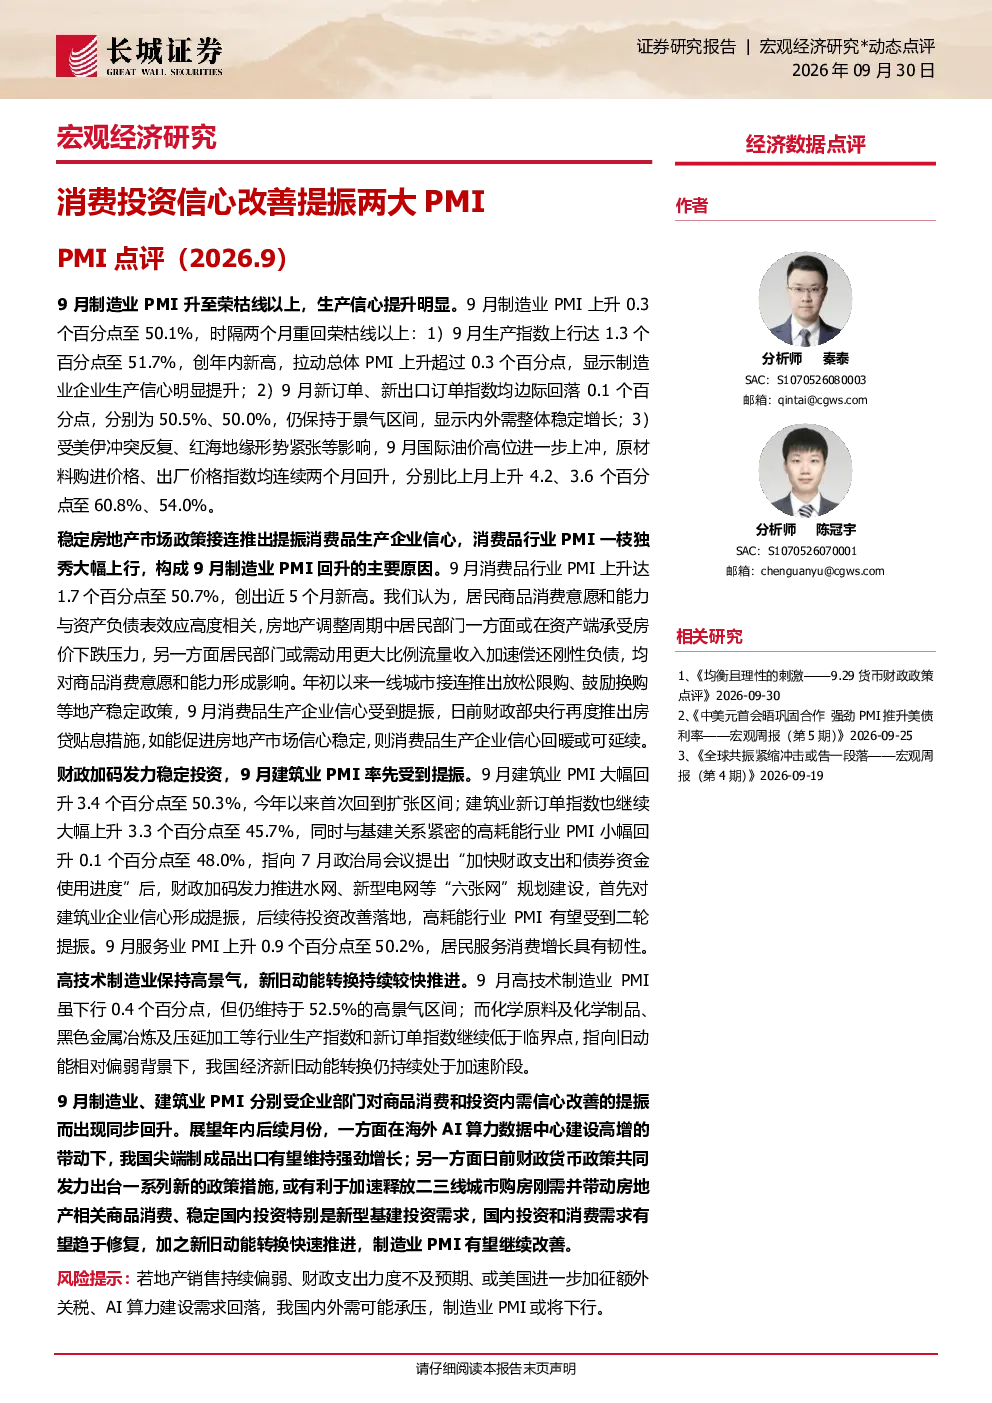
9月制造业PMI升至50.1%,重回荣枯线以上,主要受生产信心提升拉动。生产指数达51.7%,创年内新高;新订单、新出口订单指数分别为50.5%和50.0%,显示内外需稳定增长。消费品行业PMI大幅上行至50.7%,成为制造业PMI回升的主要原因,政策稳定房地产市场提振了消费品生产企业信心。建筑业PMI回升至50.3%,首次进入扩张区间,新订单指数升至45.7%。服务业PMI升至50.2%,居民服务消费增长具韧性。高技术制造业PMI维持52.5%高景气,但部分行业仍低于临界点,显示新旧动能转换加速推进。
报告显示哪些行业发展趋势?
报告显示消费品行业成为制造业PMI回升的主要原因,政策稳定房地产市场提振了消费品生产企业信心,居民商品消费意愿和能力与资产负债表效应高度相关。建筑业PMI首次进入扩张区间,财政加码发力推进“六张网”建设,后续有望带动高耗能行业PMI改善。高技术制造业维持高景气,但部分行业仍低于临界点,显示新旧动能转换加速推进。服务业居民服务消费增长具韧性。
报告重点分析了哪些方面?
报告重点分析了制造业PMI重回荣枯线以上的原因,主要受生产信心提升拉动,特别是生产指数、新订单和新出口订单指数的改善。消费品行业PMI的大幅上行及其驱动因素,包括政策稳定房地产市场对生产企业信心的提振。建筑业PMI的扩张及其与财政政策的关联。服务业PMI的稳定增长。高技术制造业的景气度及其新旧动能转换的进展。
当前市场现状如何判断?
当前市场现状显示制造业PMI重回荣枯线以上,表明经济活动有所改善,但新旧动能转换仍在进行中。消费品行业信心回暖,对整体经济有积极拉动作用。建筑业开始扩张,但依赖财政政策支持。服务业保持稳定增长。高技术制造业景气度高,但部分基础行业仍面临压力。国际油价高位导致原材料成本上升,对部分行业构成压力。
报告提示了哪些风险?
报告提示了地产销售持续偏弱可能导致内需承压的风险。财政支出力度不及预期可能影响建筑业等行业的持续扩张。美国加征关税或AI算力需求回落可能导致外需减弱。高技术制造业部分行业仍低于临界点,新旧动能转换过程中存在不确定性。原材料成本上升可能传导至下游企业,影响利润水平。