猜你想问
Zscaler投资者日会发布哪些重要信息?
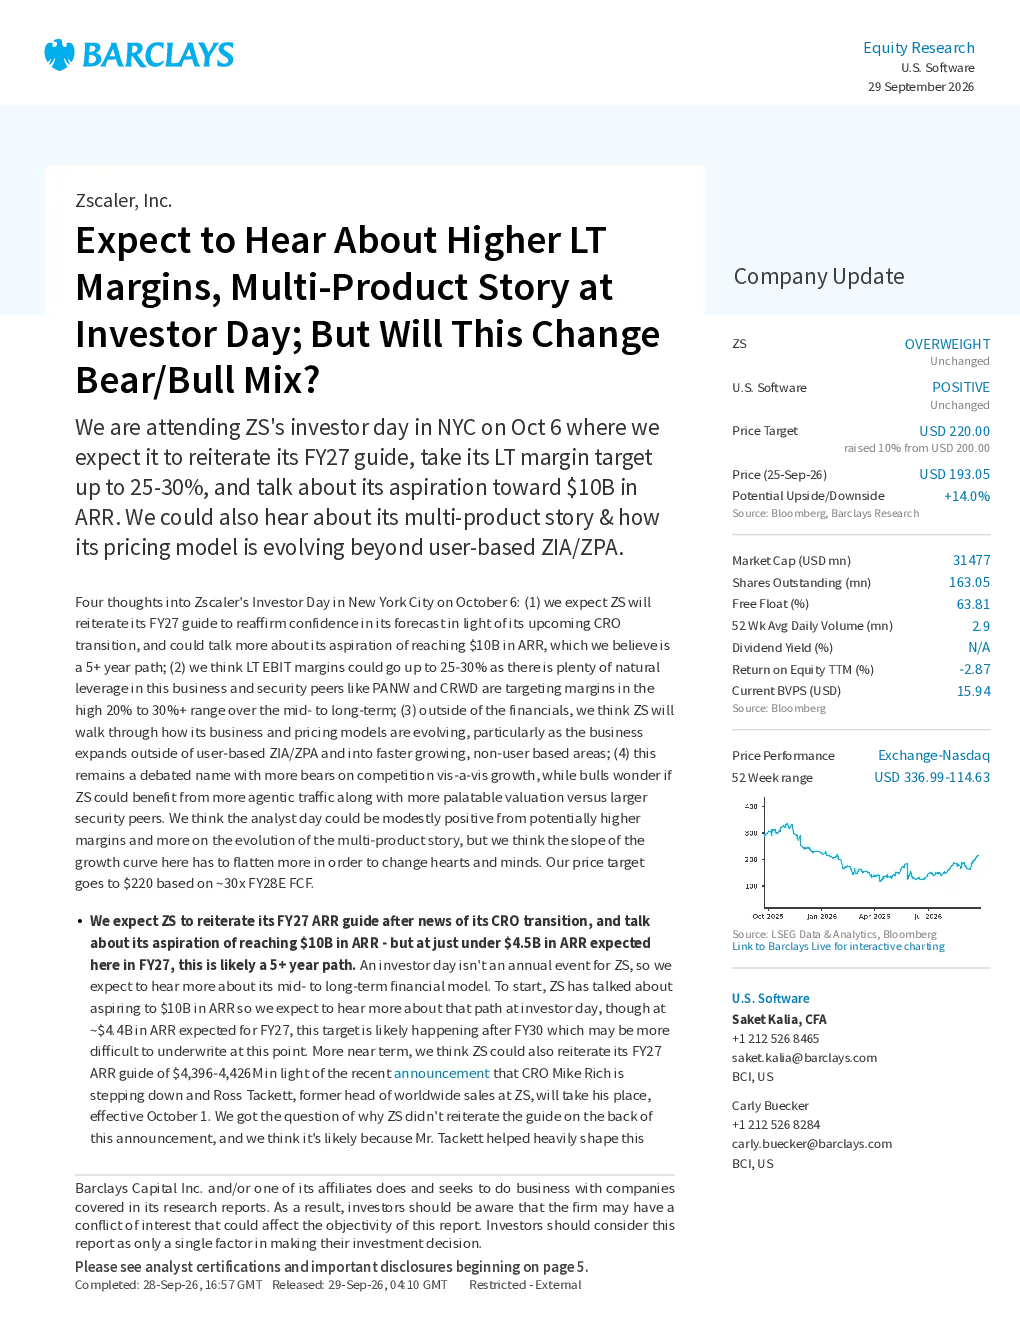
Zscaler投资者日预计将重申2027财年ARR指引,讨论实现10亿美元年经常收入(ARR)的愿景,并可能重申2027财年ARR指导范围43.96亿至44.26亿美元,强调这是一条5年以上的路径。此外,公司可能上调长期EBIT利润率目标至25-30%,以匹配同行如PANW和CRWD的利润率水平。
Zscaler的长期利润率目标有何变化?
Zscaler预计将上调长期EBIT利润率目标至25-30%,以匹配同行如PANW和CRWD的利润率水平。公司已超出先前20-22%的目标,2026财年达到23%,预计2027财年将达到23.7%。这一调整反映了公司业务多元化策略的成功,特别是从基于用户的ZIA/ZPA扩展到增长更快、非基于用户领域,如ZeroTrust Branch、Zero Trust Cloud、数据安全以及AI安全等。
Zscaler的业务多元化策略有哪些重点?
Zscaler的业务和定价模式正从基于用户的ZIA/ZPA向非基于用户领域扩展,包括ZeroTrust Branch、Zero Trust Cloud、数据安全以及AI安全等。这些领域增长更快,非基于用户模式有助于提升利润率。公司通过多元化策略降低对单一基于用户模式的依赖,增强长期增长韧性。
当前市场对Zscaler的看法如何?
Zscaler股票持续引发争议,看空者认为其竞争加剧将影响增长曲线斜率,而看多者则疑惑其能否从代理流量中获益并享有更合理估值。市场分歧主要源于对公司未来增长潜力与竞争压力的权衡。分析师认为,更高的利润率目标和对ZIA/ZPA以外产品的更多分析可能温和提振市场预期,但增长曲线斜率的进一步趋于平缓是改变市场看法的关键。
Zscaler研报提示哪些风险?
Zscaler研报提示的主要下行风险包括SASE领域竞争加剧、销售团队规模相对较小以及高估值可能面临的倍数压缩。SASE市场竞争激烈可能影响公司市场份额和利润率;销售团队规模相对较小可能限制扩张能力;高估值若无法持续支撑业绩增长,可能面临估值回调风险。