猜你想问
阿里云发布的SNPO光互连超节点有什么技术特点?
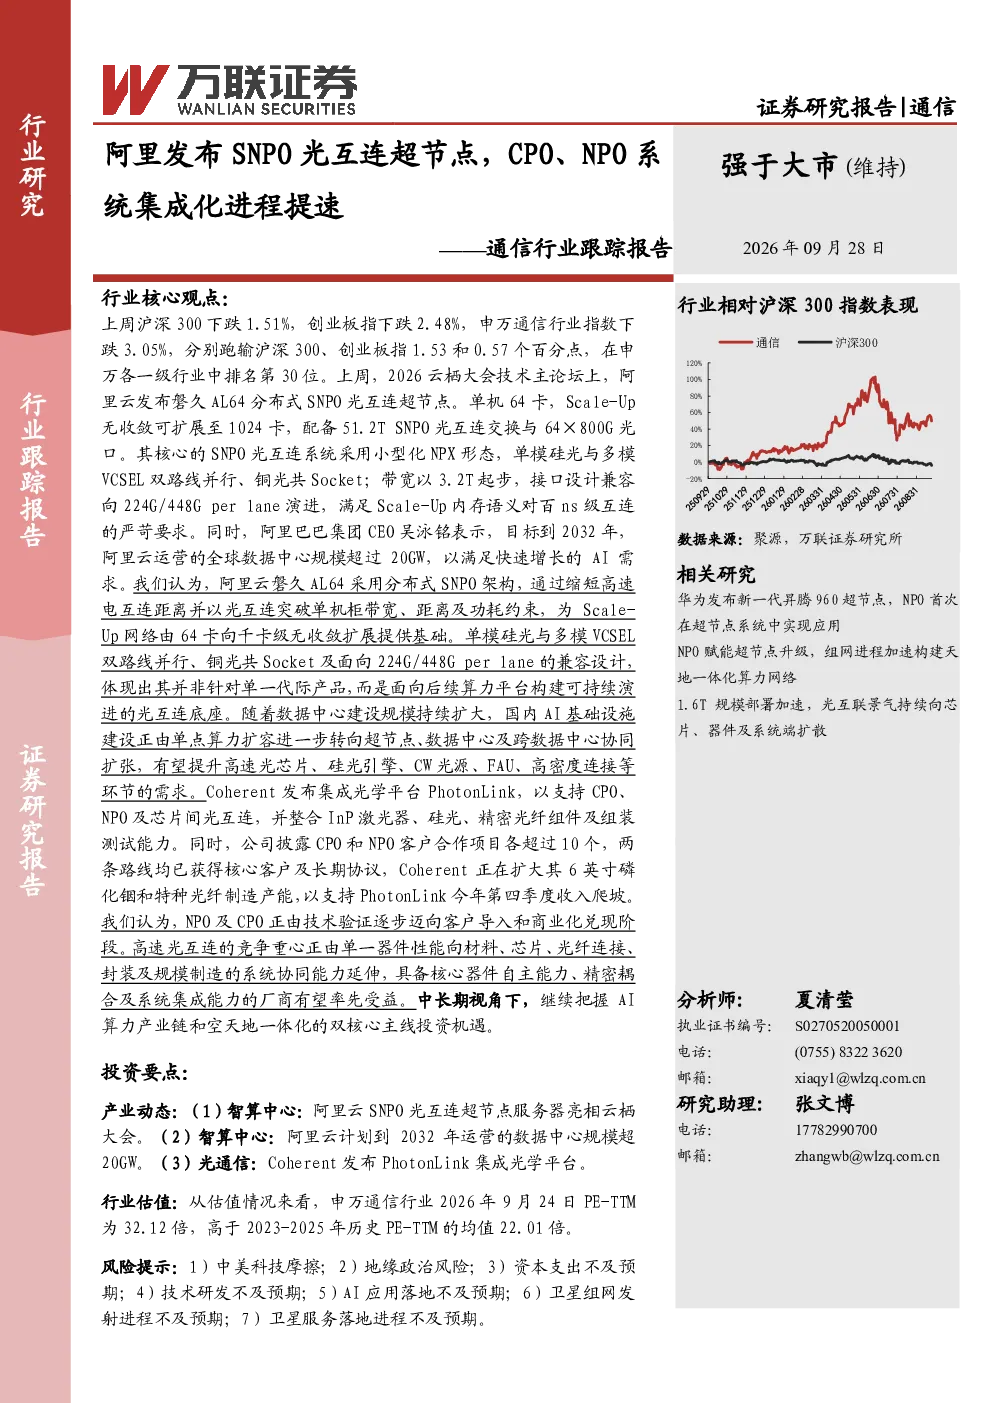
阿里云发布的磐久AL64分布式SNPO光互连超节点采用分布式SNPO架构,通过光互连突破单机柜带宽、距离及功耗约束,为Scale-Up网络扩展提供基础。该系统采用单模硅光与多模VCSEL双路线并行,带宽以3.2T起步,兼容向224G/448G per lane演进。单机可扩展至1024卡,配备51.2T SNPO光互连交换与64×800G光口,采用小型化NPX形态。SNPO项目由ODCC、阿里云等八家单位联合发起,旨在确立Scale-Up超节点光互连的统一技术规范。
光通信行业CPO、NPO系统目前的发展趋势如何?
高速光互连竞争重心已转向系统协同能力,CPO、NPO系统正由技术验证迈向商业化阶段。Coherent发布的PhotonLink集成光学平台支持共封装光学、近封装光学及芯片间连接,整合InP激光器、硅光、精密光纤组件及组装测试能力。Coherent拥有超过10个CPO和NPO客户合作项目,其PhotonLink平台收入预计在2026年第四季度开始爬坡。具备核心器件自主能力和系统集成能力的厂商有望受益。
本报告重点分析了哪些方面?
本报告重点分析了阿里云发布的磐久AL64分布式SNPO光互连超节点及其技术特点,包括分布式SNPO架构、光互连优势、单模硅光与多模VCSEL双路线并行设计、可扩展性及兼容演进路径。同时,报告也关注了Coherent的PhotonLink集成光学平台,及其在CPO、NPO系统商业化进程中的作用。此外,报告还回顾了申万通信行业的市场行情,指出行业估值高于历史中枢水平,但近期表现跑输沪深300和创业板指。
当前通信行业市场行情如何?
申万通信行业在2026年初至9月24日累计上涨34.27%,位于申万31个一级行业第1位,但上周跑输沪深300和创业板指,周涨跌幅位于申万31个一级行业第30位。行业估值高于历史中枢水平,PE-TTM为32.12倍,高于2023-2025年历史均值22.01倍。通信行业正经历估值高位与市场波动并存的阶段。
本报告提示了哪些风险?
本报告提示了多项风险,包括中美科技摩擦、地缘政治风险、资本支出不及预期、技术研发不及预期、AI应用落地不及预期、卫星组网发射进程不及预期以及卫星服务落地进程不及预期。这些风险可能对通信行业及相关企业产生影响,需持续关注。