猜你想问
这份研报的核心内容是什么?
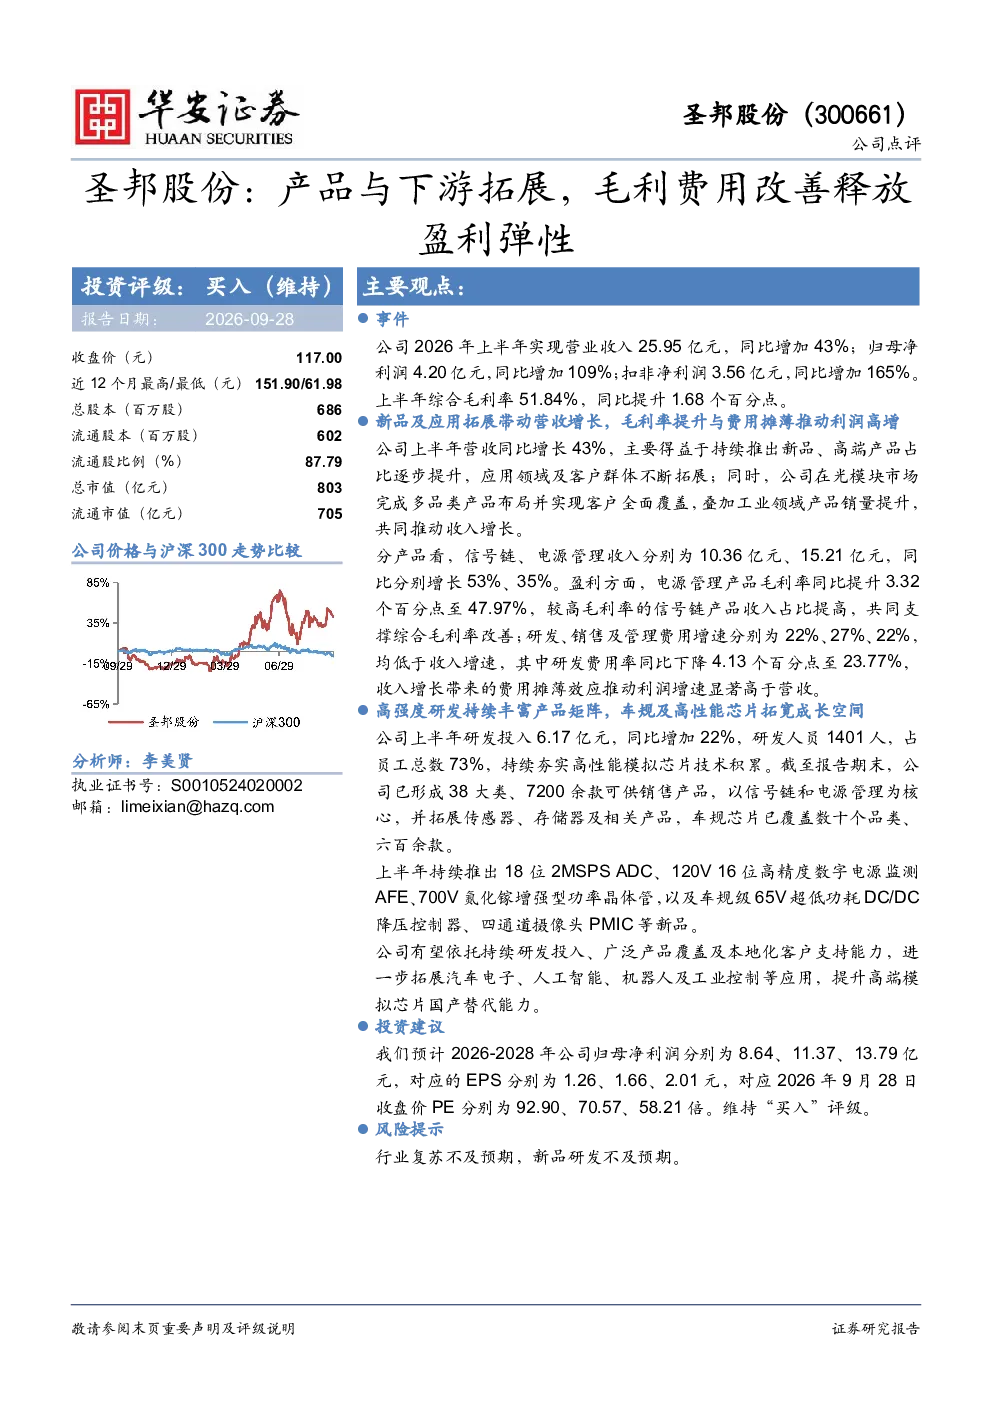
这份研报的核心内容是分析圣邦股份2026年上半年的业绩表现及未来发展趋势。报告显示公司营收和净利润均实现显著增长,主要得益于新品推出、高端产品占比提升、应用领域及客户群体拓展。综合毛利率提升至51.84%,主要由于电源管理产品毛利率改善及信号链产品收入占比提高。此外,公司费用控制良好,研发、销售及管理费用增速均低于收入增速,费用摊薄效应推动利润增速显著高于营收。
当前行业的发展趋势如何?
当前行业发展趋势表现为产品持续创新和高端化,以及应用领域的不断拓展。圣邦股份通过新品推出和产品矩阵丰富,覆盖了信号链、电源管理、传感器、存储器等多个领域,并积极拓展车规芯片市场。行业整体呈现技术升级和客户需求多元化特点,头部企业通过技术积累和产品布局,在市场竞争中占据优势地位,未来成长空间广阔。
研报重点分析了哪些方向?
研报重点分析了圣邦股份的产品与下游拓展策略、毛利费用改善对盈利弹性的释放作用。在产品拓展方面,公司持续推出高精度ADC、高电压数字电源监测AFE、氮化镓功率晶体管等新品,并拓展车规级芯片业务。在费用改善方面,报告指出公司通过优化费用结构,实现研发费用率同比下降4.13个百分点至23.77%,有效提升了利润率水平。
当前市场对圣邦股份的判断是什么?
当前市场对圣邦股份的判断是公司业绩增长稳健,产品布局完善,具备较强的竞争优势。公司上半年营收和净利润同比增长显著,毛利率持续提升,显示出良好的经营效率。在产品层面,公司已形成38大类、7200余款产品矩阵,覆盖多个高增长领域,且研发投入持续加大,为未来业绩提供支撑。整体来看,公司处于行业快速发展阶段,市场认可度较高。
研报提示了哪些风险?
研报提示的主要风险包括行业复苏不及预期和新品研发不及预期。行业复苏不及预期可能导致市场需求增长放缓,影响公司产品销售;新品研发不及预期则可能影响公司技术领先优势,进而影响未来业绩增长。此外,市场竞争加剧也可能对公司盈利能力造成压力。投资者需关注行业周期波动及公司研发进展,以规避潜在风险。