猜你想问
这份研报主要分析了什么内容?
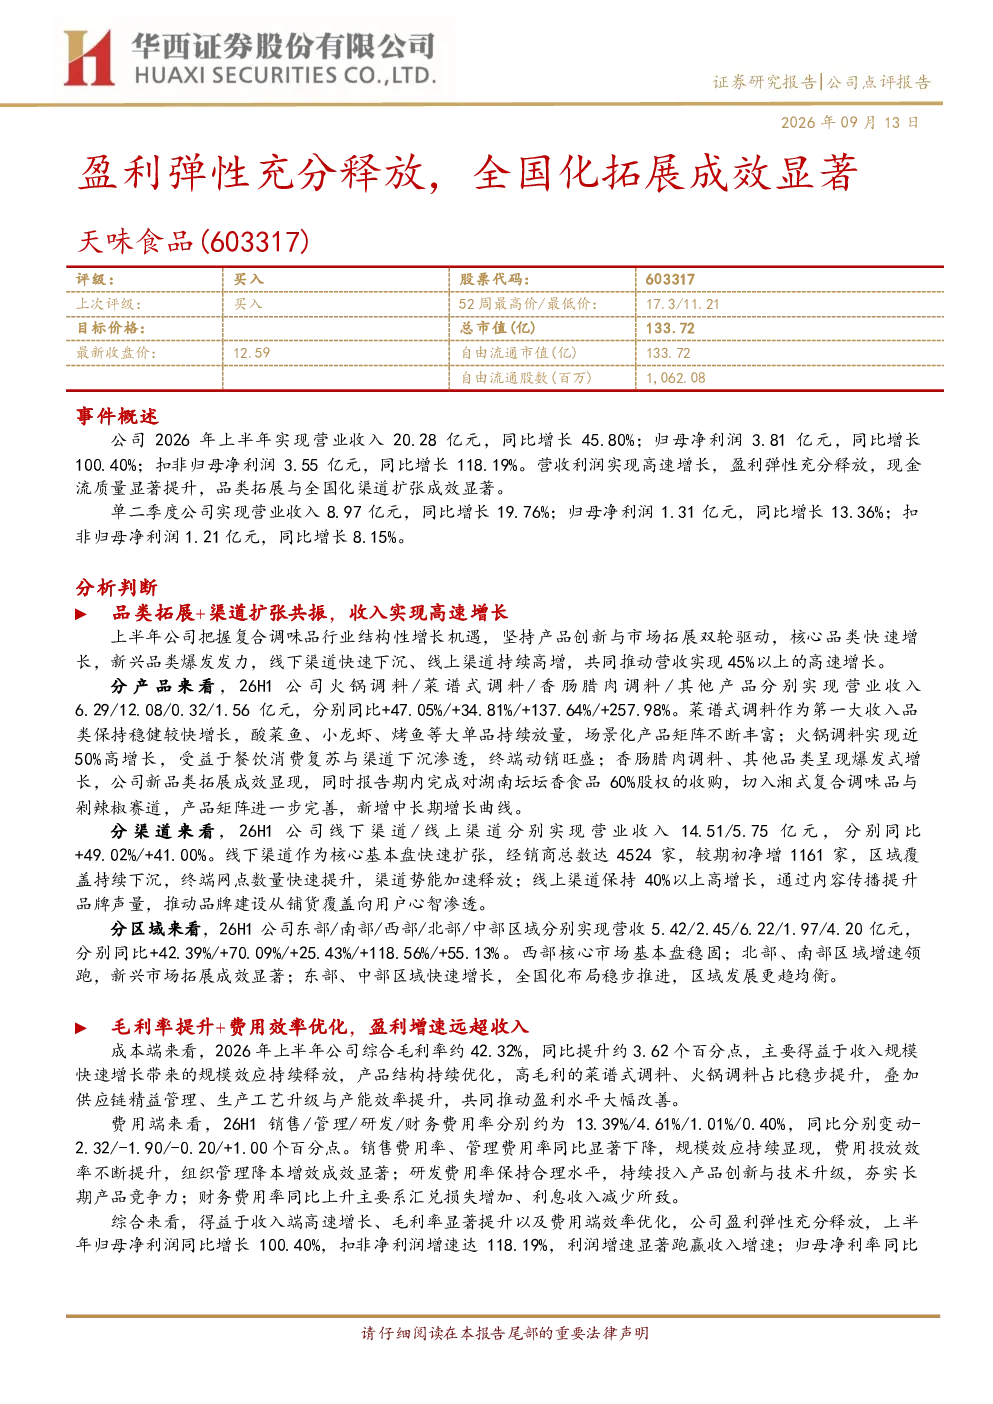
这份研报主要分析了天味食品2026年上半年的业绩表现,包括营收利润的高速增长、单季度表现、收入增长驱动因素、盈利能力提升、长期成长空间、股东回报、投资建议以及风险提示。报告指出公司营收和净利润均实现显著增长,主要得益于品类拓展与渠道扩张,产品结构优化和供应链管理提升盈利能力。未来将在产品、渠道、供应链和海外市场等多维度发力,并推出现金分红规划。投资建议方面,维持买入评级,但需注意成本下行、产能投产和行业竞争等风险。
复合调味品行业的发展趋势如何?
复合调味品行业正经历结构性增长机遇,呈现多品类拓展和渠道扩张的趋势。从产品品类看,火锅调料、菜谱式调料、香肠腊肉调料等品类增长迅速,其中香肠腊肉调料和湘式调味(坛坛香收购)实现爆发式增长。渠道方面,线下经销商扩张迅速,线上品牌声量提升。区域分布上,北部和南部增速领跑。行业整体受益于餐饮复苏、渠道下沉和产品创新,未来增长潜力较大。
报告重点分析了天味食品的哪些方面?
报告重点分析了天味食品的收入增长驱动因素、盈利能力提升和长期成长空间。收入增长主要来自产品品类拓展(火锅调料、菜谱式调料、香肠腊肉调料等)和渠道扩张(线上线下同步提升),区域分布上北部和南部表现突出。盈利能力方面,毛利率提升得益于规模效应和产品结构优化,费用效率改善,净利率显著提升。长期来看,公司计划在产品、渠道、供应链和海外市场多维度发力,并通过内生研发和外延并购完善产品矩阵。
当前复合调味品市场的现状如何?
当前复合调味品市场呈现积极的发展态势,行业增长迅速,结构性机会明显。产品方面,火锅调料、菜谱式调料、香肠腊肉调料等品类需求旺盛,增长迅速,尤其是香肠腊肉调料和湘式调味表现突出。渠道方面,线上线下渠道同步扩张,线下经销商网络快速下沉,线上品牌影响力持续增强。区域分布上,北部和南部市场增速领先,其他区域也保持快速增长。整体来看,行业竞争加剧,但头部企业通过产品创新和渠道优化仍能保持领先地位。
研报中提示了哪些风险?
研报提示了天味食品面临的主要风险,包括成本下行不及预期、产能投产不及预期以及行业竞争加剧。成本方面,原材料价格波动可能影响成本控制效果;产能方面,新产能投产进度可能存在不确定性,影响市场供应;行业竞争方面,随着行业快速发展,竞争加剧可能导致市场份额和利润率受到挑战。此外,汇兑损失也可能对财务表现产生影响。公司需密切关注这些风险因素,并采取相应措施应对。