猜你想问
这份报告主要分析了哪些内容?
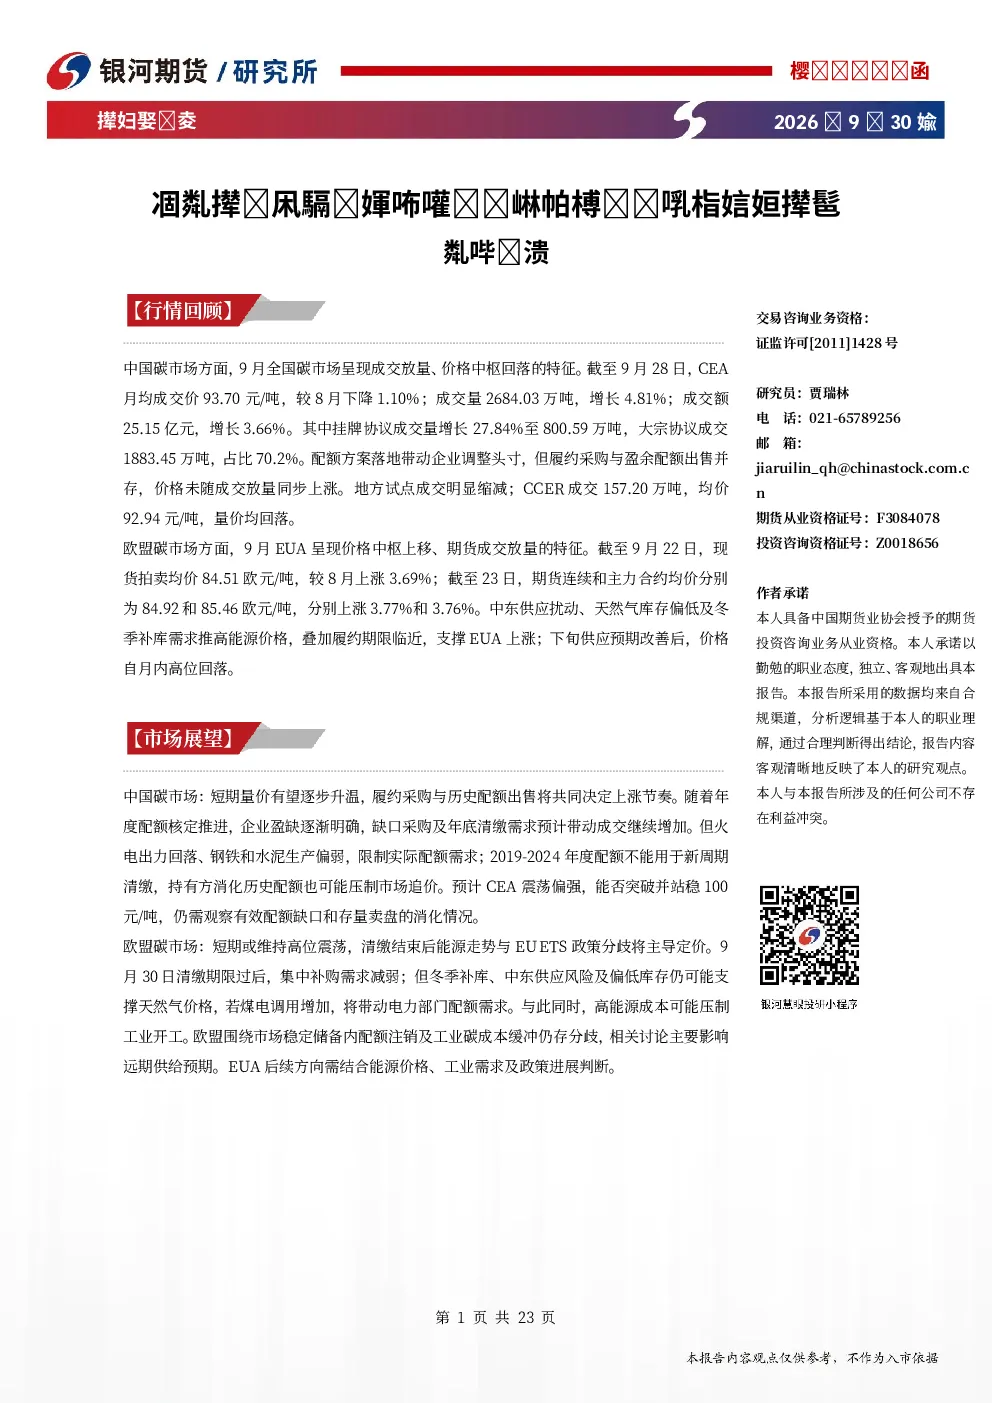
本报告主要分析了中国和欧洲碳市场的最新动态。中国碳市场方面,9月成交放量但价格中枢回落,地方试点成交缩减,CCER市场量价双降。欧洲碳市场方面,EUA价格中枢上移,期货成交放量。报告还深入探讨了中国工业生产、能源供需、欧盟出口及政策面情况,并对后市进行了展望。
碳市场未来发展趋势如何?
碳市场未来发展趋势受多因素影响。中国碳市场短期量价有望逐步升温,但能否突破100元/吨仍需观察配额缺口和卖盘消化情况。欧洲碳市场短期或高位震荡,能源走势与EU ETS政策分歧将主导定价。长期来看,中国碳市场将继续扩围,探索总量控制和有偿分配;欧洲配额储备改革分歧仍存,工业成本与能源保供是讨论焦点。
报告重点分析了哪些方向?
报告重点分析了中国碳市场的成交价格变化、地方试点与CCER市场表现,以及欧洲碳市场的价格走势。同时,深入剖析了中国工业生产对配额需求的影响、欧洲能源供需变化对EUA价格的传导机制,以及中欧两地的政策动向,包括配额分配方案、监管措施和绿色转型政策。
当前碳市场现状如何判断?
当前碳市场现状呈现分化态势。中国碳市场成交放量但价格回落,显示市场活跃度提升但价格承压。地方试点成交缩减而加权均价上涨,反映区域市场差异。欧洲碳市场价格中枢上移,期货成交放量,显示市场对能源供需紧张和政策分歧的预期反应。总体来看,市场供需关系、政策走向和能源价格是影响碳价的关键因素。
本报告有哪些风险提示?
本报告提示投资者关注碳市场政策不确定性风险,如中国碳市场扩围和总量控制政策的具体实施路径,以及欧洲配额储备改革的最终方案。此外,能源价格波动风险也不容忽视,欧洲天然气和煤炭价格上涨已影响煤电相对经济性,进而影响EUA需求。市场参与者还需关注宏观经济环境变化对工业生产和消费的影响,以及相关行业碳排放配额的供需平衡。
你可能感兴趣
碳配额价格同比降幅明显:碳排放月报
基础化工宝城期货2026-01-30
碳交易旺季到来,碳配额价格低位震荡:2025年11月碳排放月报
宝城期货2025-10-31
碳排放月报:全国碳市场碳配额价格震荡下行
宝城期货2025-05-29
碳排放月报:中国政策强化配额稀缺性预期,欧盟拟放缓减碳节奏
银河期货2026-07-31
碳排放月报
宝城期货2025-07-29
碳排放月报:全国碳市场碳配额价格偏弱运行
宝城期货2025-08-28
碳排放月报:碳配额成交价突破90元/吨
宝城期货2024-04-22
碳排放 | 月报
宝城期货2026-06-02
碳排放月报:全国CEA交易进入淡季
宝城期货2026-03-02
碳排放月报:1月全国碳市场CEA弱势震荡
宝城期货2025-01-24