猜你想问
10月投资策略有哪些要点?
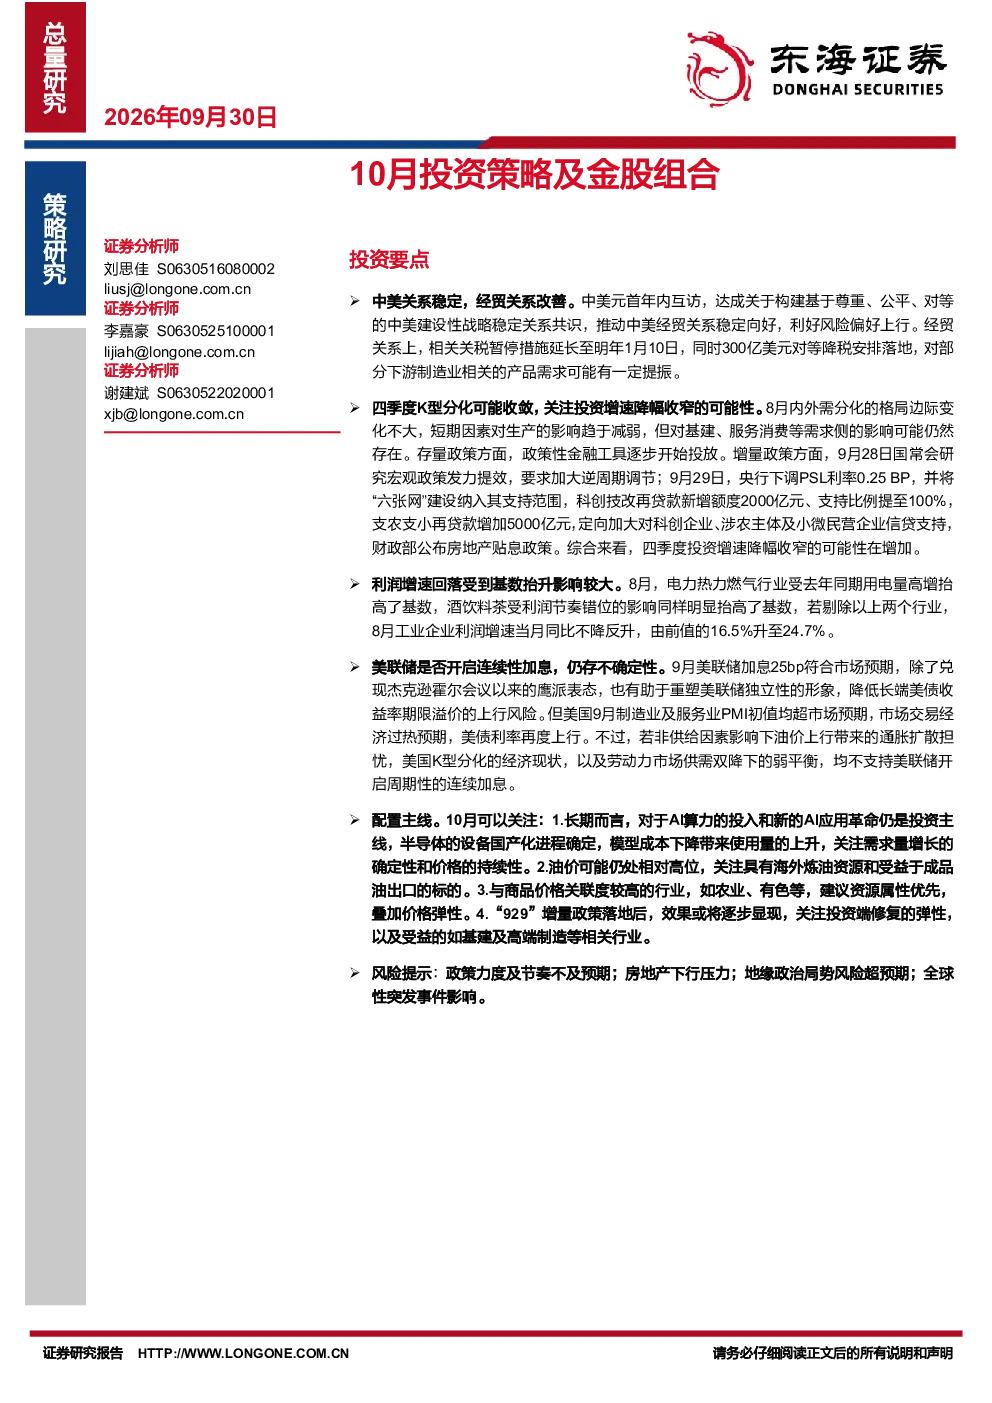
研报指出,10月投资策略关注中美关系稳定与经贸改善,关税暂停措施延长利好风险偏好。四季度K型分化可能收敛,政策性金融工具投放及逆周期调节措施将逐步显现效果,投资增速降幅收窄可能性增加。剔除基数影响后,工业企业利润增速回升。需关注美联储加息不确定性及美国经济过热预期。配置主线包括AI算力投入、高油价受益标的、农业有色等资源属性行业,以及基建与高端制造受益于政策落地。
报告重点推荐哪些赛道?
报告建议关注AI算力投入与AI应用革命,半导体设备国产化进程及模型成本下降带来的需求增长。同时,高油价可能利好海外炼油资源与成品油出口相关标的。农业有色等与商品价格关联度高行业,因其资源属性与价格弹性值得关注。此外,“929”增量政策落地后,基建及高端制造领域或将受益于投资端修复弹性。
当前市场有哪些重要判断?
当前市场判断需关注中美关系稳定对经贸的积极影响,以及四季度K型分化格局边际变化。政策层面,存量政策逐步投放,增量政策如央行下调PSL利率、支持“六张网”建设等将加大逆周期调节力度。美国经济过热预期与劳动力市场弱平衡制约美联储加息连续性。需警惕基数效应对利润增速的影响。
研报提示哪些投资风险?
研报提示需关注政策力度及节奏不及预期风险,房地产下行压力,地缘政治局势风险超预期,以及全球性突发事件影响。这些因素可能对投资策略及金股组合带来不确定性。建议投资者密切关注相关动态变化。
10月投资策略如何配置?
10月投资策略配置建议关注AI算力与AI应用革命带来的半导体设备国产化机遇。高油价下,海外炼油资源与成品油出口相关标的可能受益。农业有色等资源属性行业兼具价格弹性。基建与高端制造领域受益于“929”增量政策落地后投资端修复弹性。配置需结合行业发展趋势与政策导向进行综合考量。
你可能感兴趣
10月投资策略及金股组合
东海证券2025-09-30
10月投资策略及金股组合:经济景气度回升,把握积极布局窗口期
东海证券2023-09-28
10月投资策略及金股组合
东海证券2024-09-30
“十大金股”专题报告:10月“十大金股”组合及投资逻辑
国金证券2018-10-08
10月“十大金股”组合及投资逻辑
国金证券2022-10-10
国金证券10月“十大金股”组合及投资逻辑
国金证券2021-10-08
10月投资组合及研究综:财通十月金股组合
财通证券2018-09-28
“十大金股”专题报告:10月“十大金股”组合及投资逻辑
国金证券2019-10-08
财通策略·金股组合及观点综述:财通10月金股组合
财通证券2020-09-30
10月金股组合及华创策略~行业观点概述
华创证券2019-10-14