猜你想问
川仪股份26Q2业绩表现如何?
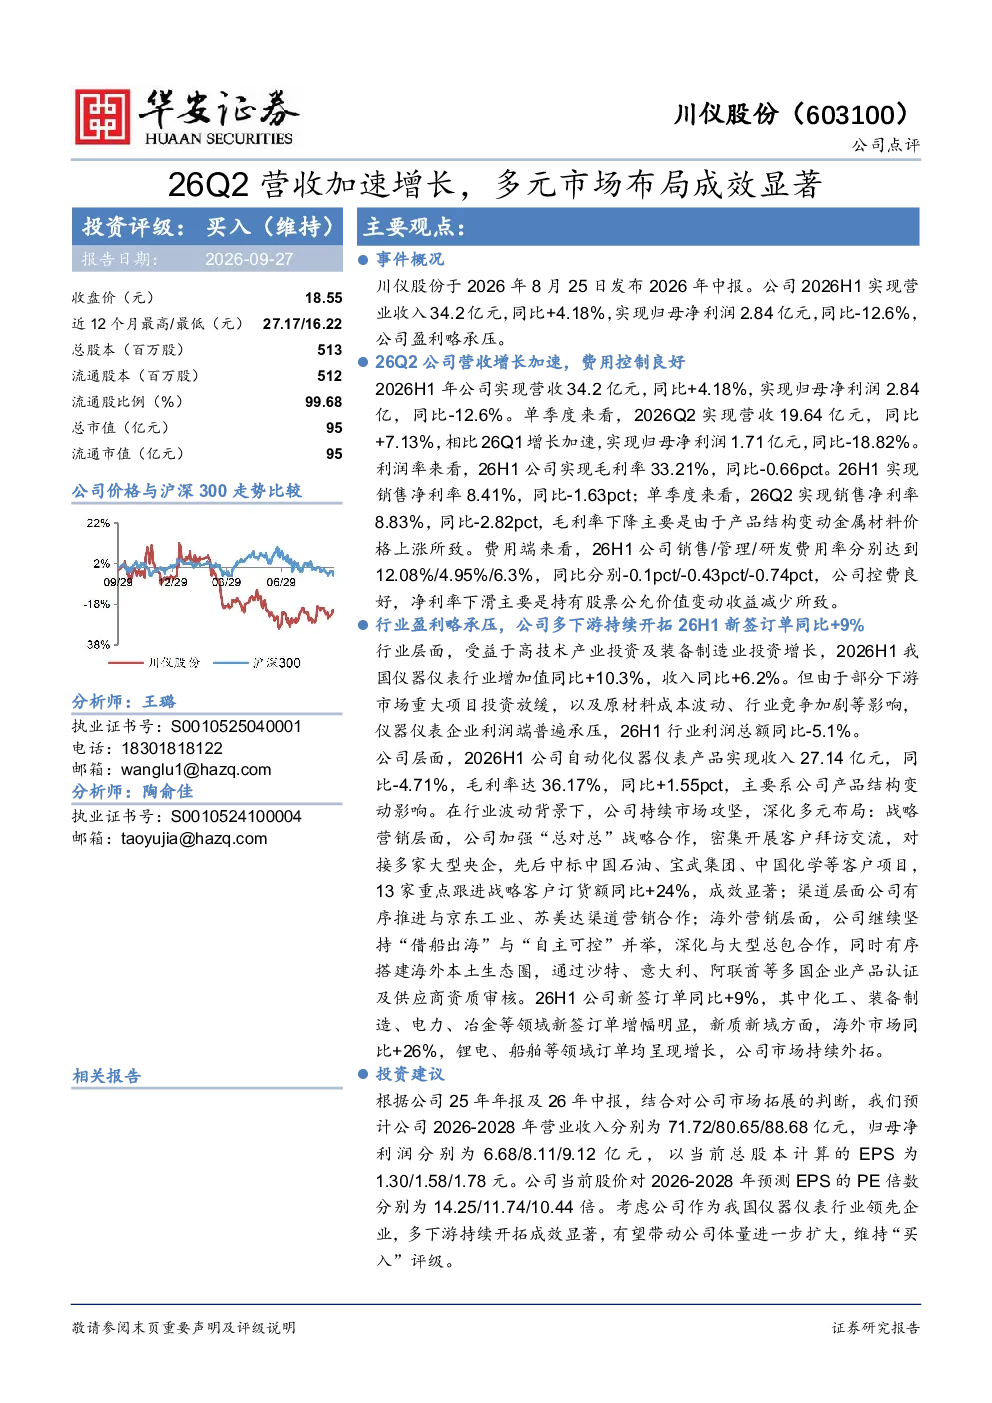
川仪股份2026年第二季度实现营业收入19.64亿元,同比增长7.13%,但净利润1.71亿元,同比减少18.82%。毛利率为33.21%,同比下降0.66个百分点,主要受产品结构变动及原材料上涨影响。销售净利率为8.83%,同比下降2.82个百分点,主要因公允价值变动收益减少。公司自动化仪器仪表收入27.14亿元,同比减少4.71%,但毛利率提升至36.17%。新签订单同比增长9%,海外市场增长26%
仪器仪表行业发展趋势如何?
仪器仪表行业整体增加值同比增长10.3%,收入增长6.2%,但利润总额下降5.1%。行业面临下游投资放缓、原材料成本波动及竞争加剧的挑战。不过,部分细分领域如化工、装备制造、电力、冶金等新签订单增长明显,海外市场表现突出,锂电、船舶等领域订单增长迅速,显示出行业结构性机会
研报对川仪股份的重点分析方向是什么?
研报重点分析了川仪股份在多元市场的布局成效,特别是自动化仪器仪表业务、化工、装备制造、电力、冶金等领域的收入增长,以及海外市场的强劲表现。报告关注公司新签订单的增长情况,以及毛利率和净利率的变化趋势,评估了公司在行业竞争中的地位和未来潜力
当前仪器仪表市场现状如何?
当前仪器仪表市场呈现分化态势,整体收入有所增长,但利润承压。下游投资放缓对行业造成一定压力,原材料成本波动和竞争加剧也影响企业盈利能力。然而,部分细分领域市场需求旺盛,海外市场拓展取得显著进展,行业内部结构优化和区域市场机会并存
研报提示的主要风险有哪些?
研报提示的风险包括宏观经济波动、市场竞争加剧、产品研发不确定性、投资收益波动、原材料价格变动、应收账款管理、经营风险、出口及汇率风险、产能扩张不及预期、存货跌价风险、下游需求变化、核心技术人员流失等
你可能感兴趣
26Q2营收增长提速,新产品、新业务加速变现
中泰证券2026-08-24
中报营收平稳增长,“云网”布局成效显著
信息技术财通证券2018-08-24
公司事件点评报告:增储上产助力营收增长,多元布局驱动未来发展
化石能源华鑫证券2025-04-14
营收规模高速增长,多元布局优化产品结构
机械设备长城证券2023-04-11
营收业绩高速增长,多元布局成长可期
轻工制造安信证券2021-10-28
全球市场拓展成效显著,Q4营收高速增长
家用电器太平洋证券2025-04-09
22年智能终端营收同比增长25%,海外市场拓展成效显著
信息技术国信证券2023-03-23
2021年年报点评:营收高速增长,市场拓展成效显著
西南证券2022-05-04
26Q2营收加速高增,合同负债创新高
电子设备华西证券2026-08-23
2021年三季报点评:营收持续增长,战略新业务布局成效显著
信息技术东吴证券2021-11-03