猜你想问
外服控股上半年业绩表现如何?
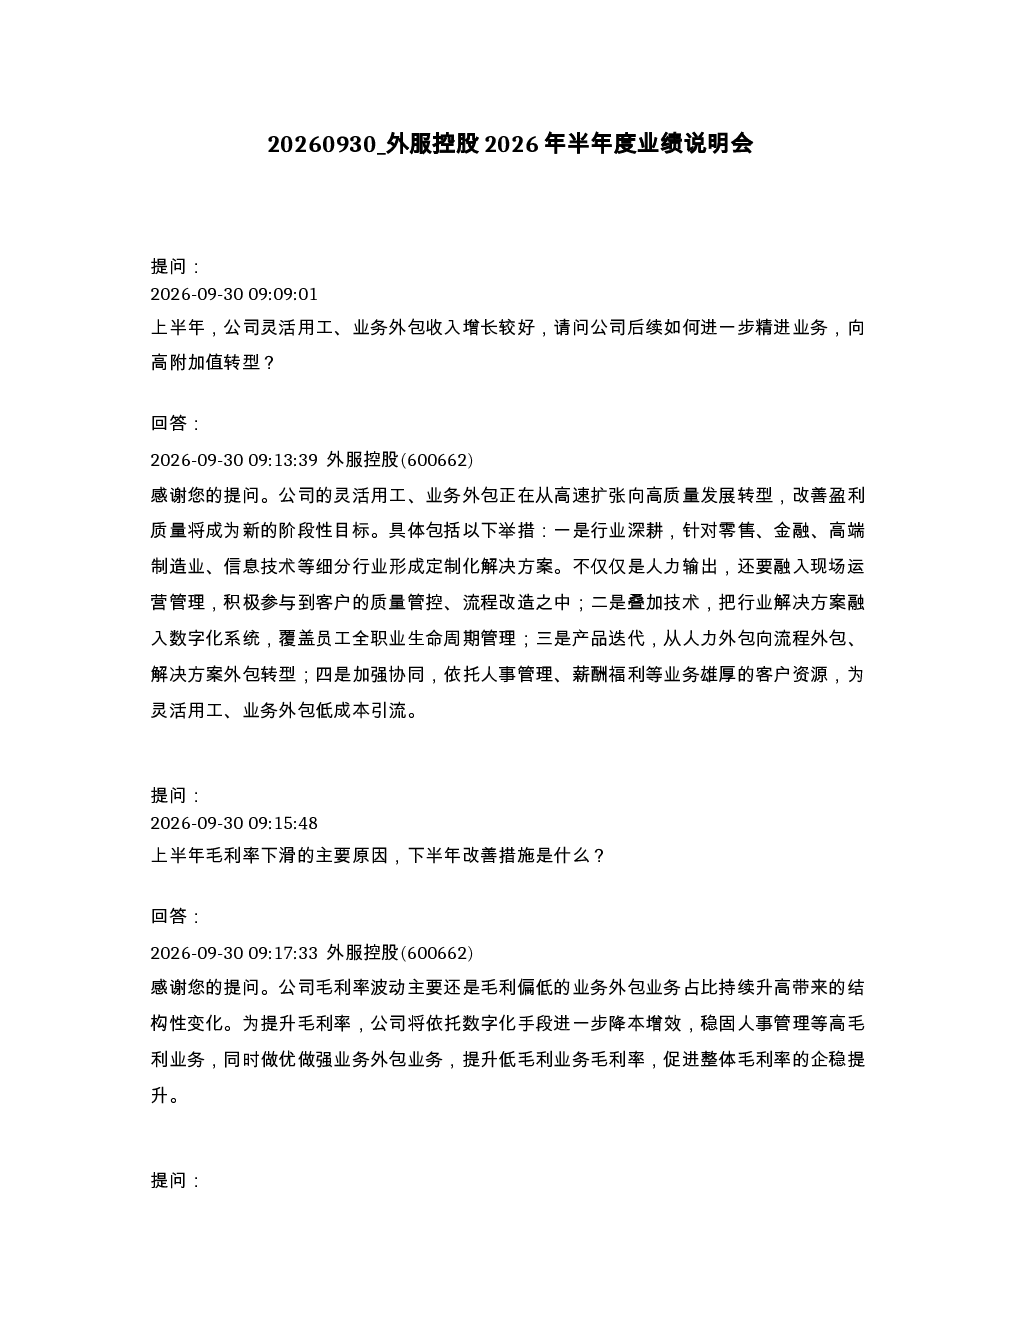
公司上半年灵活用工、业务外包收入增长较好,但正从高速扩张向高质量发展转型。具体举措包括行业深耕,针对零售、金融、高端制造业、信息技术等细分行业提供定制化解决方案,融入现场运营管理,参与客户质量管控和流程改造。同时叠加技术,将行业解决方案融入数字化系统,覆盖员工全职业生命周期管理。产品迭代方面,从人力外包向流程外包、解决方案外包转型,并加强协同,依托人事管理、薪酬福利等业务资源为灵活用工、业务外包引流。
外服控股未来行业发展趋势如何?
外服控股未来将聚焦行业深耕,针对零售、金融、高端制造业、信息技术等细分行业提供定制化解决方案,融入现场运营管理,参与客户质量管控和流程改造。同时叠加技术,将行业解决方案融入数字化系统,覆盖员工全职业生命周期管理。产品迭代方面,从人力外包向流程外包、解决方案外包转型,并加强协同,依托人事管理、薪酬福利等业务资源为灵活用工、业务外包引流。这将有助于公司在竞争激烈的灵活用工和业务外包市场中保持领先地位。
外服控股报告重点分析了哪些方向?
报告重点分析了公司从高速扩张向高质量发展的转型战略。具体包括行业深耕,针对零售、金融、高端制造业、信息技术等细分行业提供定制化解决方案,融入现场运营管理,参与客户质量管控和流程改造。同时叠加技术,将行业解决方案融入数字化系统,覆盖员工全职业生命周期管理。产品迭代方面,从人力外包向流程外包、解决方案外包转型,并加强协同,依托人事管理、薪酬福利等业务资源为灵活用工、业务外包引流。这些举措旨在改善盈利质量,推动公司可持续发展。
外服控股当前市场现状如何?
外服控股当前正处于从高速扩张向高质量发展的转型阶段。上半年灵活用工、业务外包收入增长较好,但毛利率下滑,主要因低毛利业务外包占比升高。公司正通过数字化降本增效、稳固高毛利业务、提升低毛利业务毛利率来改善毛利率。同时,经营性现金流上半年净流出8多亿,主要原因是业务外包资金垫付压力和增值税政策调整导致的时间性差异,但通过系统自动化改造、客户沟通和应收账款管理,7月回款已恢复至去年同期水平。
外服控股研报有哪些风险提示?
外服控股研报提示的风险主要包括毛利率下滑和经营性现金流净流出。毛利率下滑主要因低毛利业务外包占比升高,公司正通过数字化降本增效、稳固高毛利业务、提升低毛利业务毛利率来改善。经营性现金流上半年净流出8多亿,主要原因是业务外包资金垫付压力和增值税政策调整导致的时间性差异,虽然7月回款已恢复至去年同期水平,但全年现金流仍需关注。此外,国际化业务尚处于初期阶段,未来海外投资并购存在不确定性。