猜你想问
激光雷达行业报告核心内容是什么?
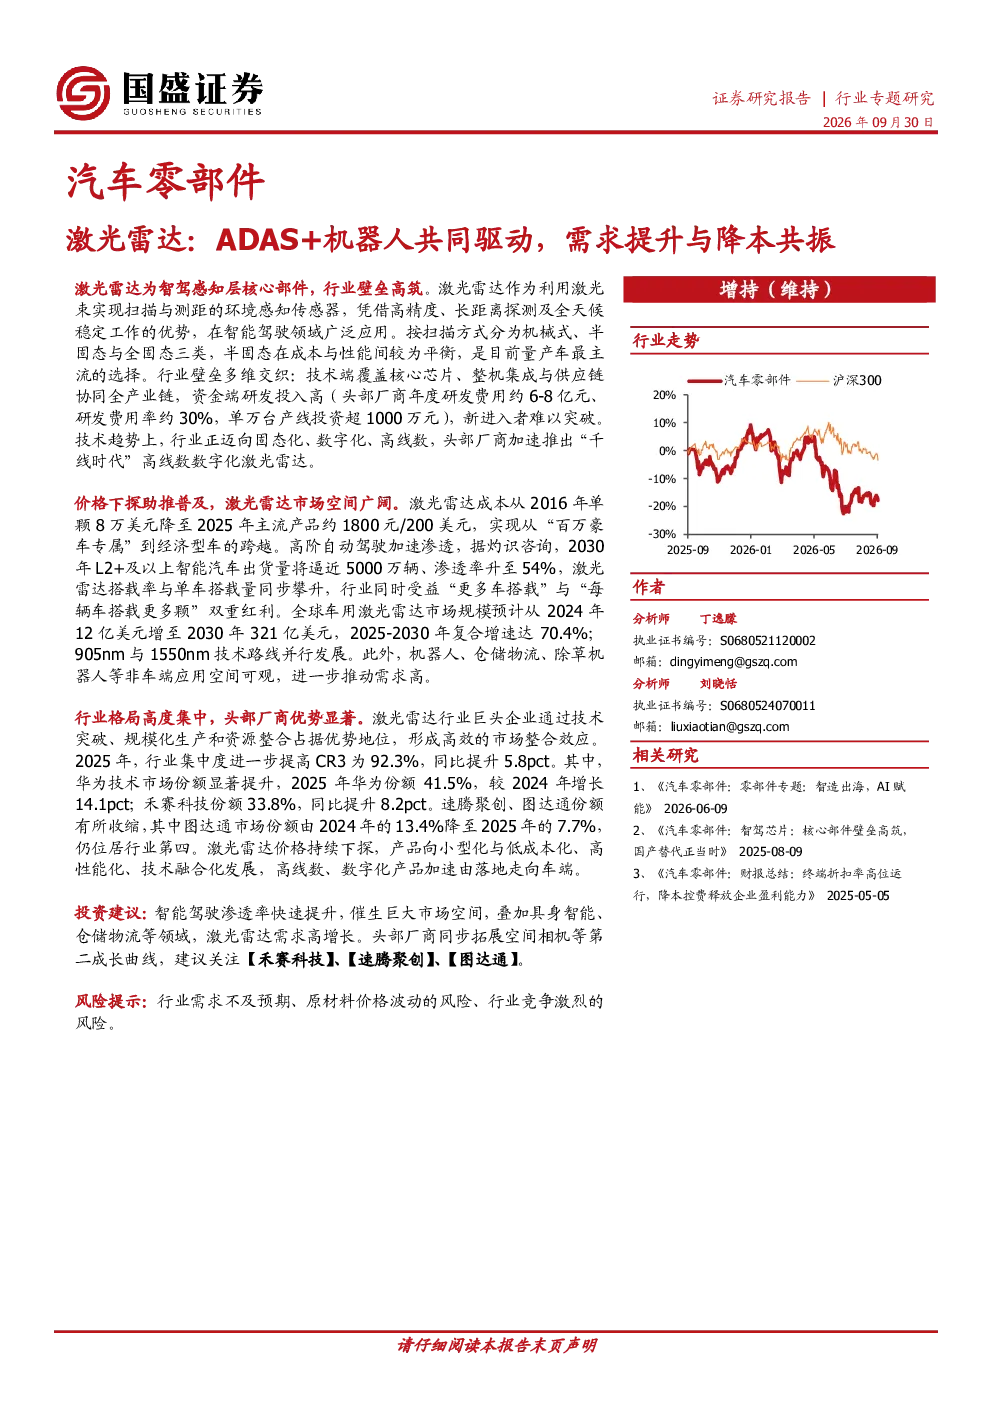
激光雷达作为智能驾驶感知层核心部件,具有高精度、长距离探测及全天候稳定工作的优势。按扫描方式分为机械式、半固态与全固态三类,其中半固态是目前量产车最主流的选择。行业壁垒高筑,技术端覆盖核心芯片、整机集成与供应链协同全产业链;资金端研发投入高,新进入者难以突破。行业趋势:固态化(减少运动部件)、数字化(光子级数字化探测)、高线数(走向“千线时代”)。
激光雷达赛道未来发展趋势如何?
激光雷达价格下探助推普及,成本从2016年单颗8万美元降至2025年主流产品约1800元/200美元。高阶自动驾驶加速渗透,预计2030年L2+及以上智能汽车出货量将逼近5000万辆,渗透率升至54%,激光雷达搭载率与单车搭载量同步攀升。全球车用激光雷达市场规模预计从2024年12亿美元增至2030年321亿美元,2025-2030年复合增速达70.4%。905nm与1550nm技术路线并行发展,其中905nm方案率先放量,1550nm方案在高端车型及L3级以上自动驾驶场景中具备差异化价值。机器人、仓储物流、除草机器人等非车端应用空间可观,进一步推动需求高增。
本报告重点分析了哪些方向?
本报告重点分析了激光雷达的技术路线与行业壁垒,包括机械式、半固态与全固态扫描方式,以及高筑的行业壁垒和未来固态化、数字化、高线数的发展趋势。同时,报告深入探讨了市场发展空间,涵盖价格下探助推普及、高阶自动驾驶加速渗透、全球市场规模增长、技术路线发展及非车端应用空间。此外,报告还分析了行业竞争格局,包括两大阵营分化、行业集中度提高、产品发展趋势,并介绍了相关标的如禾赛科技、速腾聚创、图达通的业务布局。最后,报告提出了投资建议与风险提示。
当前激光雷达市场现状如何?
当前激光雷达市场呈现高增长态势,价格持续下探,成本大幅降低,推动产品普及。高阶自动驾驶加速渗透,L2+及以上智能汽车出货量预计将大幅增长,激光雷达搭载率和单车搭载量同步提升。全球市场规模快速增长,预计到2030年将达到321亿美元,2025-2030年复合增速达70.4%。行业竞争格局呈现两大阵营分化,专业激光雷达厂商和跨界科技巨头竞争激烈,行业集中度进一步提高。产品发展趋势向小型化、低成本化、高性能化和技术融合化发展。
本报告提示了哪些风险?
本报告提示了激光雷达行业面临的风险,包括行业需求不及预期的风险。随着市场竞争加剧,行业集中度提高,头部企业份额显著提升,但新进入者仍面临技术、资金和供应链等多重壁垒。原材料价格波动也可能对行业成本和利润产生影响。此外,激光雷达技术路线的选择和演进也存在不确定性,不同技术路线的竞争和发展可能影响市场格局和投资回报。因此,投资者需关注行业动态,谨慎评估投资风险。