猜你想问
这份研报主要分析了哪些内容?
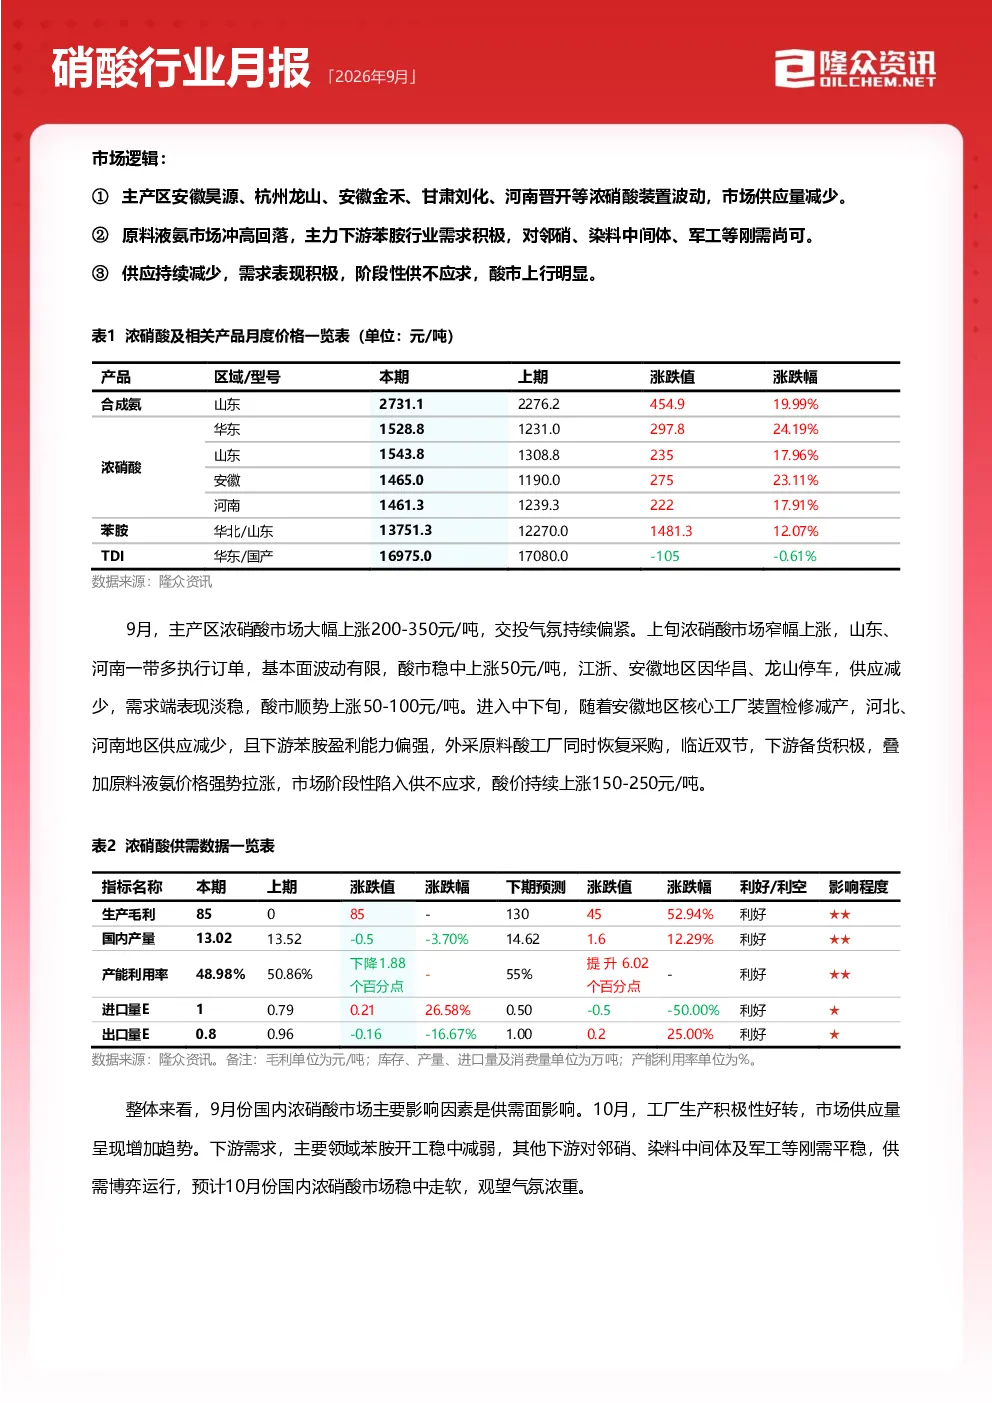
这份研报主要分析了国内浓硝酸市场的供需平衡、成本利润、供应及需求情况,以及未来三个月的市场展望。报告指出9月份浓硝酸市场大幅上涨,主因是主产区装置波动导致供应减少,同时下游苯胺行业需求积极。预计10月份市场将企稳回调,供需压力逐步增加。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势受供需关系、原料价格及下游需求变化影响。报告显示,9月浓硝酸市场供需差为负值,但10月预计将回归正值。产业链利润仍集中在需求端,未来市场需关注工厂检修恢复情况及原料液氨市场走势。
报告重点分析了哪些方向?
报告重点分析了浓硝酸市场的供应和需求情况。供应方面,9月主产区装置检修导致供应减少,10月开工提升将增加供应。需求方面,9月表观消费量环比减少,主要下游苯胺开工率上升,但整体消费表现一般。报告还分析了进出口情况及未来三个月的市场走势。
当前浓硝酸市场现状如何?
当前浓硝酸市场呈现阶段性供不应求状态,9月份价格大幅上涨。主产区装置波动导致供应减少,而下游需求表现积极,尤其是苯胺行业。报告指出,9月国内98%浓硝酸主流商谈月均价为1488.3元/吨,环比涨幅约16.38%。市场预计10月份将企稳回调。
投资硝酸行业需关注哪些风险?
投资硝酸行业需关注的主要风险包括:主产区工厂检修减产恢复情况,这可能影响市场供应;原料液氨市场走势变化,其价格波动会直接影响浓硝酸成本;下游需求变化,尤其是苯胺等主要下游行业的开工率和盈利能力。此外,进出口政策变化也可能对市场产生影响。
你可能感兴趣
硝酸行业月度报告
基础化工隆众资讯2026-07-29
基础化工行业周报:本周叶酸、六氟磷酸锂、浓硝酸价格涨幅居前
基础化工华创证券2025-11-17
基础化工行业周报:天然气、硝酸等涨幅居前,建议关注进口替代、纯内需、高股息等方向
基础化工华鑫证券2025-11-10
:硝酸异辛酯龙头,凭借微反应工艺有望多品类二次增长
开源证券2023-08-17
基础化工行业周报:天然气涨幅居首,硝酸、煤焦油、液氨跌幅居前,化工盈利继续磨底
基础化工华创证券2023-06-26
【开源化工】熔盐储能或将放量,“两钠”及硝酸企业或将受益“光伏/
未知机构2022-09-07
化工行业投资周报(2018.5.7—2018.5.11):硝酸领涨,继续推荐纯碱行情
基础化工长城证券2018-05-06
基础化工行业周报:万华十月聚合MDI挂牌价上调,硝酸、碳酸二甲酯DMC继续涨价;19版《新材料目录》征求意见,《江苏省安环整治工作目标》下发
基础化工安信证券2019-09-29
硝酸、硫酸等涨幅居前,建议关注进口替代、纯内需、高股息等方向
基础化工华鑫证券2025-08-25
化工行业周报:2023年度重点石化产品产能预警报告发布,最新全国硝酸/硝酸铵产量10强企业公布
基础化工德邦证券2023-04-16