猜你想问
这份研报主要分析了什么内容?
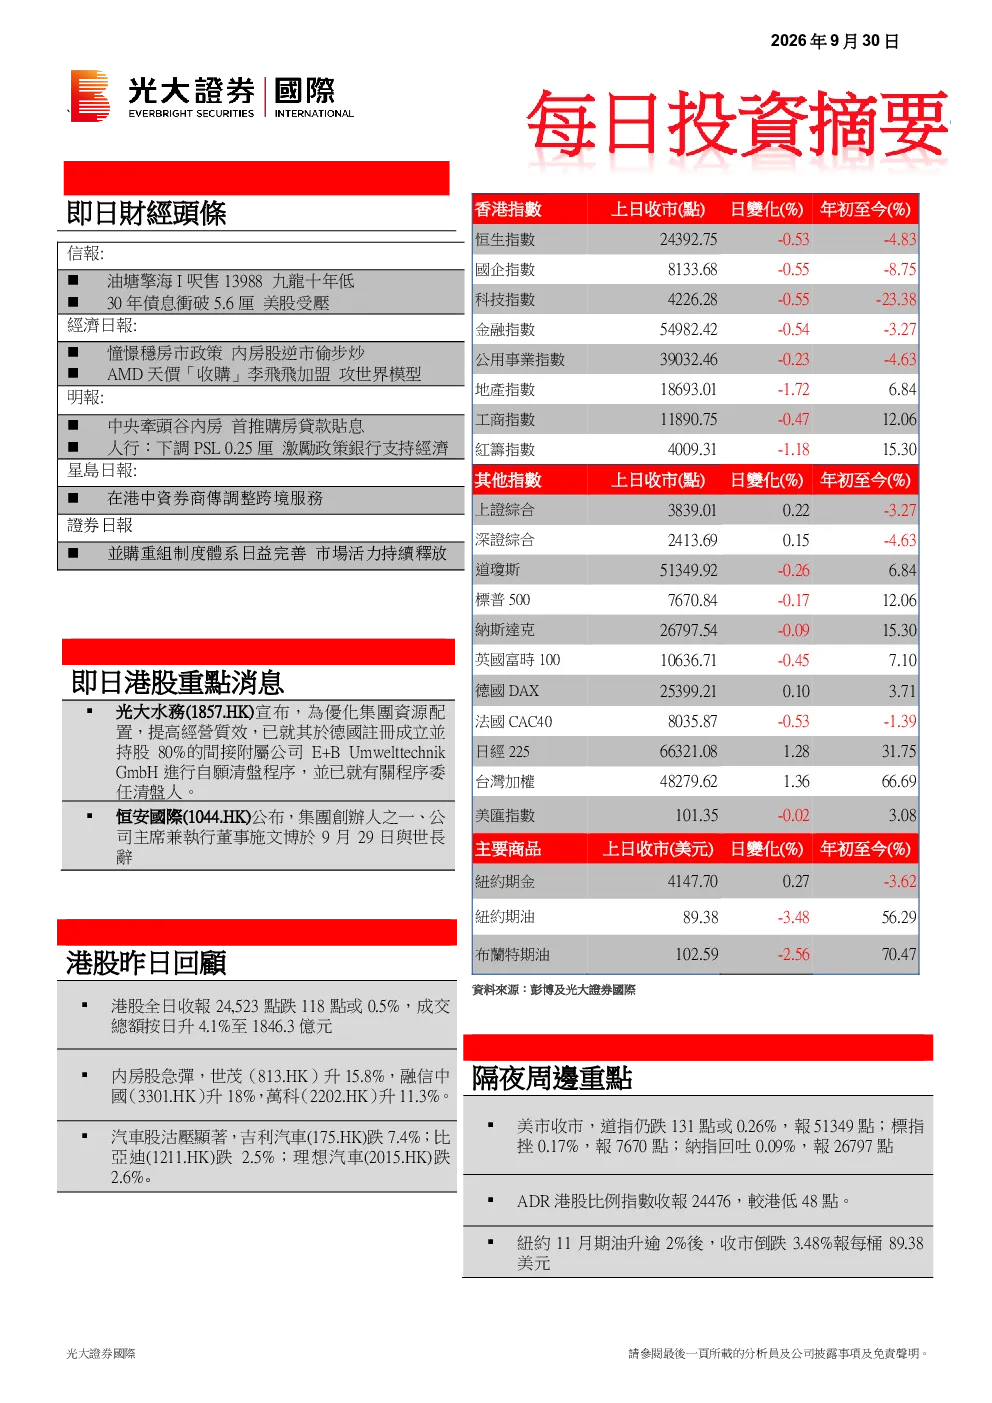
这份研报主要分析了恒指的技术指标走势,以及中国人寿的业绩表现、年金保险需求、偿付能力及评级、估值及投资建议等关键信息。恒指近期回吐但跌幅收窄,受制于10日均线;国寿上半年净利润同比增长2.29倍,收入增长81.5%,新业务价值增长33.7%,受惠于销售能力提升及产品结构优化。报告还指出内地老龄化及储蓄意愿提高,年金保险具吸引力,国寿在养老、健康领域深耕,年金保险料成新业务增长引擎。此外,国寿核心偿付能力充足率156.8%,综合偿付能力充足率197.8%,内含价值达1.61万亿元,行业首位,抗风险能力强。预测P/EV约0.45倍,低于同业,中期股息增加50.4%至每股0.358元人民幣。
报告关注的赛道/行业发展趋势如何?
报告关注内地老龄化及储蓄意愿提高对年金保险需求的推动作用。随着人口老龄化加剧,养老需求日益增长,年金保险作为重要的养老规划工具,展现出较强吸引力。公司深耕养老、健康领域,通过丰富年金产品库,积极拓展市场,年金保险有望成为新业务增长的重要引擎。同时,内地利率低企,资本市场平稳,为年金保险发展提供了有利环境。未来,随着政策支持力度加大和居民养老意识提升,年金保险市场有望迎来更广阔的发展空间。
报告重点分析了哪些方向?
报告重点分析了恒指的技术指标走势,以及中国人寿的业绩表现、偿付能力、估值及投资建议。在技术指标方面,恒指上日回吐近200点至24444点,跌幅收窄但仍反弹乏力,受制于10日均线,若本周未能收复25000-25200点,指数可能下试24,200点。在国寿业绩方面,上半年净利润同比增长2.29倍至1,345億元人民幣,收入增长81.5%至4,345.63億元人民幣,新业务价值增长33.7%,跑赢同业。在偿付能力方面,核心偿付能力充足率156.8%,综合偿付能力充足率197.8%,内含价值达1.61万亿元,行业首位。在估值及投资建议方面,预测P/EV约0.45倍,低于同业,中期股息增加50.4%至每股0.358元人民幣。
当前市场现状如何判断?
当前市场现状表现为恒指反弹乏力,受制于10日均线,若未能收复关键点位,可能面临进一步下探风险。同时,内地资本市场平稳,利率低企,为保险行业提供了相对稳定的经营环境。国寿等保险公司业绩表现强劲,偿付能力充足率高,抗风险能力强,且在年金保险等细分领域展现出较强竞争力。整体来看,保险行业受益于人口老龄化及居民储蓄意愿提高,发展前景乐观,但需关注市场利率波动等外部因素影响。
研报提示了哪些风险?
研报提示的主要风险包括恒指可能进一步下探,对市场情绪产生影响;内地利率波动可能影响保险产品的收益表现;以及投资涉及风险,包括本金损失,过往表现不预示未来。此外,报告还指出投资需独立决策,报告仅供参考,不构成投资建议。投资者应充分了解相关风险,谨慎决策。