猜你想问
这份研报主要讲了什么内容?
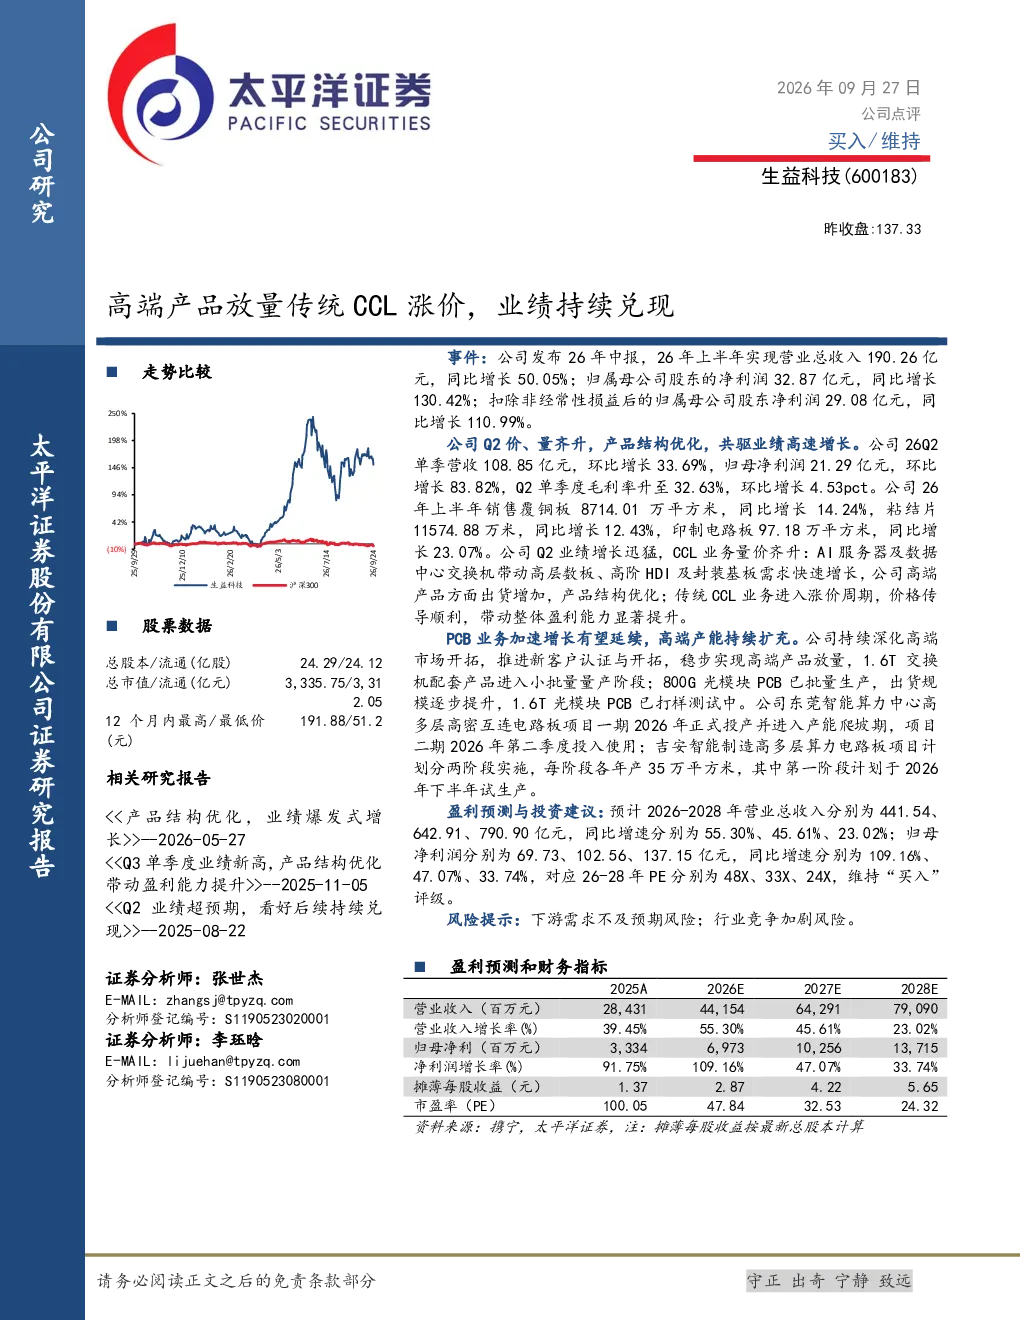
本报告分析了生益科技2026年上半年的业绩高速增长情况,营收和净利润均实现显著同比增长。主要增长动力来自产品结构优化,高端产品放量带动高层数板、高阶HDI及封装基板需求增长,同时传统CCL业务进入涨价周期,实现量价齐升。报告还披露了公司关键数据,如覆铜板、粘结片和印制电路板的销售增长情况,以及Q2单季业绩表现。此外,报告展望了公司未来PCB业务加速增长、高端产能持续扩充等发展方向。
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势向好,特别是高端PCB产品需求持续增长。AI服务器及数据中心交换机的发展带动高层数板、高阶HDI及封装基板需求,传统CCL业务也因原材料成本上升进入涨价周期。公司积极扩充高端产能,如1.6T交换机配套产品进入小批量量产,800G光模块PCB已批量生产,显示行业向高附加值产品转型。同时,智能算力中心高多层高密互连电路板等新项目也将推动行业技术升级。
报告重点分析了哪些方面?
报告重点分析了生益科技的产品结构优化策略,特别是高端产品放量对业绩的贡献。传统CCL业务进入涨价周期后,公司成功实现价格传导,推动整体盈利能力提升。报告还详细披露了公司关键产品如覆铜板、粘结片和印制电路板的销售数据,以及高端产品出货增加的具体表现。此外,报告重点分析了公司未来PCB业务的发展规划,包括高端产能扩充、新项目投产时间表等,展现了公司长期发展潜力。
当前电子设备市场现状如何?
当前电子设备市场呈现高端产品需求旺盛、传统产品价格上行的特点。随着AI和数据中心建设的加速,高层数板、高阶HDI及封装基板等高端PCB产品需求持续增长。同时,传统CCL业务受原材料成本影响进入涨价周期,公司已成功将成本压力传导至下游客户。市场竞争方面,行业龙头企业如生益科技正积极扩充高端产能,抢占市场份额,显示行业集中度有望进一步提升。
研报提示了哪些风险?
本报告提示了电子设备行业面临的主要风险,包括下游需求不及预期风险。随着技术迭代加速,部分传统产品需求可能面临波动,影响公司业绩稳定性。此外,行业竞争加剧风险也不容忽视。随着市场集中度提升,龙头企业可能面临来自新进入者或现有竞争对手的价格战压力。这些风险需要投资者密切关注,并结合公司自身战略布局进行综合判断。