猜你想问
这份报告主要分析了哪些期货品种的持仓情况?
本报告重点分析了沪铜、原油、沥青、PP、塑料、PVC、焦煤、尿素等核心期货品种的十一假期持仓情况。通过对这些品种的供需关系、产业链动态及市场资金流向的分析,为投资者提供了全面的持仓参考。
报告中提到的赛道/行业发展趋势有哪些?
报告显示,部分化工品如沥青、PP、塑料等供应端受限,但新增产能预期增加;金属品种如铜、焦煤等受矿端及下游需求双重影响;农产品如尿素受供需博弈影响。整体来看,传统消费旺季与供给端变化交织,各赛道呈现分化态势。
报告中哪些品种被重点分析?
报告重点分析了沪铜的矿端罢工担忧与供需平衡、原油的美伊谈判及出口情况、沥青的供应收缩与库存去化、PP及塑料的新增产能与需求支撑、PVC的下游开工与库存水平、焦煤的矿山复产与钢厂需求、尿素的上游复产与库存波动等关键品种。
当前市场现状如何判断?
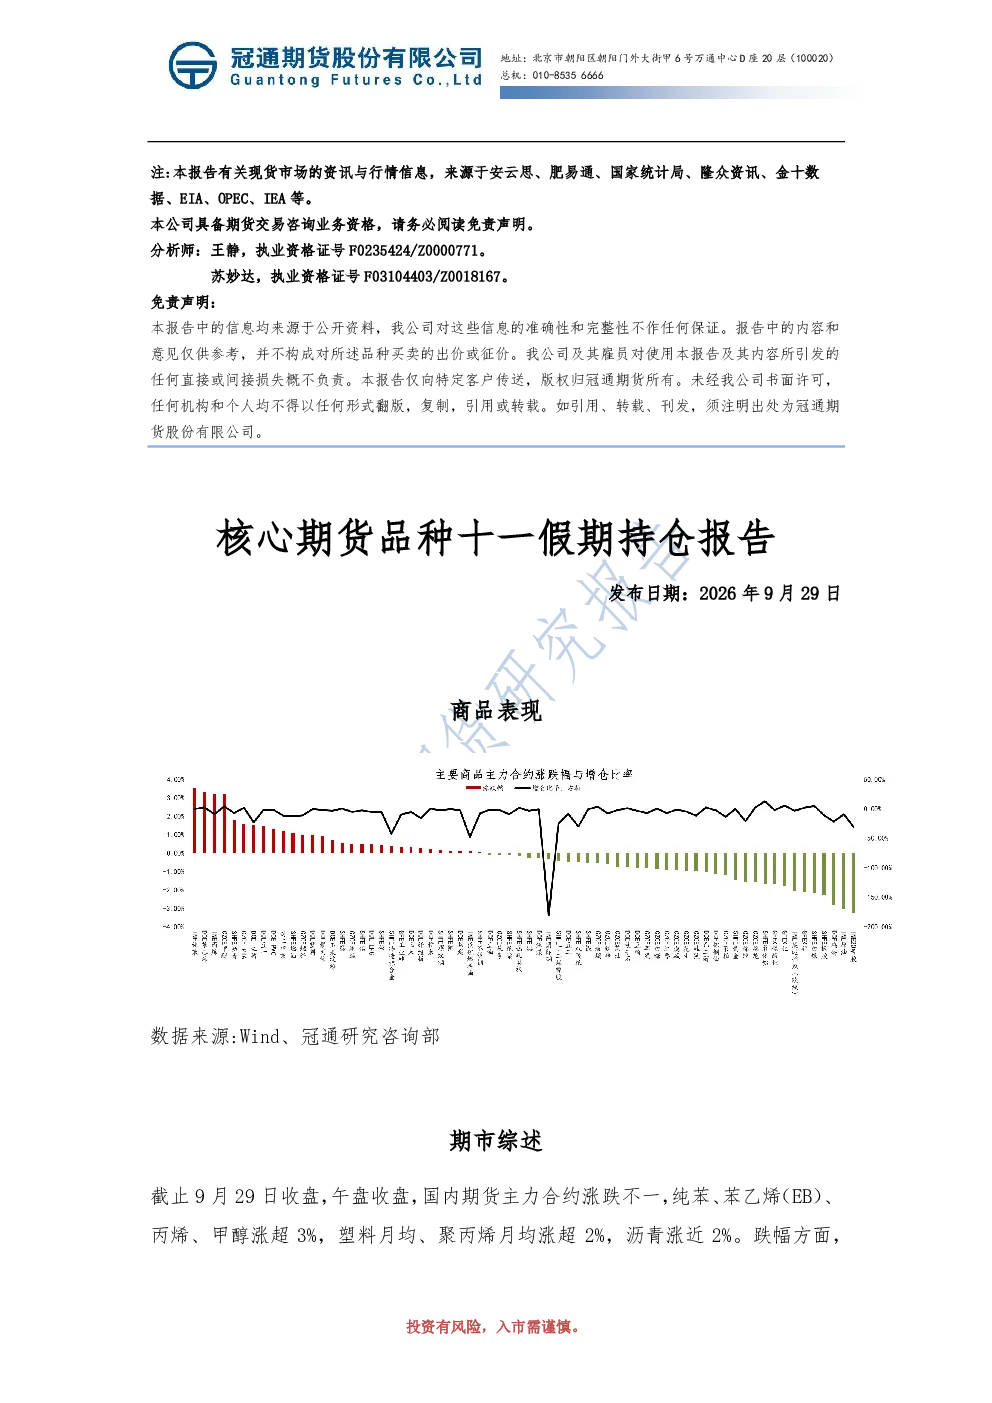
当前市场呈现涨跌不一的格局,部分品种如纯苯、苯乙烯等上涨明显,而20号胶、SC原油等下跌突出。资金流向显示沪银、国债等主力合约资金流入,中证系列指数主力合约资金流出。整体市场情绪受宏观事件影响较大,但基本面支撑部分品种长期价值。
报告中提示了哪些风险?
报告提示的风险包括美伊谈判不确定性对原油及化工品供给的影响、矿端罢工或供应中断对金属品种的冲击、新增产能投放对聚烯烃等品种的竞争压力、下游需求恢复不及预期的风险,以及宏观政策变动可能带来的市场波动。建议投资者关注相关事件进展,谨慎评估持仓风险。
你可能感兴趣
核心期货品种五一假期持仓报告
冠通期货2026-04-29
焦煤十一假期持仓报告:供需双弱,盘面弱势震荡
冠通期货2026-09-29
沥青十一假期持仓报告:原料短缺,易受地缘局势影响
冠通期货2026-09-29
尿素十一假期持仓报告:强预期弱现实博弈,难有趋势性行情
冠通期货2026-09-29
原油十一假期持仓报告:美伊谈判不确定,原油波动较大
冠通期货2026-09-29
PP十一假期持仓报告:霍尔木兹海峡仍未恢复通航,PP基差偏高
冠通期货2026-09-29
PVC十一假期持仓报告:估值偏低,社会库存去化加速
冠通期货2026-09-29
塑料十一假期持仓报告:霍尔木兹海峡仍未恢复通航,塑料基差偏高
冠通期货2026-09-29
沪铜十一假期持仓报告:基本面支撑有韧性
冠通期货2026-09-29
核心期货品种春节假期持仓报告
冠通期货2026-02-12