猜你想问
焦煤十一假期持仓报告核心内容是什么?
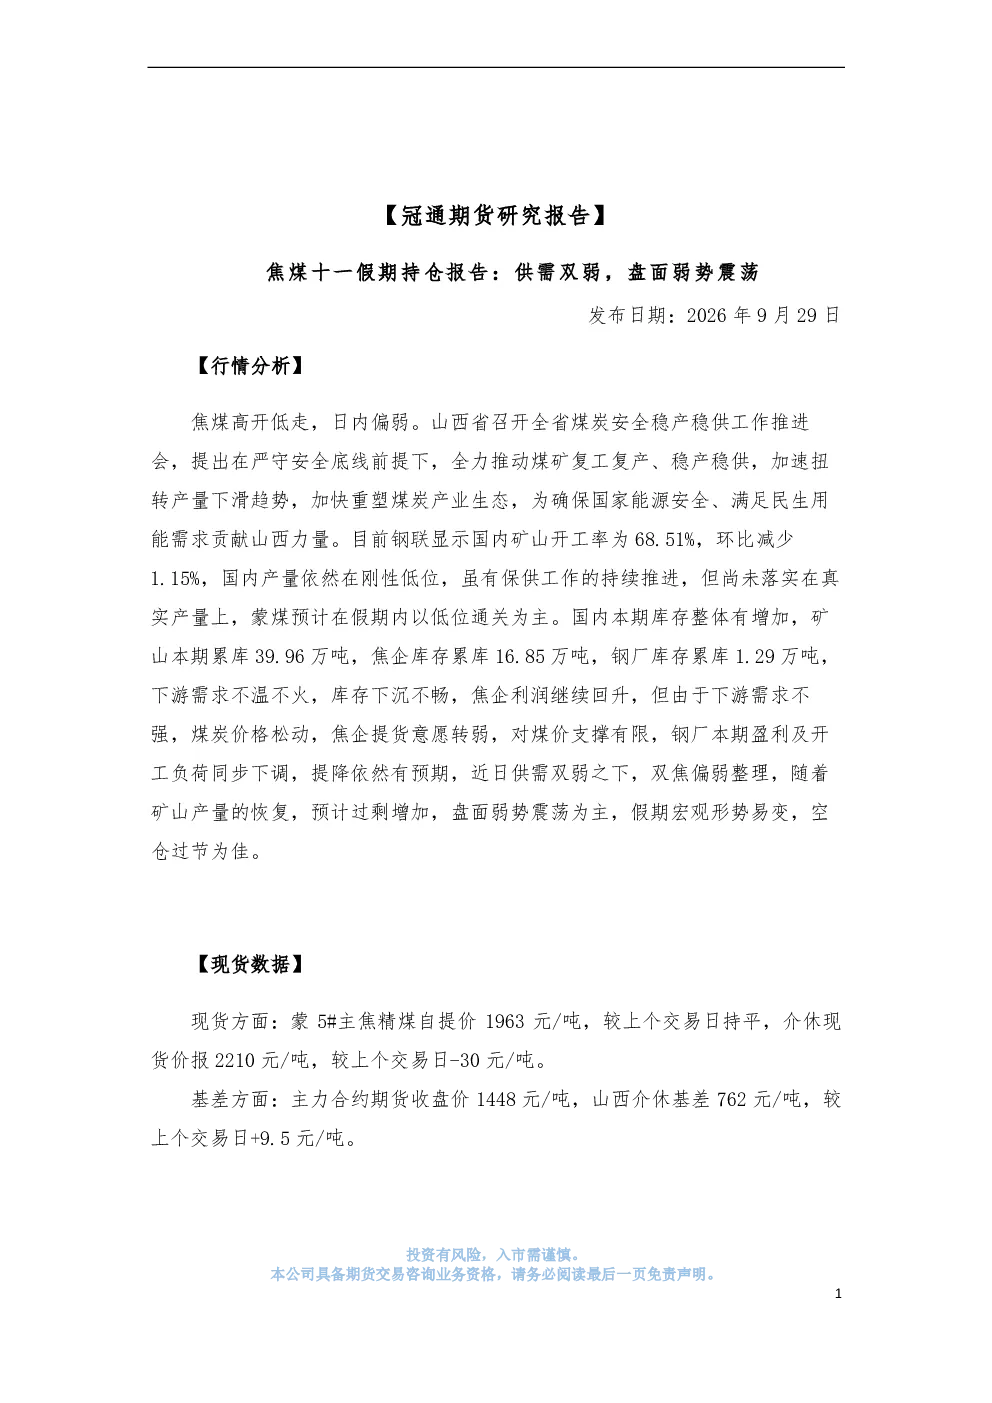
本报告分析焦煤供需双弱现状,指出山西省推动煤矿复工复产但产量恢复缓慢,蒙煤通关预期低位,国内库存整体增加,下游需求疲软,焦企提货意愿转弱,钢厂盈利及开工负荷下调。报告建议关注供需失衡对价格的影响,并对假期市场走势提出空仓观望策略。
焦煤行业未来发展趋势如何?
焦煤行业面临供应端恢复缓慢与需求端疲软的双重压力。保供政策推进下产量有望逐步回升,但蒙煤通关低位限制了进口补充,国内库存累积问题突出。下游钢厂盈利及开工负荷同步下调,需求预期走弱。整体看,焦煤行业短期内供需矛盾仍存,价格承压,需关注政策调整与宏观经济变化对供需格局的影响。
报告重点分析了哪些方向?
报告重点分析了焦煤供需失衡现状,包括供应端国内矿山开工率环比下降、精焦煤产量变化,以及需求端焦企、钢厂产量与库存动态。同时,报告考察了现货价格走势与基差变化,并追踪了矿山开工率、焦企产量、钢厂焦炭产量及铁水产量等基本面数据,综合评估当前市场供需格局。
当前焦煤市场现状如何判断?
当前焦煤市场呈现供需双弱的局面。供应端虽保供政策推动复工复产,但矿山开工率仍处低位,产量恢复缓慢;需求端下游钢厂盈利下滑,开工负荷下调,提降预期存在,导致库存累积下沉不畅。库存压力与需求疲软共同压制价格,市场整体偏弱整理,价格承压。
本报告有哪些风险提示?
本报告提示焦煤市场面临多重风险:供应端蒙煤通关不确定性可能影响市场平衡;需求端钢厂盈利及开工负荷持续下调或加剧库存压力;宏观经济形势易变可能传导至商品市场;政策调整或突发事件可能打破现有供需平衡。建议投资者关注供需变化动态,谨慎评估市场风险,假期建议空仓观望以规避不确定性风险。
你可能感兴趣
焦煤焦炭周报:双焦供需偏弱,盘面弱势运行
融达期货(郑州)2025-05-26
工业硅:盘面弱势震荡格局 多晶硅:供需双弱,基本面仍偏过剩
国泰君安期货2024-11-19
供需双弱,盘面弱势震荡
东吴期货2024-08-09
尿素十一假期持仓报告:强预期弱现实博弈,难有趋势性行情
冠通期货2026-09-29
焦煤焦炭日报:双焦现货偏弱 盘面弱势下行
东证期货2018-11-28
PVC五一假期持仓报告:供需双降,社会库存高位去化
冠通期货2026-04-29
工业硅:光伏出口退税降低,盘面弱势寻底 多晶硅:供需双弱,基本面仍偏过剩
国泰君安期货2024-11-18
黑色商品日报:成材供需双弱,盘面延续弱势
华泰期货2021-10-29
焦煤五一假期持仓报告:基本面偏弱,空仓过节为宜
冠通期货2026-04-29
焦煤焦炭周报:供需两弱 双焦弱势下跌
方中中期期货2016-12-19