猜你想问
黑色系商品期货今日行情如何?
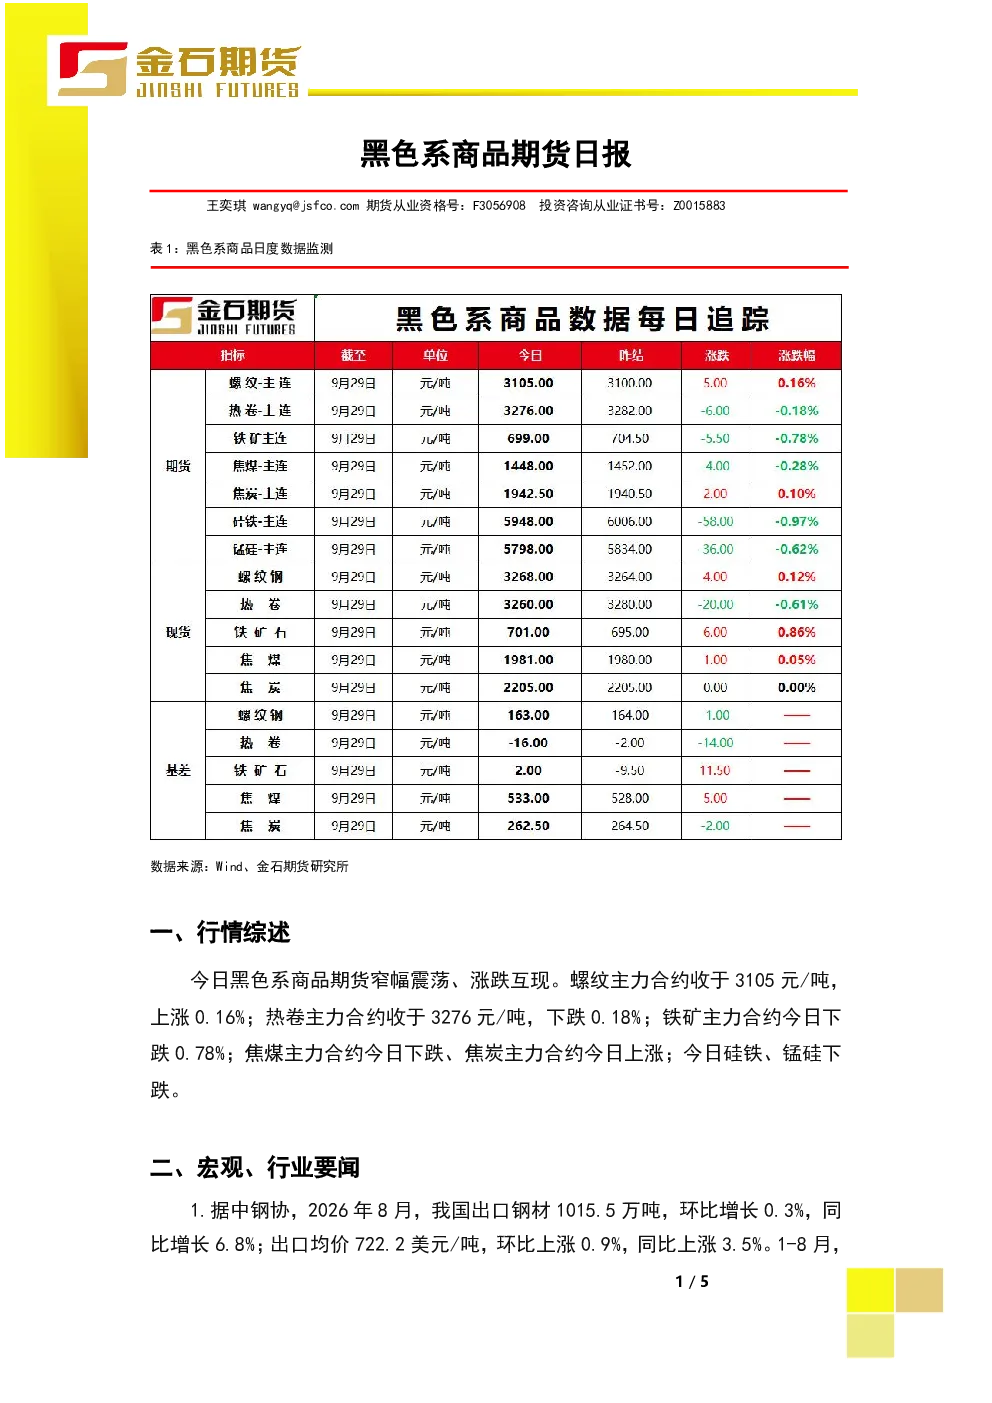
黑色系商品期货今日窄幅震荡、涨跌互现。螺纹主力合约上涨0.16%至3105元/吨,热卷主力合约下跌0.18%至3276元/吨,铁矿主力合约下跌0.78%。焦煤和焦炭涨跌互现,硅铁和锰硅下跌。成材方面,螺纹产量下降,钢厂盈利率下滑,供给收缩对价格形成托底;需求端双节前补库带动表观消费回升,但非终端需求实质性回暖。铁矿石方面,全球发运量环比减少,但中澳到港量增加,累库压力显现;铁水产量边际下滑,钢厂原料采购刚需为主,节前补库基本收官。焦煤方面,政策保供预期升温,实际供给恢复偏慢,线上竞拍流拍增多,蒙煤甘其毛都口岸日通车数低位,国庆节将闭关7日。焦炭方面,焦企利润改善,开工回升,但钢厂亏损加剧,首轮提降预期发酵。综合来看,短期黑色系预计延续震荡。
钢材进出口情况如何?
8月我国出口钢材1015.5万吨,同比增长6.8%;进口钢材43.4万吨,同比下降13.1%。1-8月累计出口下降3.0%,进口下降10.5%。长材出口稳健,板材承压,非盟市场出口向好,东盟市场走弱。钢材进出口数据显示我国钢铁出口结构性变化,长材出口表现优于板材,非盟市场成为新的增长点,但整体出口和进口均呈现下降趋势,反映国内外市场需求差异及贸易环境变化。
黑色系行业发展趋势如何?
黑色系行业短期延续震荡格局。成材端,供给收缩与需求分化并存,钢厂盈利承压影响采购意愿,节前补库基本完成,后期需关注终端需求实质性回暖情况。铁矿石端,中澳到港量增加带来累库压力,铁水产量边际下滑抑制采购需求。焦煤焦炭端,政策保供预期与供给恢复缓慢形成博弈,焦企利润改善但钢厂亏损加剧,提降预期发酵。硅铁锰硅方面,供给端短期收缩,需求端钢厂盈利极低导致采购按需进行,整体呈现震荡态势。行业发展趋势需关注政策调控、供需平衡及市场情绪变化。
当前黑色系市场现状如何?
当前黑色系市场呈现窄幅震荡、涨跌互现的行情。螺纹、热卷、铁矿主力合约价格涨跌不一,焦煤焦炭涨跌互现,硅铁锰硅整体下跌。成材端供给收缩对价格形成托底,但需求端非终端需求未实质性回暖;铁矿石累库压力显现,钢厂原料采购以刚需为主;焦煤焦煤政策保供预期与现实供给恢复缓慢形成博弈,焦炭焦企利润改善但钢厂亏损加剧;硅铁锰硅供给端短期收缩,需求端钢厂盈利承压。市场整体处于供需博弈阶段,价格波动主要受基本面因素影响。
投资黑色系需注意哪些风险?
投资黑色系需关注政策风险、供需错配风险及市场情绪风险。政策层面,需关注煤炭保供政策、环保政策及金融监管政策变化,这些政策可能对黑色系供给端和需求端产生直接影响。供需层面,需关注钢厂开工率、铁水产量、钢材出口数据及焦煤焦炭产量变化,这些因素将影响黑色系价格走势。市场情绪层面,需关注宏观经济形势、资本市场波动及行业参与者情绪变化,这些因素可能引发黑色系价格短期剧烈波动。此外,铁矿石中澳到港量变化、焦煤蒙煤运输情况等也需持续跟踪,以把握市场动态。