猜你想问
黑色系商品期货今日行情如何?
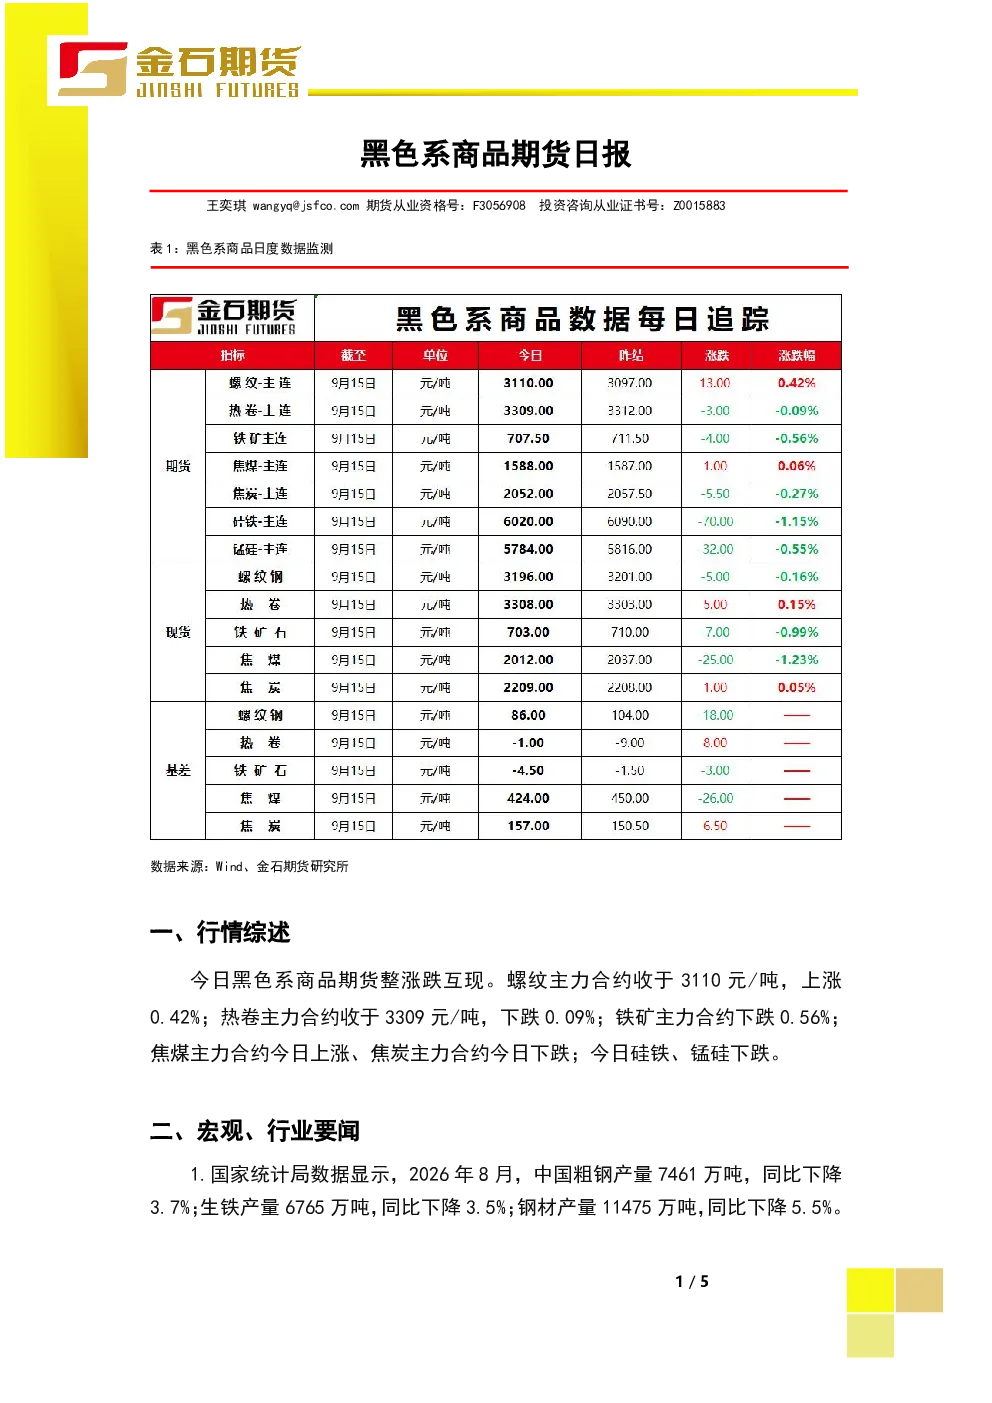
今日黑色系商品期货涨跌互现:螺纹主力合约上涨0.42%,热卷主力合约下跌0.09%,铁矿主力合约下跌0.56%,焦煤和焦炭涨跌不一,硅铁和锰硅下跌。具体来看,螺纹和热卷表现分化,铁矿受港口库存降至下半年最低及发运量回升影响下跌,焦煤和焦炭受供应及需求因素影响涨跌不一,硅铁和锰硅则因供应压力及需求偏低而下跌。这些变化反映了不同品种的供需关系及市场情绪的动态调整。
黑色系行业未来发展趋势是什么?
黑色系行业未来发展趋势呈现多空交织态势。供给端,山西煤矿停产增加导致焦煤供应恢复预期减弱,钢厂减产预期升温对铁矿石形成压力。需求端,8月钢材采购量环比提升显示一定修复,但“金九”行情或不及预期,基建和资金支持成为关键。成本支撑方面,铁矿石海运成本上涨支撑进口成本,焦煤焦企利润改善但钢厂抵触涨价。整体看,成材端供给收缩对钢价形成托底,但需求修复力度不足;铁矿石、焦煤、硅铁和锰硅则受供需及成本因素影响短期震荡。行业参与者需关注政策、成本及需求修复的节奏变化。
本报告重点分析了哪些方向?
本报告重点分析了黑色系商品期货的行情走势、宏观及行业要闻、供需关系变化及市场风险。具体包括螺纹、热卷、铁矿、焦煤、焦炭、硅铁和锰硅等主力合约的当日表现,以及中国粗钢、生铁、钢材、焦炭、原煤等产量数据,8月钢材采购量等需求数据,港口库存、发运量、海运成本等铁矿石相关数据,山西煤矿停产、焦企利润、钢厂抵触情绪等焦煤相关数据,以及硅铁、锰硅的供应压力、成本支撑和钢厂需求情况。通过这些分析,揭示了各品种的价格驱动因素及市场动态。
当前黑色系市场现状如何判断?
当前黑色系市场现状呈现供给收缩与需求修复不足的矛盾。成材端,螺纹、热卷等品种因供给收缩对价格形成一定支撑,但需求修复缓慢,导致市场短期震荡。铁矿石方面,港口库存降至低位,但发运量回升及海运成本上涨支撑进口成本,同时钢厂减产预期升温抑制价格。焦煤市场,山西煤矿停产增加,供应恢复预期减弱,但钢厂对价格上涨存在抵触情绪。硅铁和锰硅则面临供应压力积累、成本支撑松动及钢厂需求偏低的双重压力。整体看,黑色系市场处于多空博弈阶段,价格波动将主要围绕供需平衡及成本支撑展开。
投资黑色系商品期货需注意哪些风险?
投资黑色系商品期货需关注多重风险。首先是供需错配风险,如钢厂减产预期升温可能加剧铁矿石供应过剩,而基建和资金支持力度不及预期则可能抑制需求修复。其次是成本波动风险,海运成本上涨、煤矿停产等因素可能推高进口成本或国内生产成本,但钢厂抵触涨价可能形成价格天花板。再次是政策风险,如环保政策、煤炭生产调控等可能影响供应端格局。此外,硅铁、锰硅等品种的供应端压力及钢厂追高意愿不足也可能导致价格承压。投资者需密切关注宏观经济、产业政策及市场情绪变化,以规避潜在风险。