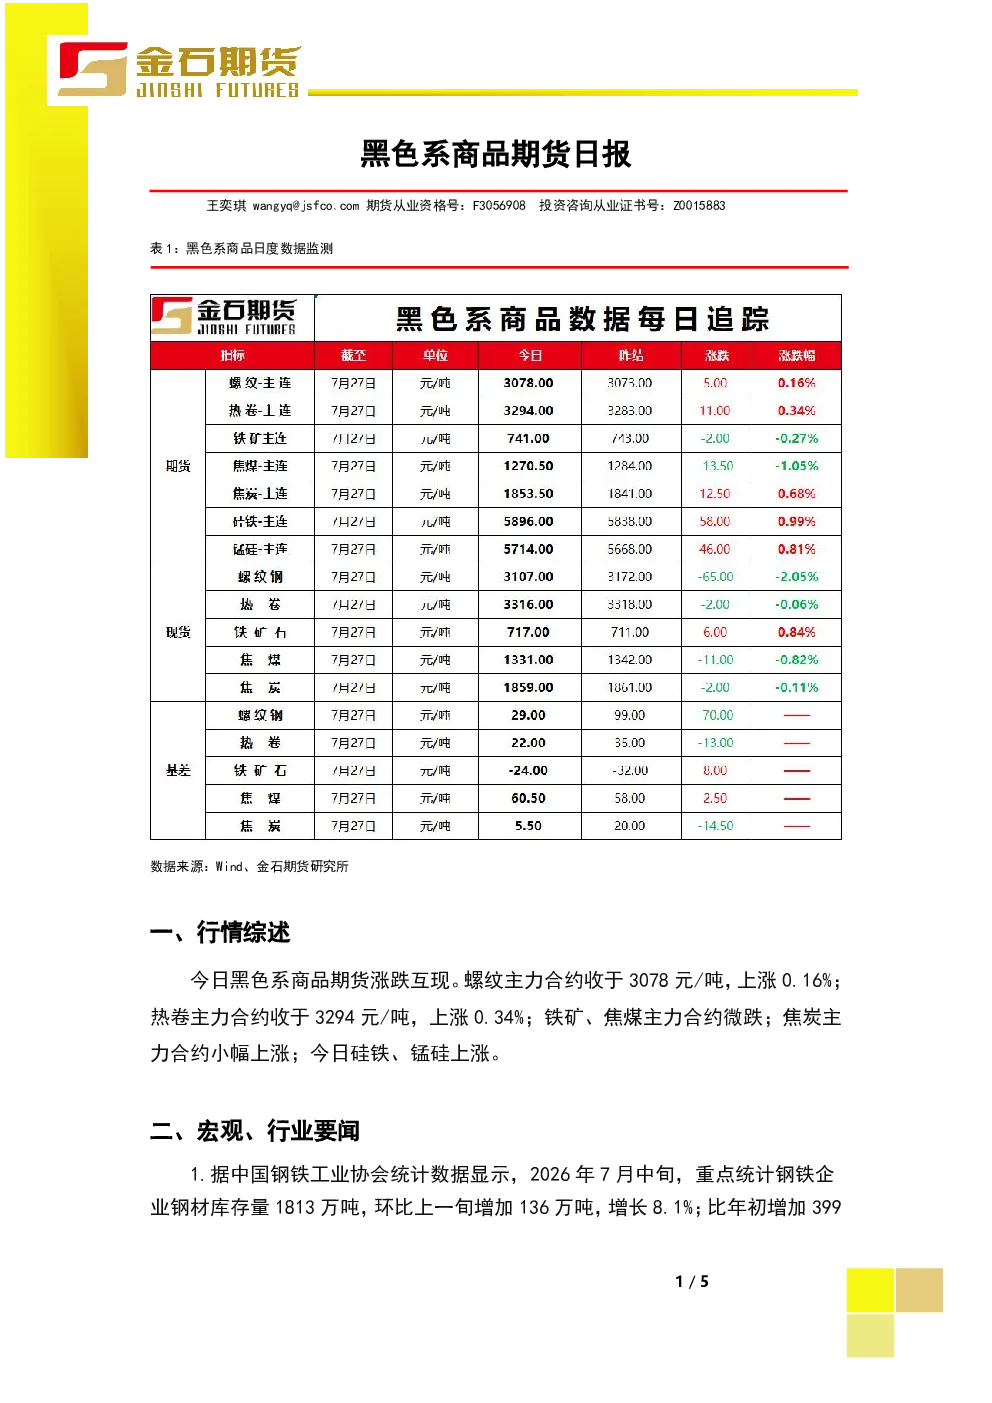
黑色系商品期货涨跌互现,成材端供需矛盾持续,铁矿石供给边际收紧,焦煤焦炭博弈加剧,铁合金延续震荡
成材方面
- 库存与需求:重点钢企钢材库存环比、同比均显著增加,城市建筑钢材库存微增,热卷库存微增,中厚板和冷轧涂镀库存环比下降。
- 供给端:唐山钢厂高炉检修和减产持续推进,日均铁水影响量约7.47万吨,下游调坯轧钢企业落实停产,日均影响量约1万吨。
- 供需矛盾:钢厂亏损面持续扩大,需求端受传统淡季、高温多雨天气及地产用钢低迷影响,供给端虽有所回落但后续复产预期存在。
铁矿石方面
- 发运与到港:海外发运总量及国内港口到港量环比下降,澳洲巴西发运量显著减少,中国47港和45港到港量均大幅下降。
- 供需格局:供给格局仍偏宽松,铁水产量高位回落,钢厂亏损下控产意愿增强。
焦煤方面
- 供给与需求:主产区安全高压监管未放松,现货供给端偏紧,但终端需求偏弱压制煤价上涨空间。
焦炭方面
- 价格博弈:二轮提降开启,市场预计仍有2-3轮提降空间,焦钢博弈持续加剧。
铁合金方面
- 硅铁:生产利润分化,部分企业检修致产量小幅回落,电价预期上移提供成本支撑,但炼钢需求持续回落限制价格反弹空间。
- 锰硅:企业减产进行中,但整体供应仍偏宽松,港口锰矿库存高企且报价松动,成本端支撑减弱,下游钢厂按需采购、压价意愿较强。
研究结论
- 短期黑色系:预计延续震荡格局。
- 铁合金:短期内延续震荡格局。
免责条款
本报告信息来源于已公开资料,不保证准确性及完整性,不作为期货买卖绝对依据,分析师观点不代表公司立场,请谨慎参考。