猜你想问
这份研报主要分析了石油焦行业的哪些核心内容?
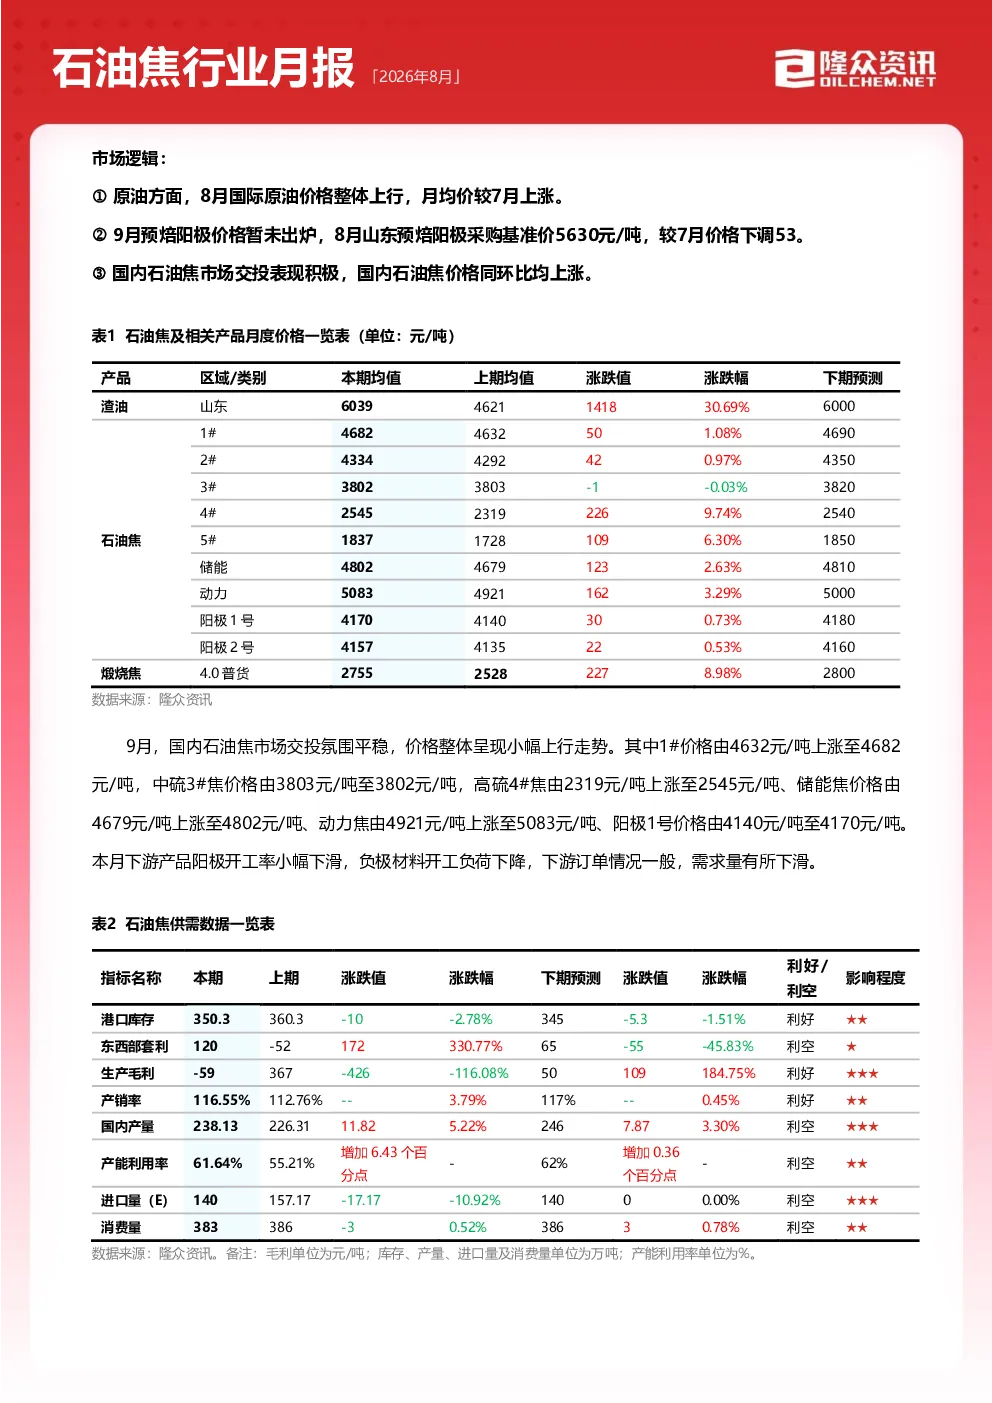
这份研报全面分析了石油焦行业的市场逻辑、供需平衡、成本利润、供应需求及进出口情况。报告指出9月国际原油价格上涨,国内石油焦市场交投积极,价格同环比上涨。供需关系显示供小于需,但供需差有所减少。供应端9月产量增加,检修减少,进口量下滑;需求端预焙阳极开工率微幅下滑,负极材料、煅烧焦开工下滑,工业硅、碳化硅保持平稳。成本利润方面,延迟焦化利润环比减少,煅烧焦、电解铝利润上涨,预焙阳极、负极材料利润下降。港口库存环比减少,进口量高位,出口小幅减少。下月展望显示供需差延续负值,价格稳中波动,低硫、中硫焦小幅增长,高硫焦小幅回落。
石油焦行业未来发展趋势如何?
石油焦行业未来发展趋势呈现稳中震荡调整态势。供需格局方面,预计10月供需差延续负值,港口库存可能继续下滑。市场心态显示40%看稳,25%看跌,35%看涨,预计10月价格先跌后涨。后市预测为未来三个月稳中震荡调整,低硫焦月均价4500-4600元/吨,中硫焦3800-3900元/吨,高硫焦2000-2100元/吨。报告关注点指出炼厂加工原料调整,预焙阳极定价走高,节后补库情绪拉动市场。整体看行业受原油价格、下游需求及供应检修影响,价格波动性较大,但长期仍受产业链供需关系制约。
研报重点分析了石油焦行业的哪些方面?
研报重点分析了石油焦行业的供需平衡、成本利润及市场现状。供需平衡方面,报告指出9月供小于需,但供需差有所减少,均价小幅增加。供应端分析了产量、产能利用率及检修情况,9月产量增加,检修减少,进口量下滑。需求端分析了预焙阳极、负极材料、增碳剂、石墨电极等下游开工负荷,显示部分领域开工微幅下滑。成本利润方面,分析了延迟焦化、煅烧焦、电解铝、预焙阳极、负极材料等环节的利润变化,显示产业链利润分化。市场现状方面,分析了9月价格趋势、市场表现及库存情况,指出价格环比同比均上涨,市场交投良好,港口库存减少。
当前石油焦市场现状如何判断?
当前石油焦市场现状呈现供应紧张预期下价格高位震荡的态势。9月市场交投良好,下游采货积极,中石油、中石化、中海油低硫焦价格上涨,地炼供应增加。价格趋势显示9月石油焦价格环比及同比均上涨,华东地区2A、3B均价分别上涨1.12%、2.72%。供需格局方面,供应紧张预期持续,但供需差有所收窄。供应端9月产量增加,检修减少,进口量下滑,总体供应量下滑1.4%;需求端部分下游开工负荷微幅下滑,但整体消费量环比增加。库存方面,9月港口库存总量350.3万吨,环比减少,整体入库量小于出库量,显示市场去库存进程。
阅读这份研报需要注意哪些风险提示?
阅读这份研报需要注意以下风险提示:首先,石油焦价格受原油价格波动影响较大,国际原油价格的不确定性可能传导至石油焦市场。其次,下游需求波动风险,预焙阳极、负极材料等负极材料开工负荷下滑可能影响石油焦需求。再次,供应端检修计划及进口量变化可能影响市场供需平衡,需关注炼厂检修及进口政策变动。此外,产业链利润分化风险,预焙阳极、负极材料利润下降可能影响下游补库积极性。最后,市场心态显示看涨看跌分歧,价格短期波动性较大,需警惕市场情绪变化带来的风险。报告未涉及投资建议,以上仅为风险提示,投资者需结合自身情况判断。