猜你想问
玖龙纸业FY2026业绩具体表现如何?
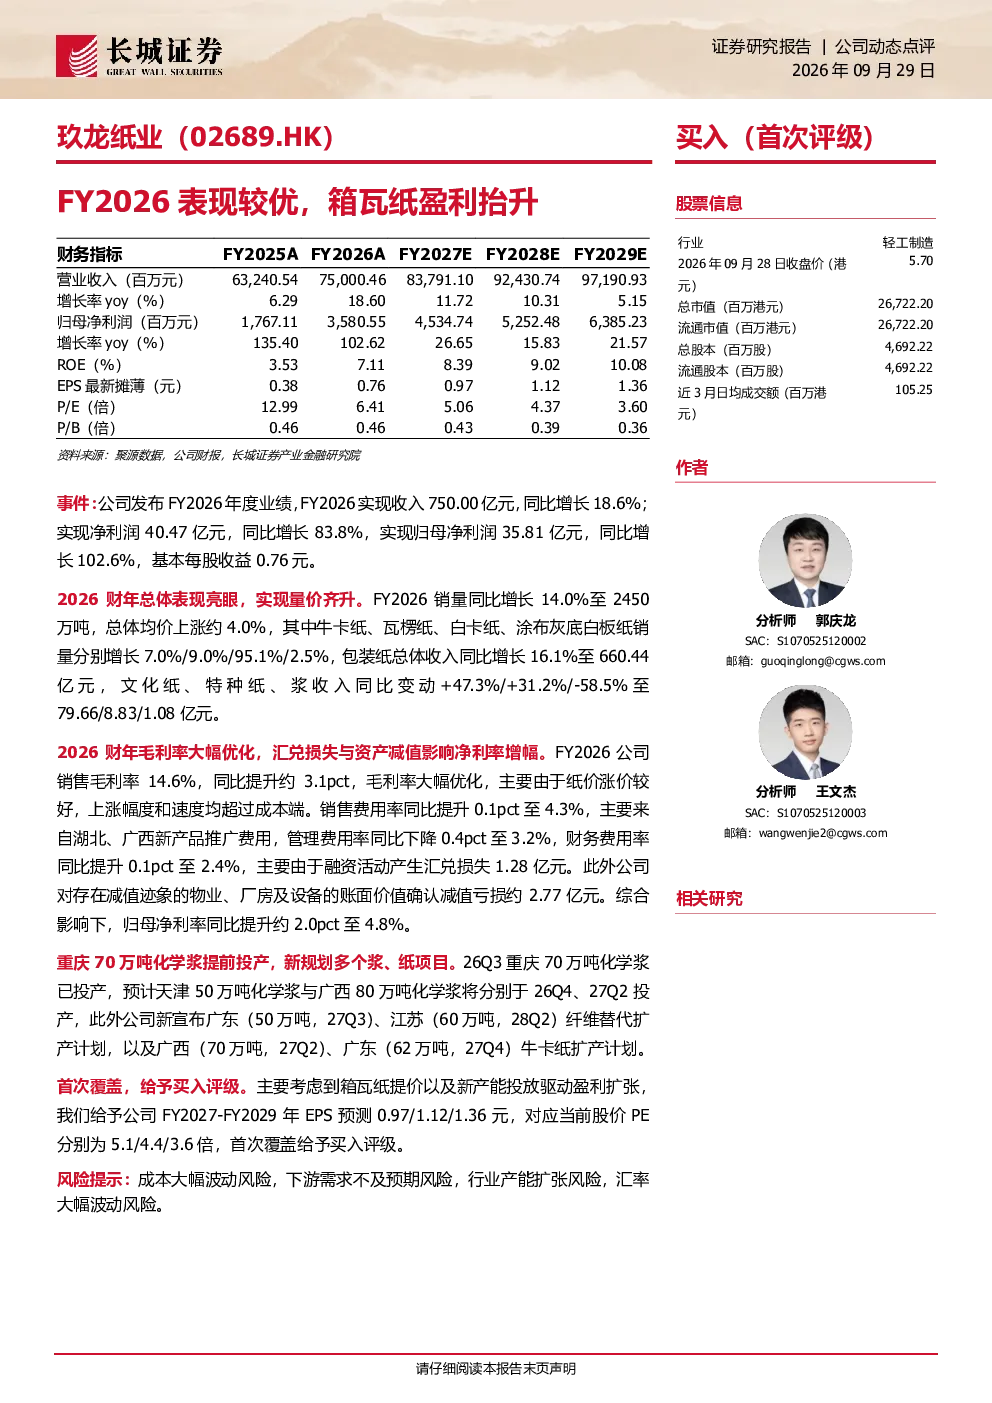
玖龙纸业FY2026年度业绩亮眼,实现量价齐升。全年收入750.00亿元,同比增长18.6%;净利润40.47亿元,同比增长83.8%;归母净利润35.81亿元,同比增长102.6%;基本每股收益0.76元。销量同比增长14.0%至2450万吨,总体均价上涨约4.0%。包装纸收入同比增长16.1%至660.44亿元,文化纸、特种纸、浆收入分别增长47.3%、31.2%、-58.5%至79.66/8.83/1.08亿元。分析师指出,毛利率大幅优化至14.6%,主要因纸价上涨幅度和速度超过成本端。销售费用率同比提升0.1pct至4.3%,管理费用率同比下降0.4pct至3.2%,财务费用率同比提升0.1pct至2.4%,主要受汇兑损失和资产减值影响。归母净利率同比提升约2.0pct至4.8%。公司宣布多项产能扩张计划,包括重庆70万吨化学浆已投产,天津50万吨与广西80万吨化学浆分别于26Q4、27Q2投产;广东(50万吨,27Q3)、江苏(60万吨,28Q2)纤维替代扩产计划,以及广西(70万吨,27Q2)、广东(62万吨,27Q4)牛卡纸扩产计划。
造纸行业未来发展趋势如何?
造纸行业未来发展趋势呈现多元化发展态势。随着环保政策趋严和可持续发展理念的普及,环保型纸张需求持续增长,推动行业向绿色化转型。同时,数字化和智能化技术逐渐渗透,提升生产效率和管理水平。包装纸市场受益于电商物流发展,需求保持稳定增长,而文化纸市场则面临数字化冲击,需求增速放缓。特种纸因其高附加值特性,市场需求稳步提升。此外,产能扩张和区域布局优化成为行业竞争焦点,企业通过技术升级和产品创新增强竞争力。未来,行业整合将加速,头部企业优势进一步扩大。
本报告主要分析了玖龙纸业的哪些方面?
本报告主要分析了玖龙纸业FY2026年度业绩表现,重点关注公司量价齐升的经营成果。报告详细拆解了公司收入、利润、销量等关键财务数据,揭示了包装纸业务盈利能力显著提升的核心驱动因素。同时,报告深入剖析了公司成本结构优化、费用率管控成效,以及毛利率和净利率的显著改善。此外,报告还重点介绍了公司未来产能扩张计划,包括化学浆、纤维替代和牛卡纸的增产布局,展现了公司中长期发展潜力。通过对公司财务状况和战略规划的全面分析,评估了其当前经营优势和未来成长空间。
当前造纸市场整体状况如何?
当前造纸市场整体呈现结构性分化态势。包装纸市场受益于电商物流行业持续发展,需求保持稳健增长,纸价上涨带动行业盈利能力提升。文化纸市场则面临数字化阅读冲击,需求增速放缓,部分品类价格承压。特种纸市场因下游应用领域拓展,需求稳步增长,成为行业亮点。成本端,原材料价格波动对行业盈利产生显著影响,尤其是木浆价格上涨导致成本压力加大。同时,环保政策趋严推动行业绿色转型,企业环保投入增加。市场竞争方面,行业集中度提升,头部企业通过规模效应和技术优势巩固市场地位。未来,行业将加速整合,优胜劣汰趋势明显。
本报告提示了哪些投资风险?
本报告提示了造纸行业及玖龙纸业面临的主要投资风险。首先,成本波动风险,原材料价格尤其是木浆价格大幅波动可能影响公司盈利稳定性。其次,下游需求不及预期风险,电商物流、出版印刷等行业需求变化可能影响公司产品销售。再次,行业产能扩张风险,新产能投放可能加剧市场竞争,压缩行业利润空间。此外,汇率波动风险,公司部分原材料进口和产品出口受汇率变动影响。最后,环保政策风险,环保投入增加和环保标准提升可能增加公司运营成本。这些风险因素需持续关注,以全面评估投资价值。