猜你想问
丁苯橡胶行业月报核心内容是什么?
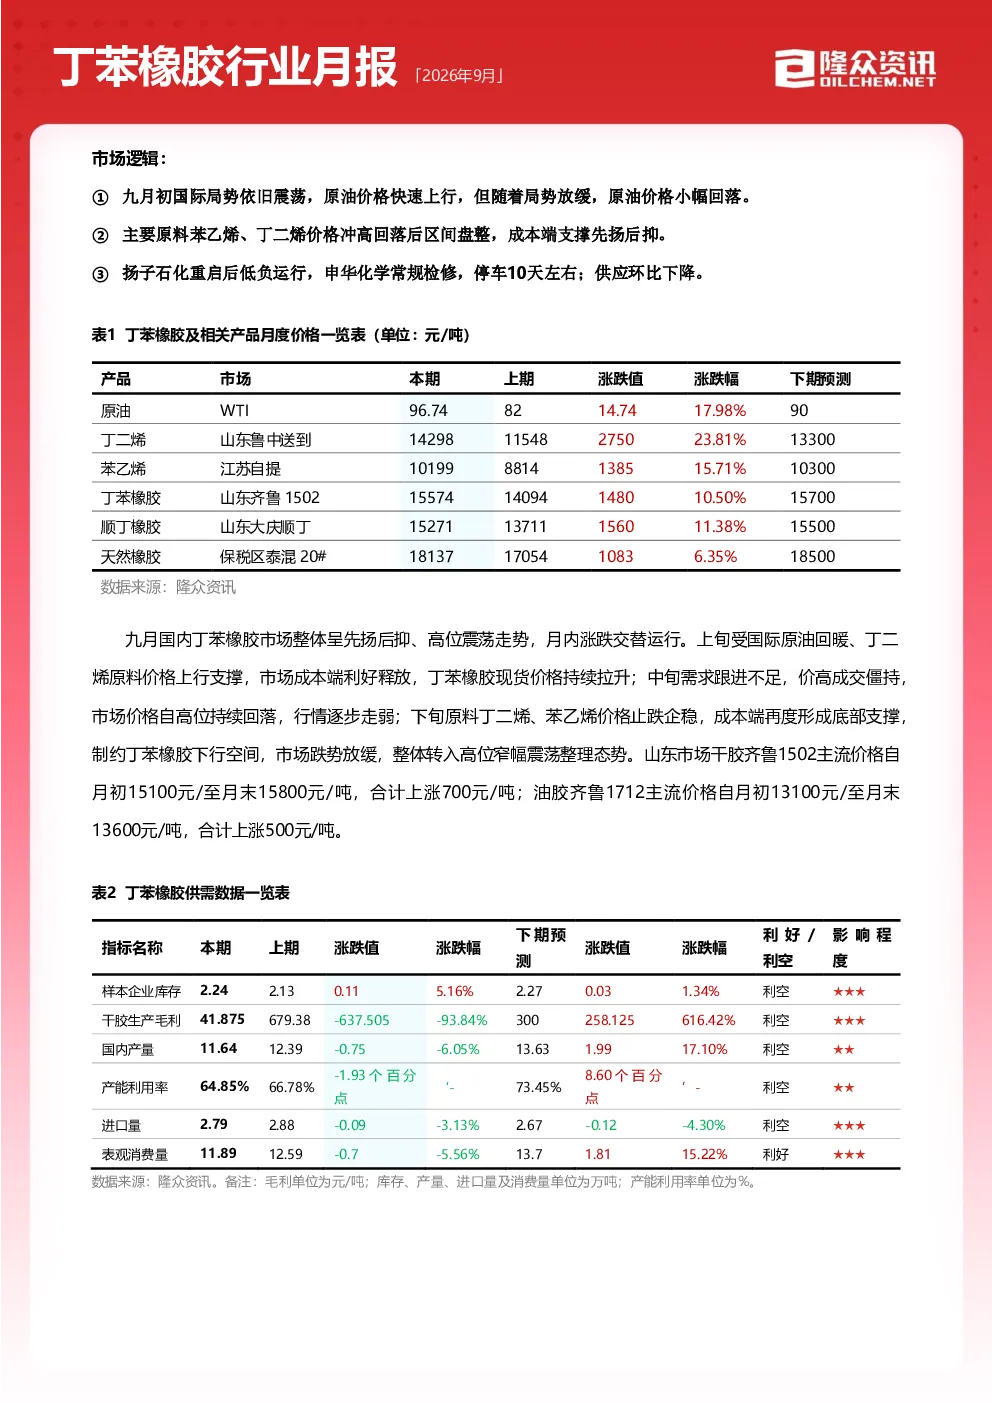
本报告分析了9月国内丁苯橡胶市场行情,主要涵盖供需平衡、成本利润、供应需求及进出口等方面。报告指出市场先扬后抑、高位震荡,供需差由正转负,成本端支撑先扬后抑,供应环比下降,需求端受原材料价格上涨影响开工环比下降。山东市场干胶齐鲁1502上涨700元/吨,油胶齐鲁1712上涨500元/吨。
丁苯橡胶赛道未来发展趋势如何?
未来三个月丁苯橡胶市场预计延续宽幅震荡,10月裕龙石化重启、高桥石化检修将导致供需差窄幅扩大;11月需求小幅提升,供需差有望收窄;12月冬储备货逐步落地,市场高位承压震荡走弱。主要关注点包括下游轮胎企业开工情况及中美双方政策发布。
本报告重点分析了哪些方向?
报告重点分析了供需平衡、成本利润、供应、需求及库存等方面。其中,供需平衡关系表现为供不应求,供应环比下降,需求端受原材料价格上涨影响开工环比下降;成本利润方面,9月原料端丁二烯、苯乙烯先涨后跌,生产成本环比上涨,理论生产利润环比下降;供应方面,扬子石化重启后低负运行,申华化学检修,检修损失量环比上涨;需求方面,轮胎企业成本压力增大,主动控产意愿强烈。
当前丁苯橡胶市场现状如何判断?
9月国内丁苯橡胶市场呈现先扬后抑、高位震荡走势,上旬受成本端利好上涨,中旬需求不足价格回落,下旬成本支撑下跌势放缓。华北地区齐鲁1502均价环比上涨10.50%,华东地区抚顺1502均价环比上涨10.31%。供应端扬子石化重启后低负运行,申华化学检修,供应环比下降;需求端原材料价格上涨,轮胎企业成本压力增大,开工环比下降。期末社会库存2.24万吨,环比+5.16%,同比-10.40%。
本报告有哪些风险提示?
报告提示需关注主要下游轮胎企业开工情况及中美双方政策发布。供需展望显示10-12月供需差均表现为供过于求,市场高位承压震荡走弱。产业链价值传导分析显示原料丁二烯月均利润环比上涨,丁苯橡胶及顺丁橡胶月均利润环比下跌。报告信息力求但不保证准确性和完整性,不构成任何投资建议。