猜你想问
09月中国PMI报告核心内容是什么?
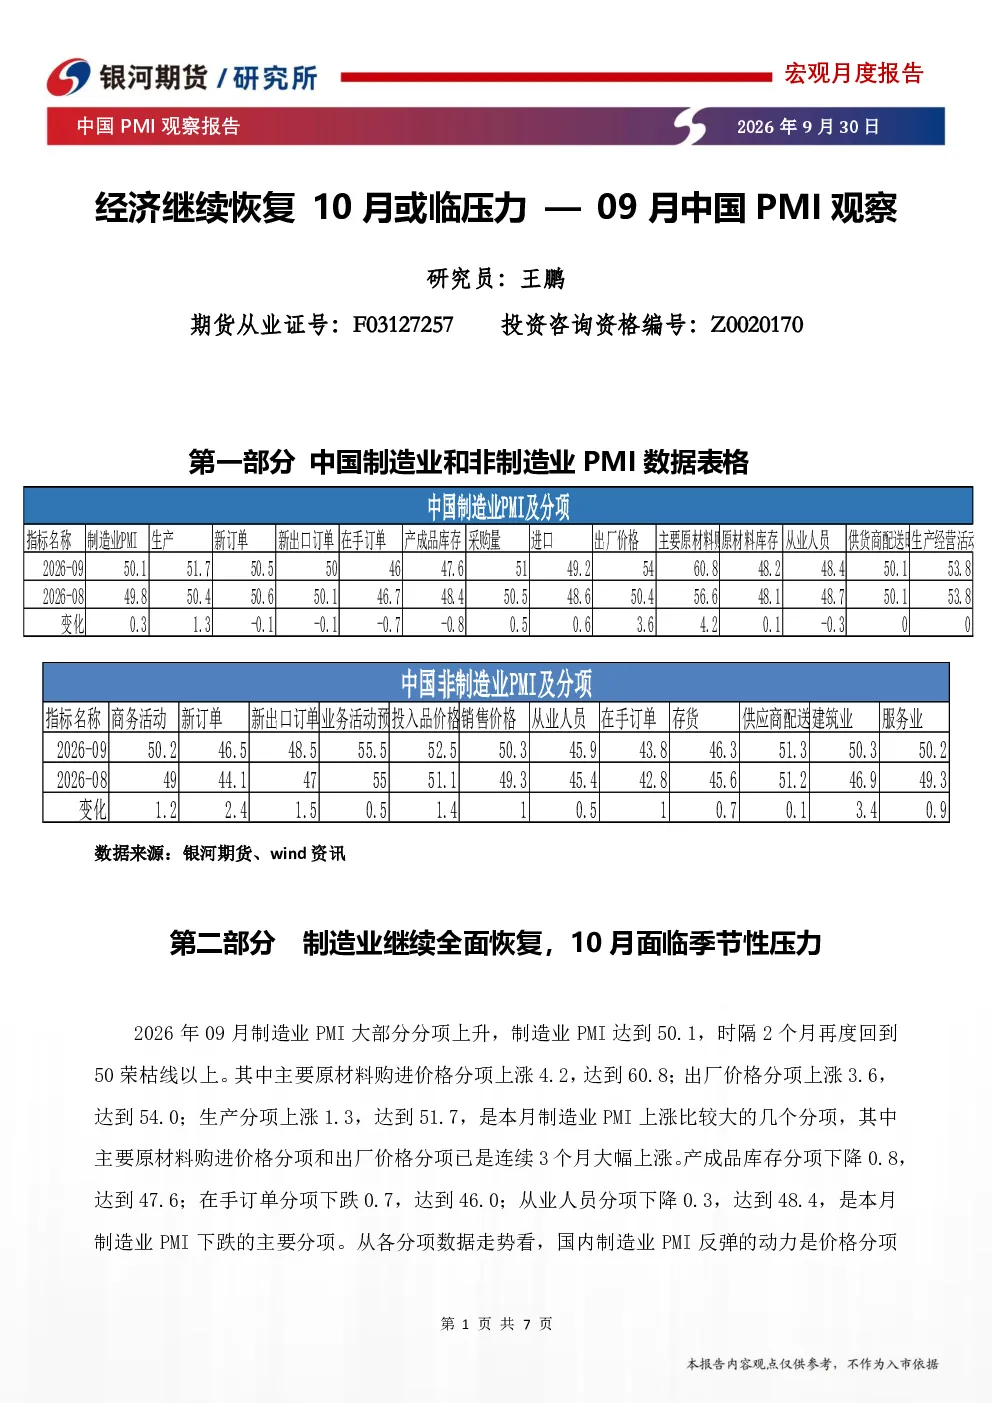
2026年9月中国制造业PMI回升至50.1,时隔2个月重回荣枯线以上。主要受价格分项拉动,特别是主要原材料购进价格和出厂价格连续3个月大幅上涨。生产、订单等分项季节性回升,显示经济全面恢复,但从业人员分项下降,订单分项下滑。非制造业PMI全面上升至50.2,时隔2个月重回荣枯线以上,建筑业和服务业均回到50以上,显示非制造业恢复动力。但商务活动分项和建筑业分项仍处历史同期次低,内需不强,地产拖累减弱是积极变化。
报告显示哪些赛道/行业发展趋势?
消费品和基础材料行业PMI回升,显示这些领域经济活动有所改善。高技术制造和装备制造业持续下降,表明这些领域仍面临压力。基础原材料行业仍低于50,说明该行业尚未完全恢复。美伊冲突是主要不确定性,但国内商品需求改善,进出口增速有支撑,大宗商品需求内外分化格局或改变。
报告重点分析了哪些方向?
报告重点分析了制造业和非制造业PMI的恢复情况,特别是价格分项对PMI的影响。同时,报告关注了内外需分化问题,指出新出口订单、在手订单等分项处于历史同期次高,而内需仍处历史同期最低。此外,报告还分析了不同规模企业PMI的差异,以及各行业PMI的表现。
当前市场现状如何判断?
当前市场判断显示,中国经济在9月继续恢复,但恢复基础尚不稳固。制造业和非制造业PMI重回荣枯线以上,但部分分项仍处历史同期低位,显示经济复苏仍面临挑战。价格分项的大幅上涨对PMI拉动明显,但就业和内需方面仍有不足。地产拖累减弱是积极变化,但经济更多依赖政策支撑。
研报提示哪些风险?
研报提示的主要风险包括美伊冲突带来的不确定性,以及经济复苏基础不稳固的问题。虽然制造业和非制造业PMI有所回升,但部分分项仍处低位,显示经济复苏仍面临挑战。价格分项的大幅上涨可能带来输入性通胀压力。此外,经济更多依赖政策支撑,政策效果有待观察。大宗商品需求内外分化格局的变化也可能带来新的风险。
你可能感兴趣
国内观察:2023年10月PMI:PMI回落,经济恢复还需巩固
东海证券2023-10-31
10月官方制造业PMI 数据点评:经济增长动能有所恢复,政策继续以静制动
民生证券2016-11-01
经济压力有所增强—10月中国PMI评论
银河期货2025-11-14
国内观察:2023年5月PMI:需求恢复偏弱,经济景气水平继续回落
东海证券2023-05-31
经济环比恢复 内需仍不算强—08月中国PMI观察
银河期货2026-08-31
联合宏观信用观察月报(2020年5月):产需继续回暖,经济恢复仍面临压力
联合资信2020-06-23
4月经济数据点评:内需恢复力度偏弱,经济动能或已临顶
安信证券2021-05-18
3月中国宏观经济运行与债市政策观察:经济继续恢复背景下生产性物价大涨,政策关注地方国企违约
房地产远东资信2021-04-15
宏观策略周报:从PMI看10月经济恢复实况
南华期货2020-11-01
10月PMI数据点评:经济恢复仍不稳固,政策仍有宽松空间
西部证券2023-10-31