猜你想问
这份研报的核心内容是什么?
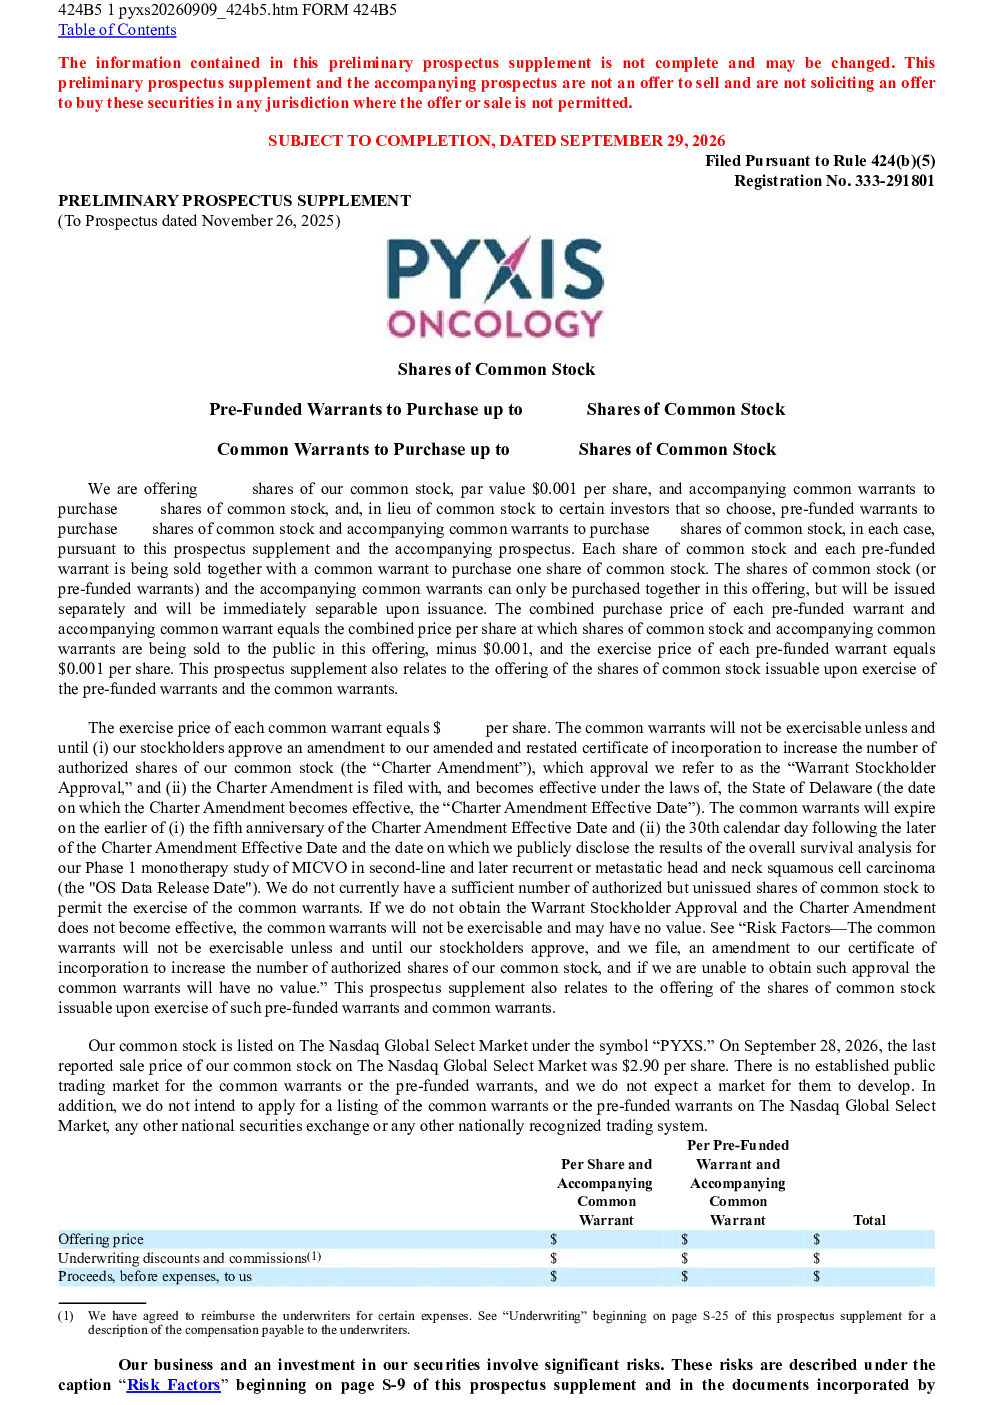
这份研报主要介绍了Pyxis Oncology Inc作为一家临床阶段肿瘤公司,专注于开发针对实体瘤的药物,目前重点关注头颈鳞状细胞癌(HNSCC)。其领先产品候选药物micvotabart pelidotin (MICVO)是一种靶向纤维连接蛋白外显子B (EDB+FN)的新型抗体偶联药物(ADC),在治疗复发或转移性HNSCC的全球1期单药研究中显示出令人鼓舞的疗效和安全性数据,包括36%的确认客观缓解率(cORR)和94%的疾病控制率(DCR),中位无进展生存期(mPFS)为6.2个月。公司计划用发行净收益推进MICVO的3期临床试验及其他发展目标。
肿瘤治疗行业的发展趋势如何?
肿瘤治疗行业正朝着精准化、个体化方向发展,ADC药物因其靶向性强、疗效好成为研究热点。Pyxis Oncology Inc聚焦的HNSCC治疗领域,随着靶点研究和药物开发深入,MICVO等创新药物有望为患者提供新的治疗选择。同时,资本市场对生物制药公司的支持也推动行业创新,但研发失败和市场竞争仍是主要挑战。
研报重点分析了哪些方向?
研报重点分析了Pyxis Oncology Inc的核心产品MICVO的临床数据、市场潜力及公司发展规划。MICVO的1期研究结果显示出优异的抗肿瘤活性和安全性,支持其进入3期临床验证。此外,研报还探讨了公司股权结构变化及融资计划,预计发行后总股本增至1.19亿股,净收益约7600万美元,将用于支持药物开发和运营。
当前肿瘤治疗市场的现状如何?
当前肿瘤治疗市场呈现多元化竞争格局,传统化疗、放疗与靶向治疗、免疫治疗、ADC药物等并存。HNSCC治疗领域虽已有标准疗法,但复发转移性患者仍面临治疗困境,创新药物需求迫切。Pyxis Oncology Inc的MICVO作为新型ADC药物,若能成功商业化,有望填补市场空白。但需注意行业竞争激烈,药物审批存在不确定性。
研报提示了哪些风险?
研报提示的主要风险包括MICVO临床试验结果不及预期、药物审批不确定性、市场竞争加剧等。此外,公司融资计划依赖发行成功,若未能达预期可能影响后续研发进度。同时,肿瘤治疗领域技术迭代快,需关注新药研发动态对公司发展的影响。