猜你想问
Immix Biopharma Inc招股说明书主要披露了哪些信息?
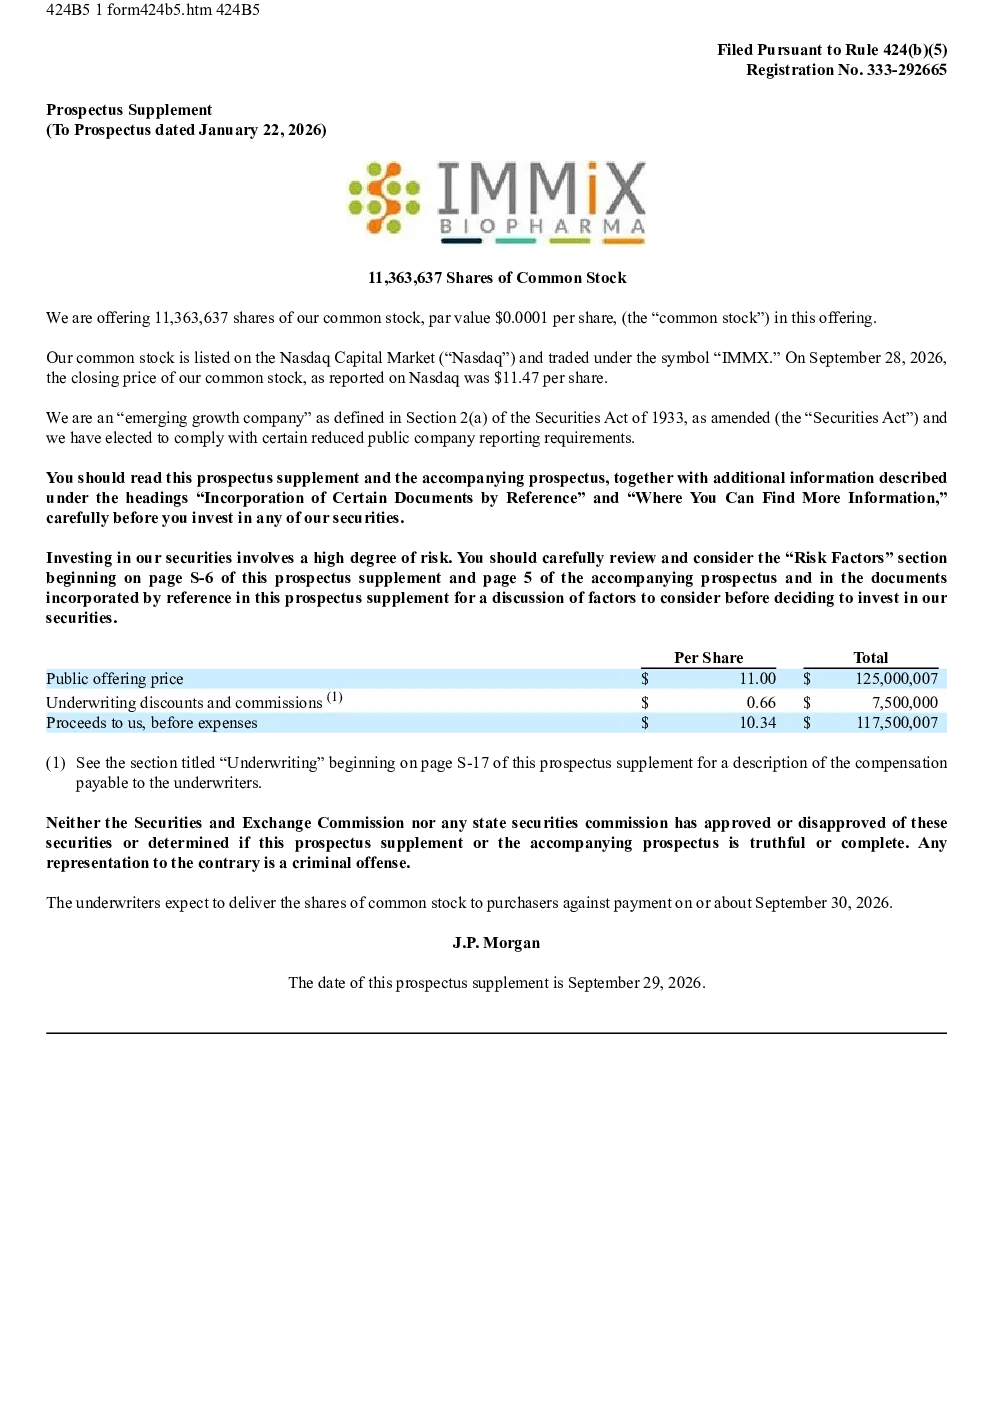
Immix Biopharma Inc招股说明书主要披露了公司计划进行的股票发行详情,包括发行股份数量(11,363,637股)、发行价格(每股11.00美元)及预计净收入(约1.171亿美元)。公司将使用该净收入支持NXC-201细胞疗法的临床开发、运营资金及一般公司用途。此外,报告还介绍了IMMX的业务方向,即专注于应用CAR-T疗法治疗轻链(AL)肾上腺素淀粉样变性和其他严重疾病,并概述了其领先候选药物NXC-201的临床试验进展、监管认证情况及公司战略规划。
CAR-T疗法在轻链肾上腺素淀粉样变性治疗领域的行业发展趋势如何?
CAR-T疗法在轻链肾上腺素淀粉样变性治疗领域展现出显著的发展潜力。目前,IMMX的NXC-201正进行2b/2期临床试验,已获得FDA的RMAT认证及孤儿药认定,并获突破性疗法认定,显示出该疗法的临床有效性和监管认可度提升。行业层面,CAR-T技术不断优化,针对AL淀粉样变性的研究逐步深入,未来有望成为治疗此类罕见且严重疾病的重要手段。然而,CAR-T疗法的开发仍面临技术挑战、高昂成本及监管审批的不确定性,整体行业处于快速发展但尚需时间验证的阶段。
该研报重点分析了IMMX的哪些发展方向?
该研报重点分析了IMMX在AL肾上腺素淀粉样变性治疗领域的核心发展方向,即推进其领先候选药物NXC-201的2b/2期临床试验,并计划在CAR-T疗法尚未获批的其他适用适应症中开发NXC-201及后续候选药物。公司战略还包括利用净收入支持临床开发、运营资金及一般公司用途,以实现其通过创新细胞疗法为AL淀粉样变性和其他严重疾病提供治愈方法的使命。研报还提及公司作为“新兴成长公司”和“小型报告公司”的监管豁免,这些特点可能影响其财务报告要求和市场透明度。
当前生物制药市场对IMMX这类公司的现状如何判断?
当前生物制药市场对IMMX这类专注于创新细胞疗法的公司呈现机遇与挑战并存的现状。一方面,CAR-T疗法作为前沿治疗手段,在特定疾病领域(如AL淀粉样变性)展现出巨大潜力,IMMX的NXC-201已获得多项监管认可,为其后续发展奠定基础。另一方面,公司面临资金需求大、研发周期长、监管审批不确定性高等挑战,需持续获得外部融资以支持运营和产品开发。此外,股票发行可能带来的股权稀释风险,以及不支付股息的回报模式,也要求投资者谨慎评估其投资价值。整体而言,IMMX所处赛道具有高成长性,但市场仍处于早期验证阶段。
该研报提示了哪些主要风险?
该研报提示了IMMX业务面临的多重风险。首先,公司需要大量额外资金支持运营、完成产品开发和获得监管批准,资金链断裂可能影响业务进展。其次,CAR-T疗法的开发存在技术不确定性,临床试验结果可能未达预期,影响药物获批和市场表现。再次,股票发行可能进一步稀释现有股东权益,且公司不支付股息,投资回报主要依赖股价波动。此外,行业监管政策变化、竞争加剧以及临床试验失败等外部因素,均可能对公司业务造成不利影响。投资者需充分认识这些风险,谨慎评估投资决策。