猜你想问
迈威尔最新财报核心数据有哪些?
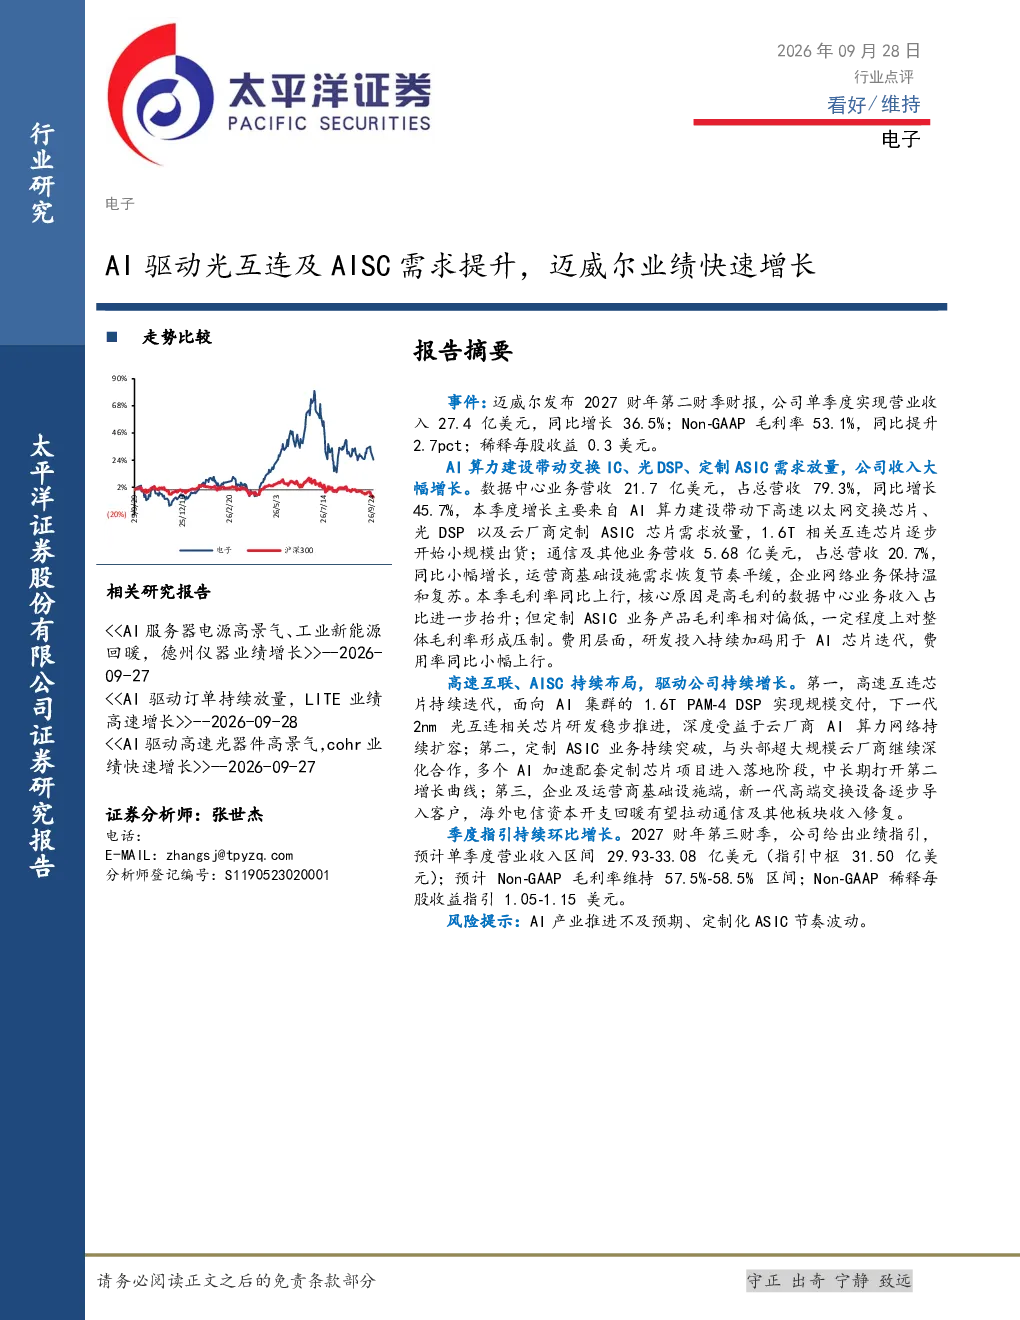
迈威尔发布2027财年第二财季财报,单季度实现营业收入27.4亿美元,同比增长36.5%;Non-GAAP毛利率53.1%,同比提升2.7个百分点;稀释每股收益0.3美元。数据中心业务营收21.7亿美元,同比增长45.7%,通信及其他业务营收5.68亿美元,同比小幅增长。业绩增长主要得益于AI算力建设带动交换IC、光DSP、定制ASIC需求放量。
AI算力建设对迈威尔业务有何影响?
AI算力建设显著带动迈威尔业务增长,数据中心业务营收占比79.3%,主要来自AI算力建设带动的高速以太网交换芯片、光DSP及云厂商定制ASIC芯片需求放量。1.6T相关互连芯片逐步开始小规模出货,未来云厂商AI算力网络扩容将持续受益高速互连芯片发展。
迈威尔未来增长点主要有哪些?
迈威尔未来增长点主要集中于高速互连芯片、定制ASIC业务和基础设施端。1.6T PAM-4 DSP实现规模交付,下一代2nm光互连芯片研发稳步推进。与头部超大规模云厂商深化合作,多个AI加速配套定制芯片项目进入落地阶段。新一代高端交换设备逐步导入客户,海外电信资本开支回暖有望拉动通信及其他板块收入修复。
当前光互连市场处于什么发展阶段?
当前光互连市场处于AI算力建设驱动的快速发展阶段,数据中心业务营收占比79.3%,主要来自AI算力建设带动的高速以太网交换芯片、光DSP及云厂商定制ASIC芯片需求放量。1.6T相关互连芯片逐步开始小规模出货,下一代2nm光互连芯片研发稳步推进,受益于云厂商AI算力网络扩容。
迈威尔面临哪些潜在风险?
迈威尔面临的主要潜在风险包括AI产业推进不及预期,可能导致市场需求放缓;定制化ASIC业务节奏波动,可能影响收入稳定性。研发投入持续加码用于AI芯片迭代,费用率同比小幅上行,需关注长期投入产出效益。
你可能感兴趣
迈威尔科技 光学互连 存储器成AI下一阶段算力扩张关键
未知机构2026-09-27
2023年报及2024年一季报点评:业绩持续兑现,期待AI光互连需求继续打开业绩空间
信息技术东吴证券2024-04-26
鸿腾精密 AI驱动光铜互连成长
未知机构2026-08-17
国联民生电子 GoogleTPUv9互连升级驱动OCS光互连需求
未知机构2026-08-18
【风口研报·公司】公司光电检测设备+PCB钻孔设备+MPO等光纤核心器件全布局,当前新增长曲线逐步成型;半导体量检测、光刻机、AI光互连催化精密光学需求,这家公司长期服务康宁、谷-20260611
未知机构2026-06-11
阿斯麦:2024Q2业绩点评及法说会纪要:业绩高于指引,AI驱动行业复苏看好24年需求持续提升
华创证券2024-07-23
Marvell业绩符合预期收购Celestial巩固AI光互连优势20251
未知机构2025-12-03
澜起科技AI驱动高速互连芯片需求爆发多产品线协同支撑200元目标价
未知机构2026-01-21
鸿腾精密(6088.HK)2026年中期业绩公告点评:1H26盈利能力持续提升,光+铜互连打开成长空间
国联民生证券2026-08-10
迈威尔科技:以太网通信芯片全面布局,受益AI以太网组网趋势
国金证券2024-02-24