猜你想问
申万一级汽车偏离修复模型是什么?
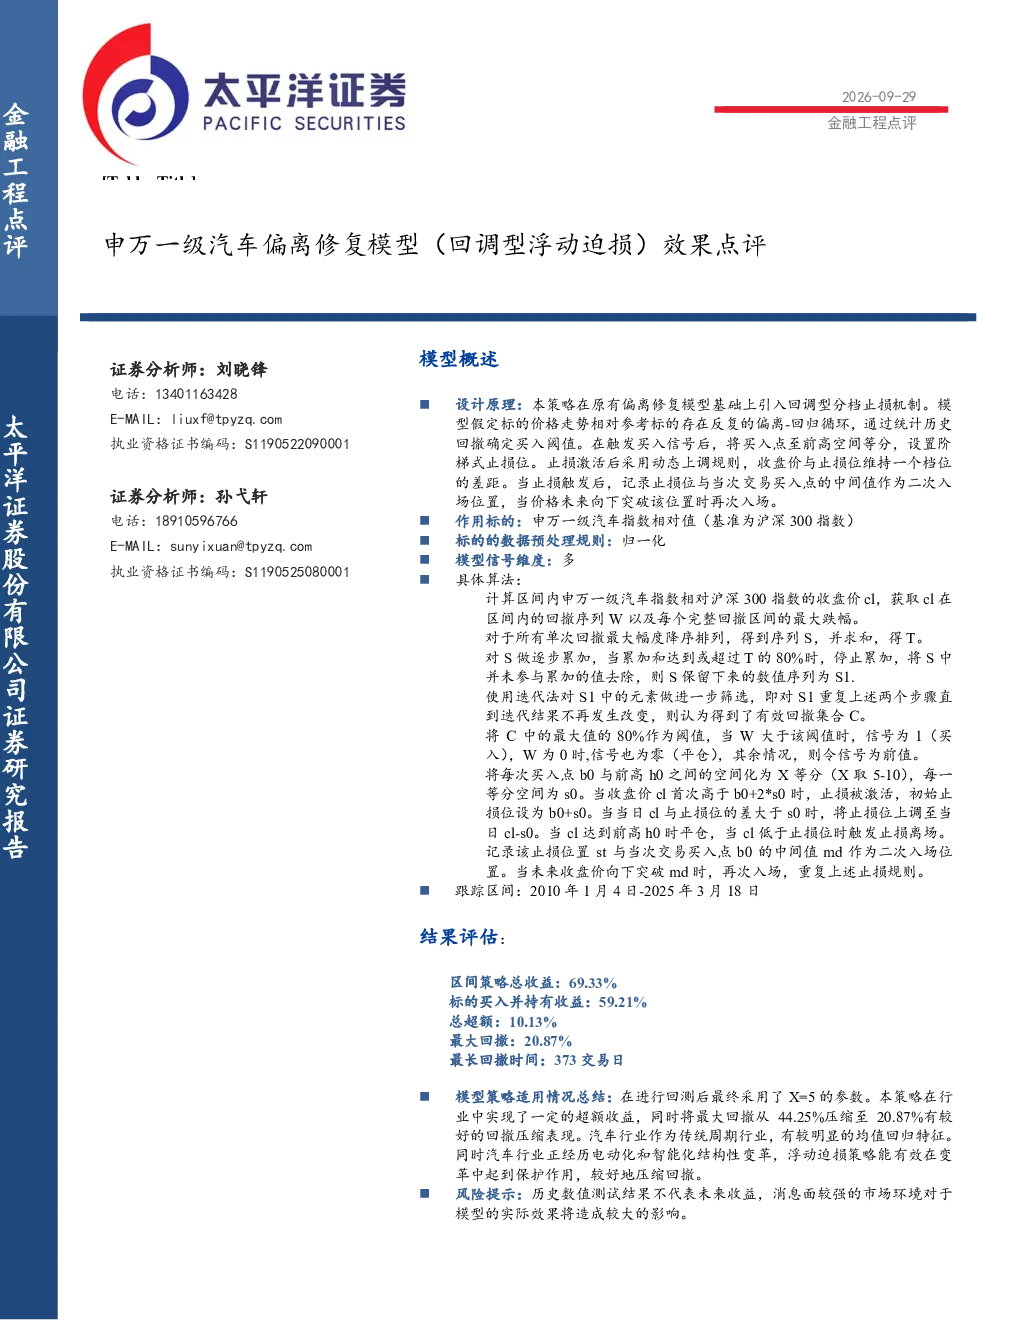
该模型在原有偏离修复基础上引入回调型分档止损机制,通过统计历史回撤确定买入阈值,并设置阶梯式止损位。模型假定标的价格走势存在反复的偏离-回归循环,当价格回撤超过预设阈值时买入,并在触发止损后记录止损位与买入点的中间值作为二次入场位置。模型作用标的为申万一级汽车指数相对沪深300指数,采用归一化数据预处理规则,信号维度为多,具体算法涉及回撤序列筛选、阈值计算、止损位动态调整等步骤。
汽车行业发展趋势如何?
汽车行业作为传统周期行业,具有明显的均值回归特征。当前正经历电动化和智能化结构性变革,市场波动较大。浮动迫损策略能有效在变革中起到保护作用,通过设置止损位压缩回撤,实现超额收益。该策略适用于汽车行业周期性波动和结构性变化并存的市场环境。
报告重点分析了什么?
报告重点分析了申万一级汽车偏离修复模型(回调型浮动迫损)的效果。模型通过历史回撤数据确定买入阈值,设置阶梯式止损位,并在止损触发后记录止损位与买入点的中间值作为二次入场位置。报告评估了模型在2010年1月4日至2025年3月18日跟踪区间的表现,显示总收益69.33%,超额收益10.13%,最大回撤20.87%。
当前市场现状如何?
当前市场环境对模型效果有较大影响。历史数值测试结果不代表未来收益,消息面较强的市场环境可能导致模型实际效果波动。汽车行业正经历电动化和智能化变革,市场存在结构性变化和周期性波动,投资者需关注行业发展趋势和模型适应性。
研报有哪些风险提示?
历史数值测试结果不代表未来收益,消息面较强的市场环境对于模型的实际效果将造成较大的影响。汽车行业正经历电动化和智能化结构性变革,市场波动可能超出模型预设范围。投资者需注意模型参数设置和回撤控制,结合行业发展趋势进行综合判断。
你可能感兴趣
申万一级食品饮料偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-28
申万一级煤炭偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-24
金融工程点评:申万一级银行偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-24
申万一级房地产偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-10
申万一级有色金属偏离修复模型(回调型浮动迫损)效果点评
有色金属太平洋证券2026-09-24
申万一级美容护理偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-29
申万一级环保偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-13
申万一级国防军工偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-04-14
金融工程点评:申万一级综合偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-23
申万一级通信偏离修复模型(回调型浮动迫损)效果点评
太平洋证券2026-09-28