猜你想问
这份研报主要讲了什么内容?
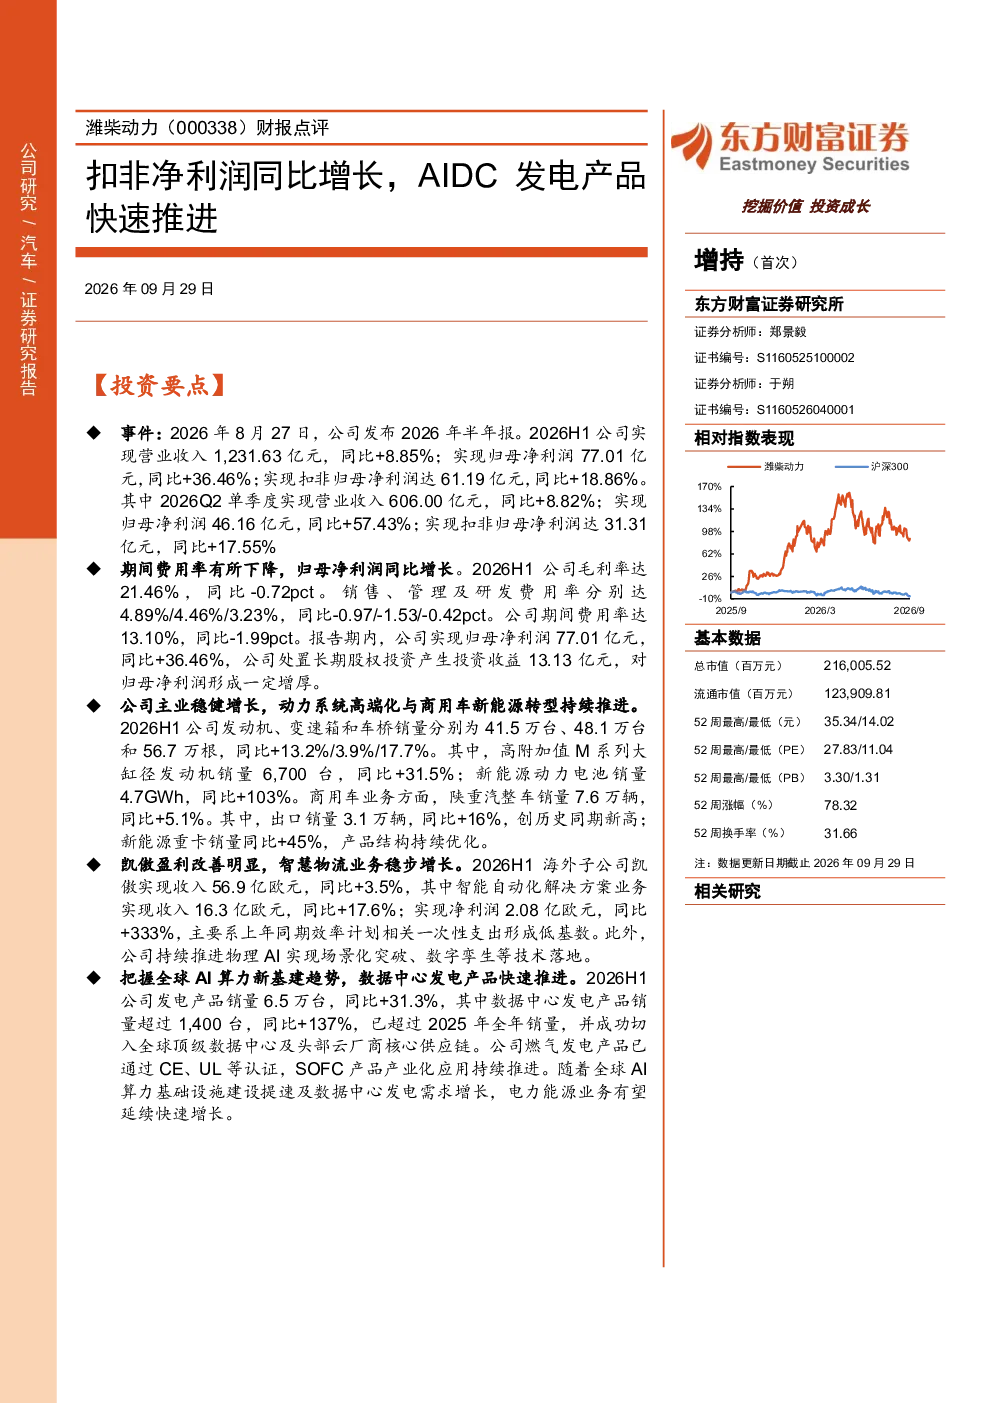
这份研报主要点评了潍柴动力2026年半年报的核心财务数据与业务进展。报告显示,公司2026年上半年实现营业收入1,231.63亿元,同比增长8.85%;归母净利润77.01亿元,同比增长36.46%;扣非归母净利润61.19亿元,同比增长18.86%。单季度来看,2026年Q2营收606.00亿元,同比增长8.82%,归母净利润46.16亿元,同比增长57.43%。净利润增长主要得益于主业稳健增长及处置长期股权投资收益。报告还详细分析了公司在发动机、变速箱、车桥等主业的销售数据,以及商用车、凯傲海外业务、数据中心发电业务等细分领域的表现。特别是数据中心发电产品销量同比增长137%,已切入全球顶级数据中心及云厂商核心供应链,显示出公司在新兴领域的快速推进。
数据中心发电赛道的发展趋势如何?
数据中心发电赛道正呈现快速发展趋势。随着云计算、大数据等技术的普及,全球数据中心建设规模持续扩大,对稳定、高效、绿色的供电需求日益增长。数据中心发电产品作为保障数据中心能源供应的关键环节,市场空间广阔。目前,潍柴动力已通过其数据中心发电产品切入全球顶级数据中心及云厂商的核心供应链,并取得显著增长。行业层面,数据中心发电技术正朝着高效率、高可靠性、智能化方向发展,SOFC等新型发电技术逐渐走向产业化应用。未来,随着数据中心对能源自主可控和绿色低碳的要求提高,数据中心发电市场有望迎来更快的增长机遇。
报告中哪些业务是重点分析方向?
报告中重点分析了潍柴动力的几大核心业务板块。首先,公司主业中的发动机、变速箱、车桥业务保持稳健增长,其中高附加值M系列大缸径发动机销量同比增长31.5%,新能源动力电池销量同比增长103%,显示出公司在产品升级和新能源领域的积极布局。其次,商用车业务特别是新能源重卡销量同比增长45%,产品结构持续优化,出口业务也创下历史新高。此外,海外子公司凯傲业务增长稳健,智能自动化解决方案收入同比增长17.6%。最后,数据中心发电业务是报告中的亮点,2026年上半年销量同比增长137%,已获得顶级客户认可,成为公司新的增长引擎。
当前市场对潍柴动力这类公司的判断是什么?
当前市场对潍柴动力这类公司普遍持积极关注态度。潍柴动力作为重型装备制造领域的龙头企业,其主业稳健,同时在新能源、智能化等新兴领域展现出较强的发展潜力。公司财务表现亮眼,扣非净利润持续增长,期间费用率下降,盈利能力得到提升。在商用车领域,公司积极布局新能源重卡,出口业务表现强劲,产品结构不断优化。数据中心发电业务的快速推进也为公司开辟了新的增长空间。整体来看,市场认为公司在传统主业基础上,积极拓展新兴业务,具备较强的综合竞争力。
研报中提示了哪些风险因素?
研报中提示了几个潜在风险因素。首先,下游客户验证进展不及预期可能影响公司新产品的市场推广速度。数据中心发电等新兴业务尚处于发展初期,市场需求变化或技术迭代可能带来不确定性。其次,海外业务经营风险不容忽视,国际政治经济形势变化可能影响公司在海外市场的业务拓展和盈利能力。特别是凯傲业务虽然增长强劲,但受欧洲经济环境等因素影响较大。最后,AI基建发展不及预期也可能影响公司智能自动化解决方案的市场需求。这些风险因素需要持续关注,但研报也指出公司具备较强的抗风险能力,正在积极应对潜在挑战。